

Der libanesische Immobilienblock kommt von der Begegnung zweier Zwänge: Verkäufer, die eine Immobilie behalten können, ohne ihren Realisierungspreis zu akzeptieren, und Käufer, deren Finanzierung vertraglich vereinbart wurde. Wenn diese beiden Gruppen nicht mehr übereinstimmen, beginnt die Anpassung mit dem Verschwinden von Transaktionen. Statistiken aus dem Jahr 2026, Erhebungen über leer stehende Wohnungen und die Kredithistorie ermöglichen es, diesen Mechanismus zu analysieren. Sie zeigen auch, warum der Preis in einer Werbung lange widerstehen kann, nachdem die Nachfrage danach verschwunden ist.
Das Thema geht darüber hinaus, ob Immobilien « preislich » sind. Ein Asset kann teuer und liquide sein, weil ein Kunde es finanziert. Es kann auch zu einem hohen Preis angezeigt werden und jahrelang immobilisiert bleiben. Im zweiten Fall kann ein Teil des von seinem Eigentümer beanspruchten Vermögens nicht zu den angekündigten Bedingungen in Zahlungsmittel umgewandelt werden. Die Lücke belastet dann den Verkauf, die Finanzierung neuer Projekte und den Zugang zu Wohnraum.
Diese Analyse unterscheidet drei Ebenen: die tatsächlich beobachteten Daten, die Berechnungen, die daraus abgeleitet werden können, und die Simulationen, mit denen ein Mechanismus isoliert wurde. Dies sind weder Marktstatistiken noch genaue Vermögensbewertungen. Die verfügbaren Daten sind am 8. November 2026.
Ein dreifacher Preis erfordert einen Rückgang von 66,7%, um die Schätzung zu erreichen
Der reale Fall, der dem Editor gemeldet wird, ist der einer Wohnung, die mit 600 vorgeschlagen wird, während ihr erreichbarer Wert mit 200 in derselben Einheit geschätzt wird. In Ermangelung unabhängiger Gutachten, vergleichbarer Transaktionen und dokumentierter Abwicklungsbedingungen können diese Beträge nicht als verifiziertes Maß für den Markt dargestellt werden. Die Beziehung zwischen beiden ermöglicht es jedoch, das aufgeworfene Problem genau zu definieren.
Der berechnete Preis entspricht dem Dreifachen der Schätzung. Es ist 200 Prozent höher. Aber von 600 auf 200 zurückzukehren, erfordert einen Rückgang des Preises der Ankündigung um 66,7%, nicht um 200%. Ein Rabatt von 10% würde den Preis auf 540 senken, immer noch 170% über der Schätzung. Selbst eine Konzession von 20 Prozent bei 480 würde eine Lücke von 140% hinterlassen. Eine kleine Verhandlung löst daher keine Disadjustierung dieser Größenordnung.
Die Sperrung hängt jedoch von einer Variablen ab, die weniger sichtbar ist als die Werbung: der Mindestpreis, den der Verkäufer tatsächlich akzeptiert. Eine Anzeige bei 600 kann zu einem Verkauf an 200 führen, wenn der Eigentümer dieser Reduzierung zustimmt. Auf der anderen Seite, wenn sein Minimum bei 500 bleibt und die schlussfähigen Käufer 200 nicht überschreiten, findet keine Transaktion statt. Der Schnittpunkt zwischen den Bedingungen der beiden Teile ist leer.
Die Argumentation gilt für ein ganzes Segment, wenn Verkäufer alte Preisreferenzen teilen, während Käufer auf eine gemeinsame Einschränkung bei Einkommen, Ersparnissen oder Krediten stoßen. Es reicht nicht aus, dass ein Eigentümer seine Werbung überarbeitet: Der letztendlich akzeptierte Betrag muss in die Zahlungsfähigkeit eines Käufers eingehen. Spannungen treten in den ausgetauschten Mengen auf, und die Fristen zuvor erscheinen notwendigerweise in den veröffentlichten Preisen.
Diese Unterscheidung erklärt, warum eine persistente Anzeige den angezeigten Wert nicht validiert. Es zeigt eine Erwartung des Verkäufers. Ein Transaktionspreis bietet zusätzliche Informationen: Jemand war in der Lage und bereit, den Kauf mit einer Zahlungsmethode, Zeit und spezifischen Eigenschaften zu finanzieren.
Im Jahr 2026 stieg die durchschnittliche Anzahl der Handlungen um fast 30%, während die Anzahl der Handlungen abnahm
Laut der Wirtschaftsforschungsabteilung von Crédit Libanese wurden von Januar bis September 2026 41.138 Immobilienverkäufe verzeichnet, verglichen mit 51.683 in den gleichen neun Monaten des Jahres 2025. Der Rückgang beträgt 10.545 Operationen oder 20,4 Prozent. Ihr kumulierter Wert stieg jedoch von 394.090 £ auf 407.100 Milliarden £, was einem Anstieg von 3,3% entspricht.
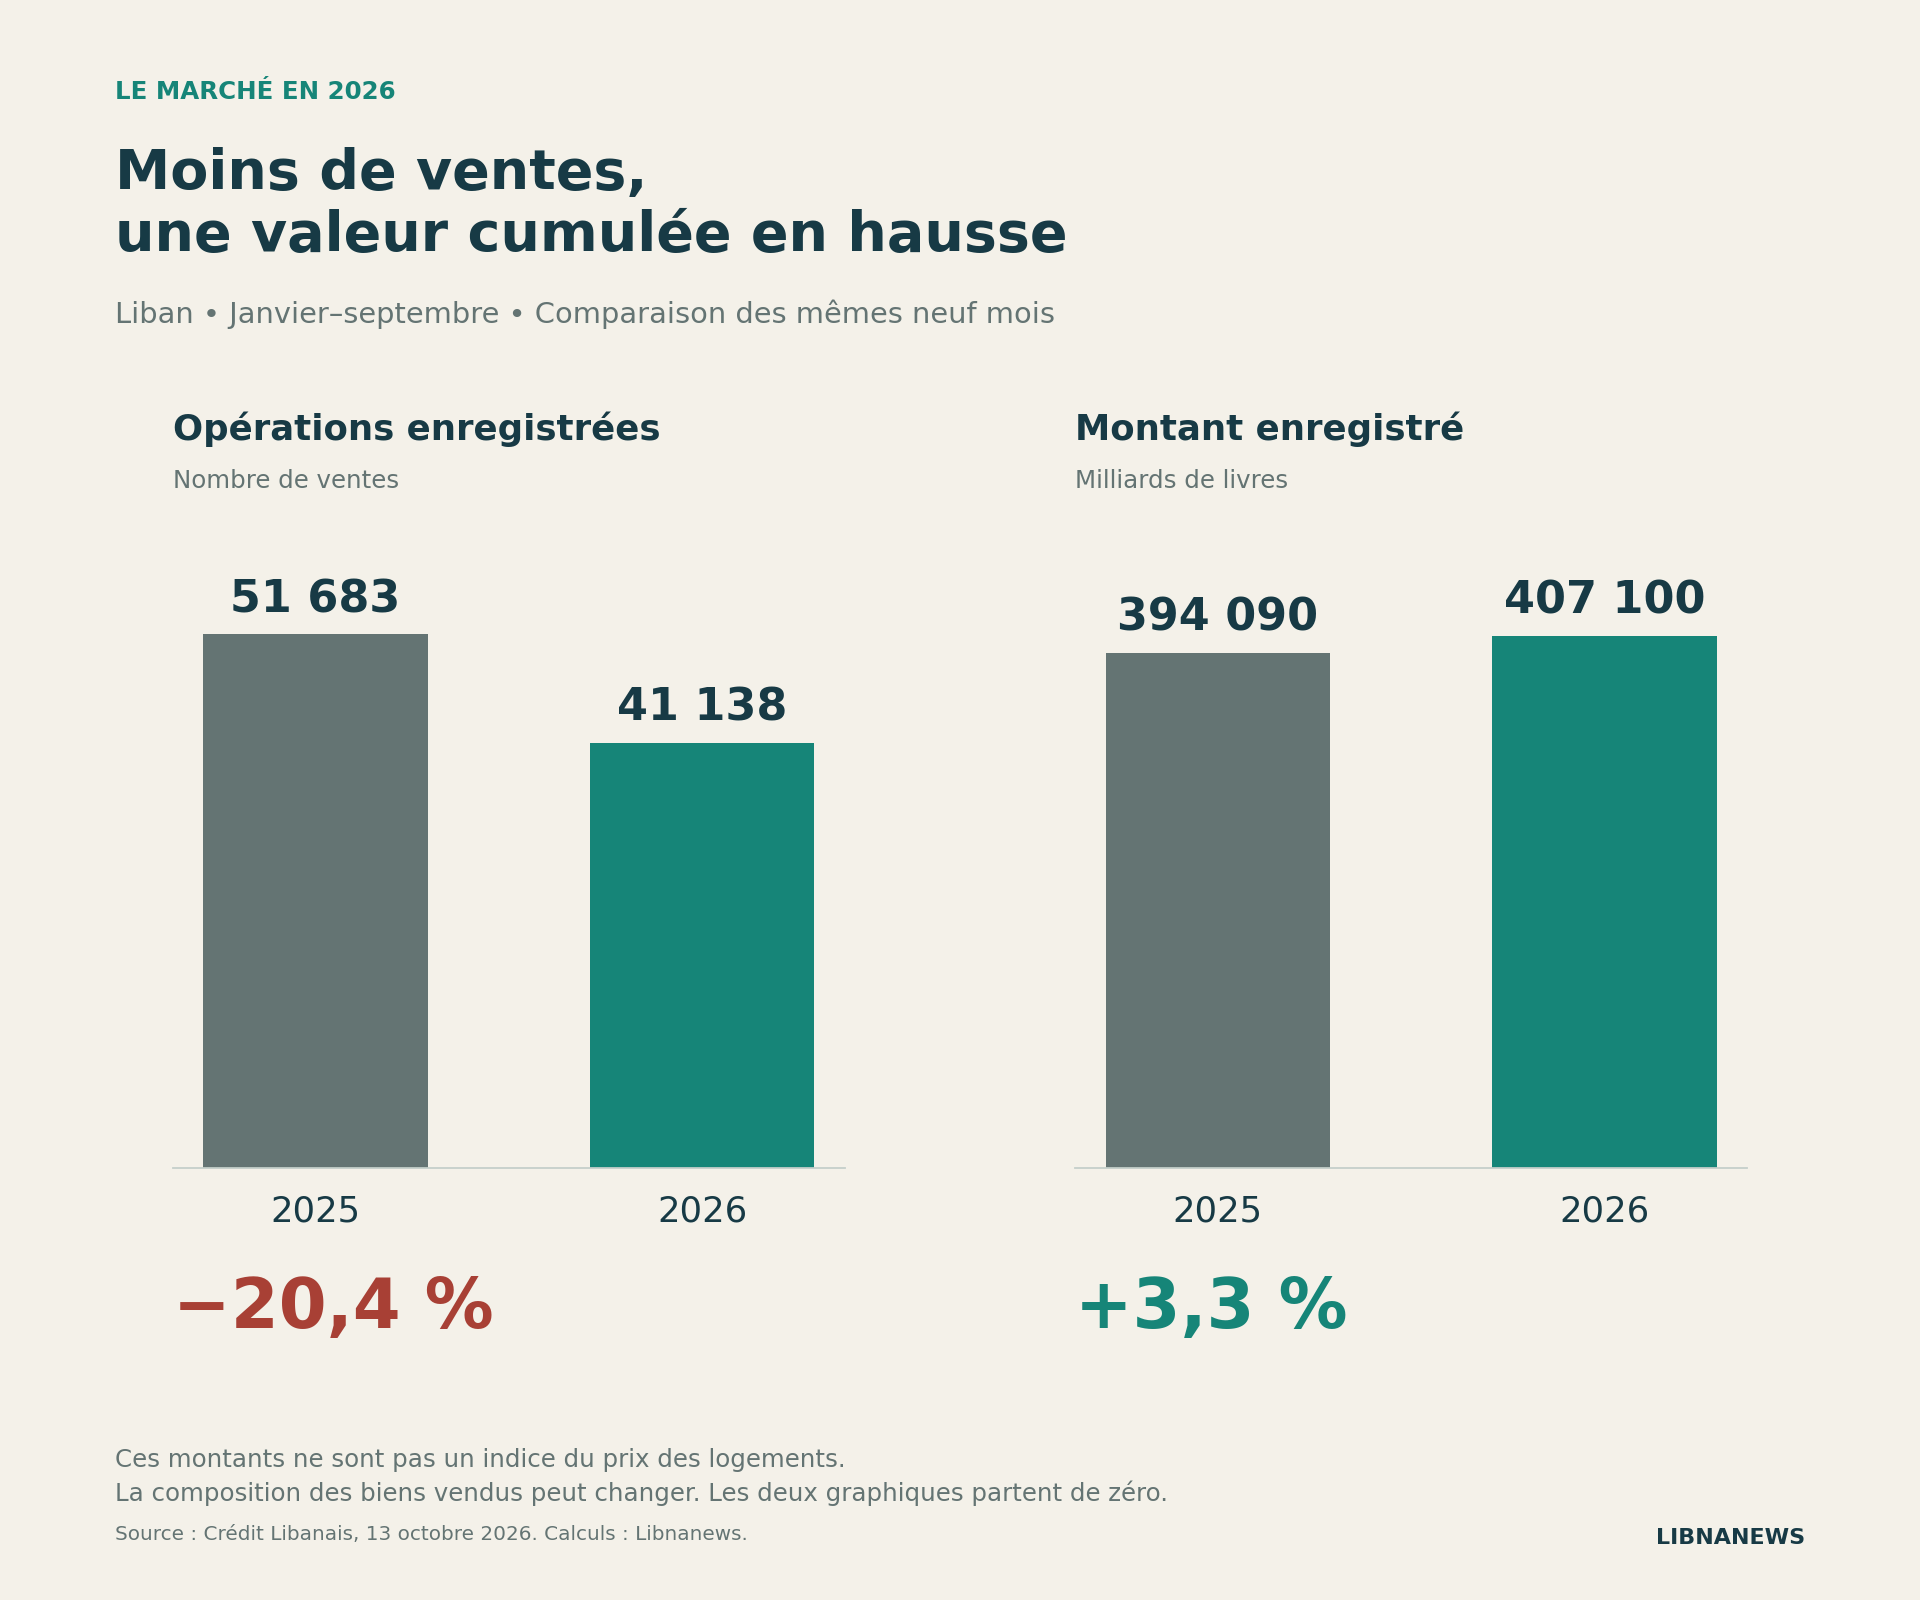
Die Aufschlüsselung ist arithmetisch: Der Gesamtwert entspricht der Anzahl der Transaktionen multipliziert mit ihrem durchschnittlichen Betrag. Die Aufteilung der beiden Aggregate zeigt einen Durchschnitt von etwa 85.197 US-Dollar pro Akt im Jahr 2025 und 10,569 US-Dollar im Jahr 2026, zu einem Preis von 89.500 US-Dollar pro Dollar, der hier für beide Perioden verwendet wurde. Der berechnete Anstieg beträgt 29,8 %.
Es wäre jedoch falsch, zu dem Schluss zu kommen, dass der Preis für eine vergleichbare Wohnung um 29,8% gestiegen ist. Die Handlungen bestehen aus Waren unterschiedlicher Größe, Verwendung und Lage. Der Anstieg kann durch höhere Preise, höhere Anteile großer Transaktionen oder beides verursacht werden. Aggregierte Zahlen erlauben es nicht, jedem Faktor einen Anteil zuzuweisen.
Ein Beispiel für die Zusammensetzung zeigt, warum diese Reserve die Diagnose verändert. In einer Simulation von 100 Verkäufen generieren 80 Transaktionen zu 100.000 $ und 20 bis 300.000 $ durchschnittlich 140.000 $. Wenn der erste auf 40 und der zweite auf 20 steigt, beträgt der Durchschnitt 166.667 US-Dollar, ein Anstieg von 19%, während sich weder der Preis noch der Preis geändert haben. Kleinunternehmer haben sich einfach weiter zurückgezogen.
Der Durchschnittsbetrag von 2025 kann auch durch Berechnung beibehalten und auf die Anzahl der Verkäufe von 2026 angewendet werden. Der Wert würde etwa 3,50 Milliarden Dollar betragen, anstatt der tatsächlich aufgezeichneten 4,55 Milliarden Dollar. Der Unterschied von etwa 1,04 Milliarden US-Dollar entspricht dem kombinierten Effekt von Zusammensetzung und Beträgen pro Akt. Dies ist weder ein verallgemeinerter Mehrwert noch eine Schätzung der Überbewertung des Parks.
Das Ergebnis ist daher ein Rückgang der Anzahl der Trades, begleitet von einer Zunahme ihrer durchschnittlichen Größe.Es ist kompatibel mit einem fokussierteren Markt für bestimmte Kategorien von Waren oder Käufern. Er beweist nicht allein, welche. Um dies zu ermitteln, sollten die Umsätze nach Nachbarschaft, Oberfläche, Verwendung und Zahlungsmethode aufgeschlüsselt und dann mit gleichwertigen Waren verglichen werden.
Unverkaufte sind in einigen Kohorten messbar, nicht nur durch sinkende Umsätze
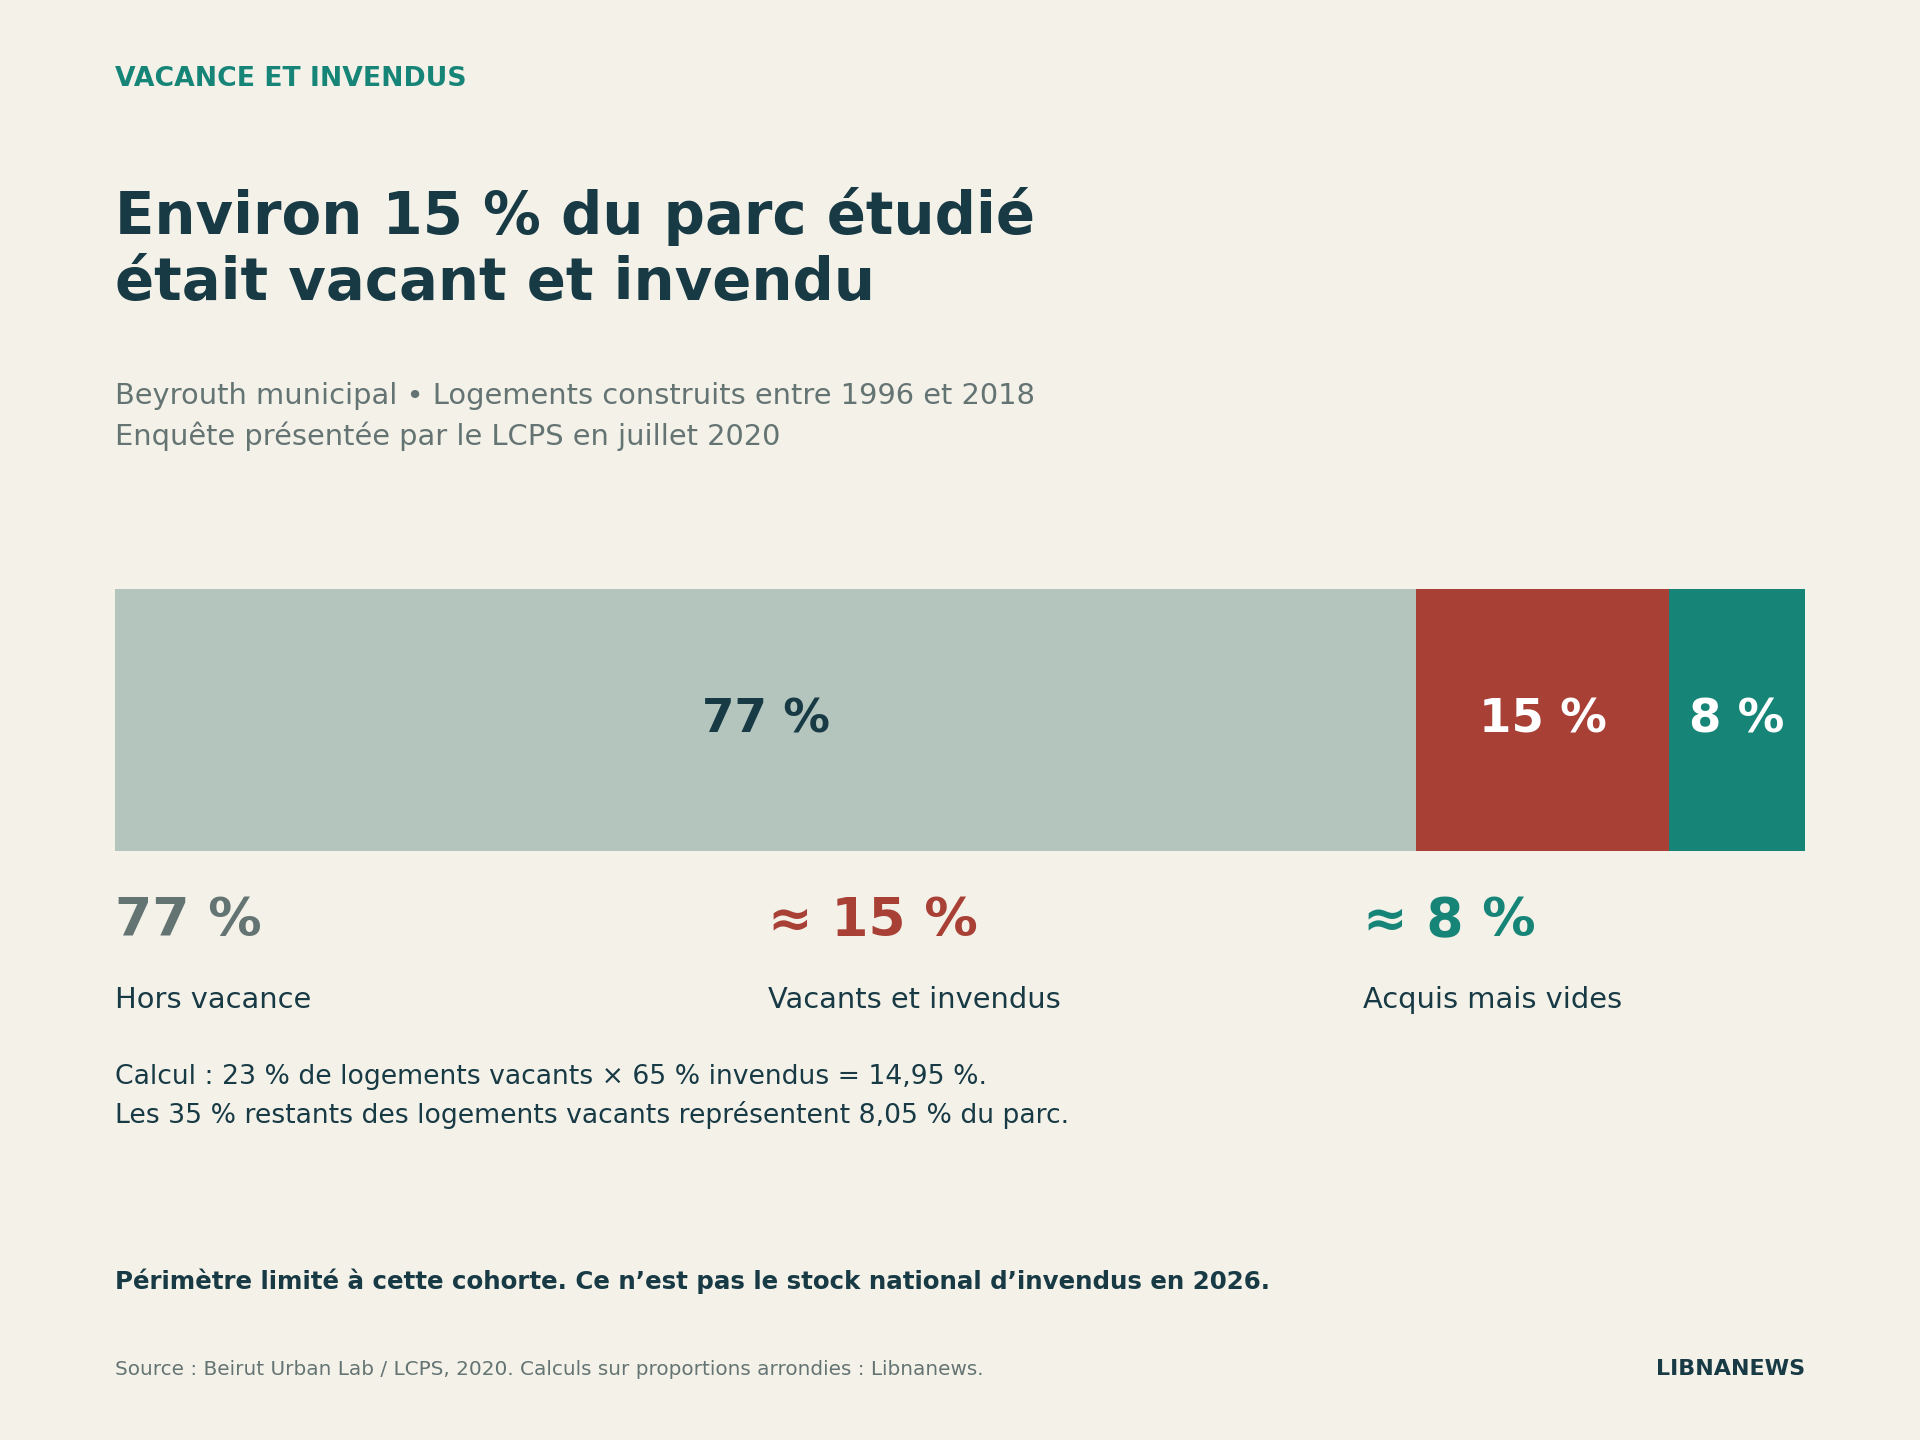
Die Beirut Urban Lab-Umfrage, die vom Libanon Center for Policy Studies im Juli 2020 vorgestellt wurde, bietet eine besonders nützliche Zerlegung. In dem zwischen 1996 und 2018 in der Gemeinde Beirut errichteten Park sind 23 Prozent der Wohneinheiten leer, das sind mehr als 7.000 Einheiten. Von diesen leeren Wohnungen sind 65% unverkauft und 35% wurden erworben, bleiben aber unbesetzt.
Das Produkt der Proportionen macht es möglich, weiter zu gehen: 23% multipliziert mit 65% macht etwa 15% des gesamten untersuchten Parks aus, sowohl leer als auch unverkauft. Bereits erworbenes, aber leeres Gehäuse macht etwa 8% aus. Diese Ergebnisse werden mit gerundeten Raten berechnet. Sie betreffen diese Beyrouthin-Kohorte, nicht den Nationalpark im Jahr 2026.
Der wirtschaftliche Unterschied ist wichtig. In der ersten Gruppe verhindert der fehlende Verkauf, dass der Entwickler oder Eigentümer der Immobilie das erwartete Produkt einlöst. In der zweiten hat bereits eine Transaktion stattgefunden, aber sie hat keine besetzte Wohnung hervorgebracht. Eine Politik, die nur den Verkauf erleichtern würde, könnte somit unverkauftes Eigentum reduzieren und die freie Stelle unverändert lassen, wenn neue Käufer leere Wohnungen behalten würden.
Die repräsentative Umfrage des Beirut Urban Lab, die im Sommer 2023 durchgeführt wurde, misst eine freie Stelle von fast 20% im städtischen Beirut und 31% im Luxussegment. Fast drei Viertel der untersuchten vakanten Bestände waren seit mehr als zwei Jahren leer. Eine Publikation aus dem Jahr 2025 zeigt auch eine Leerstandsquote von 43 Prozent, die im Jahr 2023 beobachtet wurde, unter 1.955 Wohnungen in 208 Gebäuden, die zwischen 2019 und 2022 fertiggestellt wurden. Diese letzte Zahl beschreibt die jüngsten Konstruktionen, nicht die gesamte Hauptstadt.
Diese Beobachtungen stützen die Existenz eines anhaltenden und besonders ausgeprägten Problems in bestimmten Kategorien. Sie machen es nicht möglich, die einzigen unverkauften aus dem ganzen Land heute zu zählen. Leerstand kann sich auch aus Nachfolge, intermittierender Nutzung, Arbeit oder lokalen Risiken ergeben. Die Beziehung zwischen hohen Preisen und Vakanz, die von Forschern identifiziert wurde, ist eine dokumentierte Assoziation; Sie misst nicht isoliert den ursächlichen Effekt jeder Preiserhöhung.
Um unverkaufte Waren zu verfolgen, ist es auch notwendig, im Lager und Fluss zu argumentieren. Der Bestand am Ende des Zeitraums entspricht dem ursprünglichen Bestand plus neu vorgeschlagene Waren minus Verkäufe und Marktrücknahmen. Eine Wohnung kann entfernt werden, um gemietet oder behalten werden, ohne vorherige Ankündigung. Wenn neue Lieferungen zusammenbrechen, kann ein Umsatzrückgang mit einem stabilen oder sogar sinkenden Lagerbestand einhergehen. Die 20,4 % weniger Transaktionen werden daher nicht in 20,4 % mehr unverkauft umgewandelt.
Warum die Disadjustierung 2019 vorausgeht: die Rolle des Kapitals und des gebauten Produkts
Der Bericht über den Zustand der Umwelt 2001 des libanesischen Umweltministeriums, der das Statistische Zentralamt übernahm, identifizierte bereits 182.798 leere Wohneinheiten in den Jahren 1996-1997 oder 17,2% der Gesamtzahl. Sie meldete langfristige Bauten ohne Käufer oder Mieter, unzureichend geforderte Siedlungen und Produktion, die spekulative Ziele erfüllten. Die strukturelle Diagnose existierte daher vor der Wende der 2000er Jahre.
Der Mechanismus ist der eines Angebots, das teilweise auf die Nachfrage nach Investitionen reagiert und nicht auf die Bedürfnisse, die durch lokale Einnahmen finanziert werden. Externes Kapital kann Preise zahlen, die die meisten Einwohner nicht unterstützen können. Solange diese Stromflüsse anhalten, validieren die Transaktionen die Preise in den betreffenden Segmenten. Aber die auf dieser Basis gestarteten Programme kommen dann mit Verzögerung auf den Markt. Der Antrag kann zwischen dem Kauf des Grundstücks und der Lieferung verschoben oder geschlossen werden.
Die IWF-Arbeit von 2012 nennt einen Anstieg der Immobilienpreise um 183 Prozent zwischen 2005 und 2010, gefolgt von einem Rückgang um 10-15 Prozent gegenüber den Spitzen. Der Anstieg entspricht einer 2,83 Multiplikation. Bei unveränderten Merkmalen und Finanzierungsbedingungen hätte die Beibehaltung des gleichen Verhältnisses zwischen Immobilienpreisen und Einnahmen eine identische Erhöhung der Einnahmen des Käufers erfordert. Diese Gleichheit ist eine arithmetische Bedingung, keine Behauptung der tatsächlich beobachteten Einkommensentwicklung, für die hier vergleichbare Daten fehlen.
Der Kredit kann einen Teil dieser Lücke auffangen, indem er monatliche Zahlungen reduziert oder die Rückzahlung verlängert. Der externe Beitrag kann ihn für andere Haushalte decken. Aber diese beiden Unterstützungen verwandeln den Gesamtpreis nicht automatisch in einen Betrag, der der gesamten Bevölkerung zugänglich ist. Sie wählen Käufer aus, die die Finanzierungsbedingungen erfüllen können.
Im März 2019, vor dem Zusammenbruch der Bank, beschrieb BLOMINVEST bereits große unverkaufte Einheiten, den Rückgang eines Teils der Kunden des Golfs und die lokale Nachfrage, die sich eher an kleinen Gebieten orientiert. Die Bank verzeichnete 2018 60.714 Transaktionen, ein Rückgang von 17,44%, und hob die Schließung von Darlehen hervor. Das Problem betraf somit gleichzeitig den Preis, die Finanzierung und die Eigenschaften der produzierten Waren.
Ein Rückgang des Quadratmeterpreises reicht nicht immer aus, um diese letzte Dimension zu korrigieren. Zum gleichen Stückpreis kostet ein Gehäuse von 240 Quadratmetern doppelt so viel wie 120 Quadratmeter. Es kann auch zu höheren Belastungen führen. Für einen Haushalt, der durch sein Gesamtbudget eingeschränkt ist, bleibt ein großes Gebiet unzugänglich, auch wenn es pro Quadratmeter billiger erscheint als die verfügbaren kleinen Wohnungen.
Der Kreditverlust reduziert die Kaufkapazität auch bei unverändertem Einkommen stark
UN-Habitat beschreibt die Ausweitung der geförderten Finanzierung zwischen 1999 und 2018 und berichtet über 130.000 Wohnungsbaudarlehen im Jahr 2018 für 12,88 Milliarden Dollar. Nach der Krise hat sich der Bankenumfang erheblich verändert: Die Bank of Lebanon berichtet, dass alle Kredite von 58,1 Milliarden Dollar im Januar 2019 auf 5,2 Milliarden Dollar Ende 2025 gestiegen sind. Diese Summe umfasst alle Sektoren und ihre Entwicklung umfasst Rückzahlungen und Wechselkurseffekte. Es misst nicht einen entsprechenden Rückgang der neuen Immobilienkredite allein.
Um den Finanzmechanismus zu isolieren, sollten Sie eine Simulation in Betracht ziehen: ein verfügbares Monatseinkommen von 2.000 USD, eine monatliche Zahlung von 600 USD oder 30 Prozent des Einkommens, ein 20-jähriges abschreibungsfähiges Darlehen und ein Beitrag von 20 Prozent. Die unten aufgeführten Preise sind rechnerische Annahmen, nicht derzeit vorgeschlagene Angebote im Libanon. Gebühren, Versicherungen und Kaufsteuern sind ausgeschlossen.
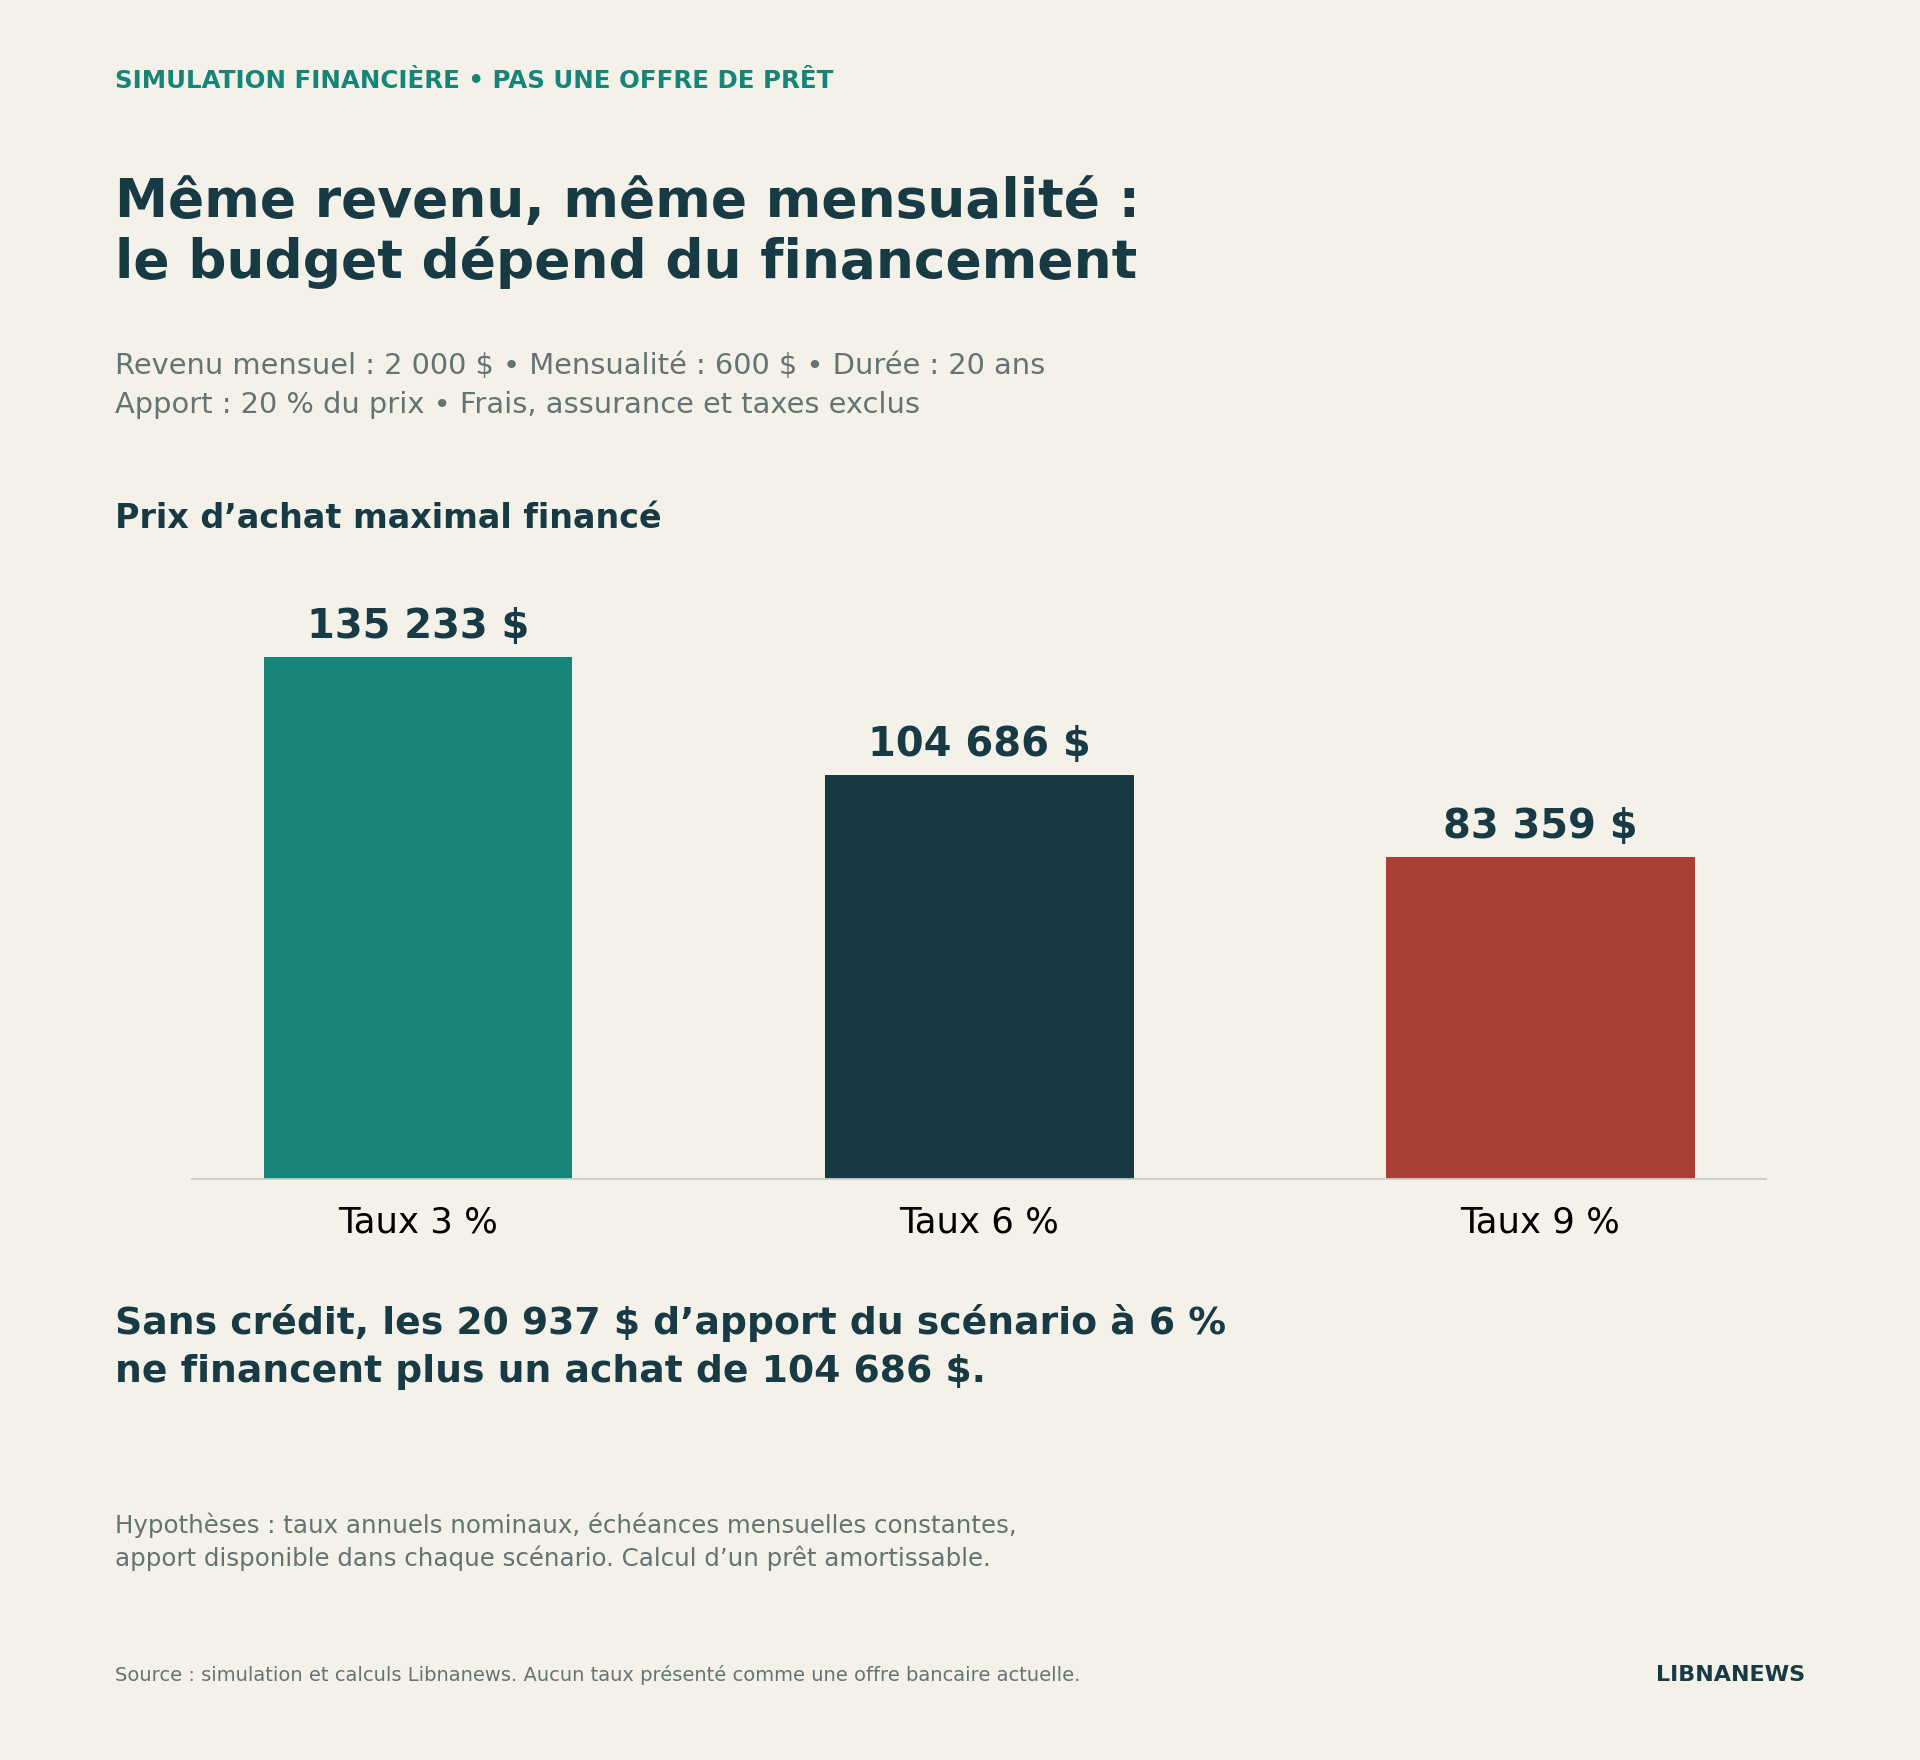
Mit einer nominalen Jahresrate von 3 Prozent bieten monatliche Zahlungen etwa 108.187 Dollar Kreditaufnahme und einen Kauf von 135.233 Dollar. Bei 6 Prozent werden diese Beträge $ 83.748 und $104.686. Mit 9 Prozent sind sie auf 66.687 $ und 83.359 $ gesunken. Zwischen den Annahmen von 3 und 9 Prozent sinkt das Immobilienbudget trotz gleicher Einnahmen, Dauer und monatlicher Anstrengungen um 38,4 Prozent. Die Berechnung geht davon aus, dass der Haushalt in jedem Fall den entsprechenden Beitrag leisten kann.
Die vollständige Abwesenheit eines Kreditgebers ist eine tiefere Veränderung als eine Zinserhöhung. Im Szenario von 6% wurde erwartet, dass der Haushalt etwa 20.937 US-Dollar an Beiträgen aufbringen würde. Ohne Kredit und ohne zusätzliche Ressourcen werden diese Einsparungen zu seinem gesamten Kaufbudget anstelle von 104.686 $. Der Finanzierungszwang entzieht somit in diesem Beispiel vier Fünftel seiner Akquisitionskapazität. Dieses Ergebnis sagt nicht einen Rückgang von 80% bei allen Preisen voraus: Andere Käufer haben Einsparungen oder externe Ressourcen. Es zeigt, warum Haushalte mit Einkommen vom Einkaufsmarkt verschwinden können.
Die Bank of Lebanon stellt eine Erholung in der Höhe der Darlehen und Vorschüsse in frischen Fonds fest, von 418 Millionen Dollar Ende 2024 auf 794 Millionen Dollar Ende 2025. Der Betrag schreitet von einer niedrigen Basis deutlich voran, bleibt aber ein begrenzter Wirtschaftskanal und nicht nur für den Wohnungsbau. Diese Rückforderung reicht daher nicht aus, um den Schluss zu ziehen, dass die Kunden, die zuvor durch die geförderten Immobiliendarlehen finanziert wurden, wiederhergestellt wurden.
Der Markt wird empfindlicher auf die Verteilung der verfügbaren Liquidität als auf das laufende Einkommen allein. Haushalte, die familiäre oder externe Unterstützung erhalten, können weiterhin einkaufen. Diejenigen, deren Ersparnisse immobilisiert sind oder deren Einkommen nicht in Schulden umgewandelt werden können, bleiben still. Persistente Transaktionen und eingeschränkte Zugänglichkeit können koexistieren.
Nach 2019 änderte die Abrechnungsmethode auch die Bedeutung der Preise
Die Weltbank erklärt in ihrem Frühjahrsbericht 2021, dass einige Einleger Vermögenswerte, die unübertragbar wurden, für den Erwerb von Immobilien im Jahr 2020 verwendeten. Diese Aktivität reagierte auf eine Umwandlung von Vermögenswerten: Tauschen Sie eine Bankschuld schwer zu mobilisieren gegen eine Immobilie. Es konnte nicht mit einer gewöhnlichen Zunahme der Immobilienkaufkraft der Haushalte gleichgesetzt werden.
Zwei Preise mit dem gleichen Dollarsymbol hatten nicht unbedingt den gleichen wirtschaftlichen Inhalt. Ein Verkäufer, der einen Bankscheck verwenden konnte, um eine Schuld zurückzuzahlen, war nicht in der Situation eines Eigentümers, der sofort verfügbare Mittel forderte. Ein ernsthafter historischer Vergleich muss daher die Verordnung spezifizieren. Andernfalls spiegelt ein Teil der Veränderung des Gesichtspreises die Differenz zwischen den Zahlungsmitteln wider, nicht die Veränderung des Wertes des Wohnraums.
Diese Unterbrechung verhindert, dass Referenzen aus der Zeit vor der Krise, eingefrorene einlagenfinanzierte Verkäufe und verfügbare Fondstransaktionen sicher miteinander verbunden sind. Es reduziert auch die Qualität der Werbung als Referenz: Zwei Eigentümer können Beträge aus unterschiedlichen Perioden und Finanzierungsbedingungen anzeigen, ohne dass diese Zahlen sofort vergleichbar sind.
Mietertrag gibt einen Konsistenztest, keinen universellen Wert
Für einen Investor kann der Preis mit dem Nettoeinkommen konfrontiert werden, das Wohnraum bietet. In einem vereinfachten Modell ohne Mietwachstum ist der aktivierte Wert das jährliche Nettoeinkommen geteilt durch die erforderliche Rendite. Letztere umfasst insbesondere das Risiko, die Illiquidität und die erwartete Vergütung des Kapitals. Höhere Wiederverkaufserwartungen oder der persönliche Gebrauch können die Argumentation des Käufers verändern.
Eine separate Simulation des Ausgangsfalls erlaubt es, diese Empfindlichkeit zu messen. Bei einem Nettomieteinkommen von 9.000 US-Dollar pro Jahr entspricht eine erforderliche Rendite von 3 Prozent einem Wert von 300.000 US-Dollar; 5 Prozent bis 180.000 US-Dollar; 7 Prozent bis etwa 128,571 US-Dollar. Die Miete hat sich nicht geändert: Nur die zur Risikoübernahme geforderte Vergütung ist gestiegen.
Wenn der gleiche Vermögenswert bei 300.000 USD angezeigt wird, während Käufer jetzt 5% dieses Nettoeinkommens verlangen, beträgt die Differenz zum aktivierten Wert 120.000 USD. Um den Preis zu rechtfertigen, ohne die Rendite zu ändern, wird erwartet, dass das Nettoeinkommen von 9.000 auf 15.000 US-Dollar steigen wird, was einem Anstieg von 66,7 Prozent entspricht. Die Diskussion wird dann überprüfbar: Erlauben die Mieten tatsächlich nach Kosten und freien Stellen diese Erhöhung?
Einen dauerhaft höheren Preis als diese Referenz kann jedoch ein Käufer zahlen, der Wert auf den persönlichen Gebrauch, eine seltene Situation oder eine Aussicht auf Mehrwert legt. Die Leistungsanalyse entfernt diese Motivationen nicht. Es zeigt, was die Mieteinnahmen finanzieren und welcher Teil des Preises auf anderen Erwartungen basiert. Ohne vergleichbare Mieten und beobachtete Entgelte kann kein ernsthafter nationaler Abzinsungssatz von diesem Modell abgezogen werden.
Land verstärkt Variationen, anstatt einen immateriellen Boden zu bilden
Das Grundstück wird oft als Kosten dargestellt, die die berechneten Preise rechtfertigen. Für ein neues Projekt ist sein nachhaltiger Preis jedoch ein Restwert: vorhersehbare Einnahmen abzüglich Baukosten, sonstige Kosten und die erforderliche Marge. Wenn die erwarteten Einnahmen sinken, kann der verfügbare Wert für Land viel schneller sinken.
Nehmen wir eine Simulation von 20 Häusern, die jeweils $ 150.000 verkauft wurden. Der erwartete Umsatz beträgt 3 Millionen. Wenn die Off-Site-Kosten 2,1 Millionen betragen und die Zielmarge von 10 Prozent des Umsatzes 300.000 US-Dollar beträgt, beträgt das maximale Landbudget 600.000 US-Dollar.
Ein Rückgang des Verkaufspreises um 20% reduziert den Umsatz auf 2,4 Millionen. Durch die Aufrechterhaltung der Off-Site-Kosten und einer Marge von 10 Prozent von 240.000 US-Dollar sinkt das Landbudget auf 60.000 US-Dollar. Der Preis für Wohnungen ist um 20% gesunken, aber der Restwert des Landes ist 90%. Dieses Ergebnis hängt von den Annahmen der Fixkosten und der Marge ab, die ausdrücklich beibehalten werden, um den Effekt zu isolieren.
Wenn der Befürworter bereits 600.000 US-Dollar bezahlt hätte, würde das Projekt in dieser Simulation zu einem Verlust von 300.000 US-Dollar führen, bevor zusätzliche Ausgabenänderungen vorgenommen werden. Dies erklärt seinen Abwärtswiderstand. Dies schafft jedoch nicht die fehlende Zahlungsfähigkeit des Käufers. Historische Kosten können eher zu einem wirtschaftlichen Verlust als zu einer Preisuntergrenze werden.
Wenn Grundbesitzer und Entwickler weiterhin die Einnahmen der besten Jahre behalten, kann die Anpassung zur Einstellung neuer Projekte führen. Zukünftiges Angebot wird reduziert, während einige fertige Waren unverkauft bleiben. Diese doppelte Bewegung ist nicht widersprüchlich: Die bereits produzierten Wohnungen entsprechen nicht unbedingt den neuen Budgets, und die angepassten Projekte sind nicht zu dem für das Land geforderten Preis rentabel.
Warum Verkäufer warten: Ein Schiedsverfahren zwischen Haltekosten und Verlust, um erkannt zu werden
Der Eigentümer ohne dringende Frist kann es vorziehen, zu warten, anstatt einen Verlust zu materialisieren. Der verschuldete Förderer oder Haushalt, der Liquidität benötigt, stößt auf eine andere Einschränkung. Diese Heterogenität schafft einen Markt, in dem Anbieter erhebliche Rabatte gewähren, während andere ihre Preise jahrelang beibehalten.
Die Kosten für das Warten bestehen aus zwei Elementen: Geldabflüssen wie Wartung und Abgaben und der Rückgabe, auf die der Eigentümer verzichtet, indem er keinen möglichen Verkauf abholt. Der zweite ist weniger sichtbar. Es gibt sogar, wenn die Immobilie die Kreditaufnahme nicht unterstützt.
Betrachten Sie eine neue Simulation: heute 200.000 Dollar zu verkaufen oder drei Jahre lang eine leere Wohnung zu behalten, um auf 220.000 Dollar zu hoffen, mit jährlichen Kosten von 2.000 Dollar und einem Diskontsatz von 6%. Der Barwert des aufgeschobenen Verkaufs, nach diesen am Ende eines jeden Jahres gezahlten Kosten, beträgt ungefähr $ 179370. Trotz eines Anstiegs des Gesichts von 10% zerstörte das Warten hier im Vergleich zum sofortigen Verkauf etwa 20.630 $.
Um die beiden Optionen unter diesen Bedingungen gleichwertig zu machen, sollte der Verkauf in drei Jahren etwa 244.570 USD oder 22,3% über dem heute verfügbaren Preis erreichen. Diese Schwelle steigt mit jährlichen Kosten, Risiken und alternativen Erträgen. Es sinkt, wenn Wohnraum in der Zwischenzeit Nettoeinkommen bietet. Es hängt auch von der realen Möglichkeit ab, den Verkaufserlös zu platzieren oder zu verwenden, was in einem geschwächten Finanzsystem besonders wichtig ist.
Die Arbeit des 2020 LCPS und des 2024 Beirut Urban Lab analysieren genau die Rolle von Ausnahmen und die niedrigen Steuerkosten für die Beibehaltung freier Einheiten. Eine Erhöhung der Haftkosten kann daher das Schiedsverfahren verändern. Aber es reicht nicht unbedingt, eine Preislücke von mehreren hundert Prozent zu schließen. Seine Wirksamkeit hängt vom Umfang der Probenahme, seiner Grundlage, seiner Anwendung und den Mitteln des Eigentümers ab. Unbewohnbare Wohnungen, Rechtsstreitigkeiten und gefährdete Situationen müssen von verfügbaren leeren Vermögenswerten unterschieden werden.
Vier mögliche Trajektorien und Indikatoren, die es ermöglichen würden, sie zu trennen
Welche Veränderungen würden den Handel freisetzen?
Öffnen Sie die Szenarien, um die zu überwachenden Bedingungen, Mechanismen und Zeichen zu untersuchen. Dies ist ein Analyseraster ohne nationale Wahrscheinlichkeit oder Prognose.
1. Längere Erwartungen: wenige Verkäufe, harter Werbepreis
Bedingungen:begrenzte finanzierung, niedrig verschuldete verkäufer, niedrige haltekosten und hoffnung auf einen besser ausgestatteten zukünftigen käufer.
Mechanismus:das vom Verkäufer akzeptierte Minimum bleibt über dem Budget des Käufers. Der Handel schrumpft, anstatt allen einen einzigen Preis aufzuerlegen.
Zu beachten:alte Anzeigen, lange Verzögerungen, Auszahlungen ohne Verkauf, anhaltende Vakanz. Eine Erhöhung des durchschnittlichen Betrags pro Akt kann dieses Szenario begleiten, wenn kleine Transaktionen weiter verschwinden.
2. Verhandlungsanpassung: Preis und Finanzierung nähern sich
Bedingungen:zuverlässige verkaufsreferenzen, reduzierte anforderungen bestimmter verkäufer, nachhaltige kredit- oder versorgungsangebote, anpassung von oberflächen und verwendungen.
Mechanismus:ein Schnittpunkt zwischen akzeptiertem Mindestpreis und Akquisitionsbudget wieder auftritt. Eigentum kann verkauft oder geleast werden.
Zu beachten:kürzere Fristen, trotz sinkender Werbung abgeschlossene Verkäufe, steigende Auslastung. Der unverkaufte Bestand nimmt nur ab, wenn die Outputs die neuen Einträge übersteigen.
3. Verkaufsbeschränkungen: schnellere Korrektur, Verlustrisiko
Bedingungen:dringende liquiditätsanforderungen, fälligkeiten, erhöhte gebühren oder eine änderung der erwartungen in einem niedrig liquiden segment.
Mechanismus:der Reservepreis sinkt schneller. Billigere Verkäufe werden zu neuen Referenzen; Sie können auch den Wert von Garantien reduzieren.
Zu beachten:konzentration von Preisnachlässen unter Zwangsverkäufern, größere Unterschiede zwischen vergleichbaren Waren, Verluste aus Projekten und Überarbeitung der Grundstückswerte. Ein lokaler Niedergang reicht nicht aus, um einen nationalen Zusammenbruch zu demonstrieren.
4. Rückgabe von Bargeld: Wiederaufnahme von Verkäufen ohne allgemeine Zugänglichkeit
Bedingungen:neue externe inputs, käufer mit leveraged funds oder verbesserte finanzierung für bestimmte segmente.
Mechanismus:die Zahlungsfähigkeit entspricht den Anforderungen der Verkäufer. Transaktionen können ohne einen starken Preisverfall fortgesetzt werden.
Zu beachten:herkunft der Mittel, Kategorien der gekauften Waren, Preis-Einkommens-Verhältnis und Nachverkaufsbelegung. Eine Erholung, die von einer kleinen Kundschaft finanziert wird, kann unverkaufte Waren aufnehmen, ohne das Wohnungsproblem der lokalen Haushalte zu lösen.
Libnanews Analyse. Mechanismen können in verschiedenen Segmenten koexistieren.
Diese Trajektorien können nach Nachbarschaften und Immobilienkategorien koexistieren. Es gibt keine Wahrscheinlichkeiten: Die zur Schätzung eines nationalen Modells erforderlichen Reihen fehlen. Ihre Nützlichkeit besteht darin, die entscheidenden Variablen und die zu beobachtenden Ergebnisse zu identifizieren, anstatt einen einheitlichen, grundlosen Rückgang anzukündigen.
Was die Analyse feststellt und was sie offen lässt
Erste Schlussfolgerung: Die Disadjustierung liegt vor 2019.Das 1996-1997 Nationalarchiv und die Schwierigkeiten der großen Einheiten vor der Bankenkrise wurden gegründet. Die Ausweitung der Finanzierung und des externen Kapitals hat möglicherweise Transaktionen in bestimmten Segmenten ermöglicht, ohne den Unterschied zwischen dem gebauten Produkt und den Mitteln der lokalen Nachfrage zu beseitigen.
Zweite Schlussfolgerung: Der Zugang zu Finanzmitteln ist eine Determinante der Kaufkapazität.Die Abschaffung von Krediten verändert nicht nur monatliche Zahlungen, sondern verwandelt einen 20-jährigen Kauf in einen sofort mobilisierbaren sparabhängigen Kauf. Simulationen messen diesen Mechanismus, ohne zu behaupten, das Budget aller libanesischen Haushalte zu replizieren.
Dritte Schlussfolgerung: Der Widerstand einer Werbung zeigt nicht den Widerstand des erreichbaren Wertes.Übersteigt der Mindestbetrag des Verkäufers den von den Käufern finanzierten Höchstbetrag, kann dies zu einem Nichtverkauf führen. Die Kosten für Haft, Verschuldung und Erwartungen bestimmen, wie lange diese Situation dauern kann.
Vierte Schlussfolgerung: 2026 Daten zeigen weniger Transaktionen und höhere Durchschnittsbeträge, nicht eine allgemeine Preiserhöhung.Vakanzumfragen zeigen auch, dass ein Verkauf und eine Wiederverwendung zwei getrennte Ergebnisse sind. Die Messung des Ausstiegs aus der Krise erfordert daher eine gleichzeitige Überwachung der tatsächlich abgeschlossenen Preise, der Verkaufsfristen, der vermarkteten Lagerbestände, der Besetzung und des Zugangs zu Finanzmitteln.
Die zentrale wirtschaftliche Konsequenz ist das Risiko von Anlagekapital: Wohnraum deckt nicht den zahlungsfähigen Bedarf, Anbieter können den von ihnen beanspruchten Wert nicht mobilisieren und Projekte erwarten unrealistische Einnahmen. Die Korrektur kann in Form eines Preisverfalls, einer Änderung der Nutzung, einer wiederhergestellten Finanzierung oder einer langen Stagnation des Handels erfolgen. Was es bestimmt, ist nicht die Beibehaltung der Zahlen in den Anzeigen, sondern die effektive Abstimmung zwischen den Bedingungen der Verkäufer und den Mitteln der Käufer.

Kommentare