

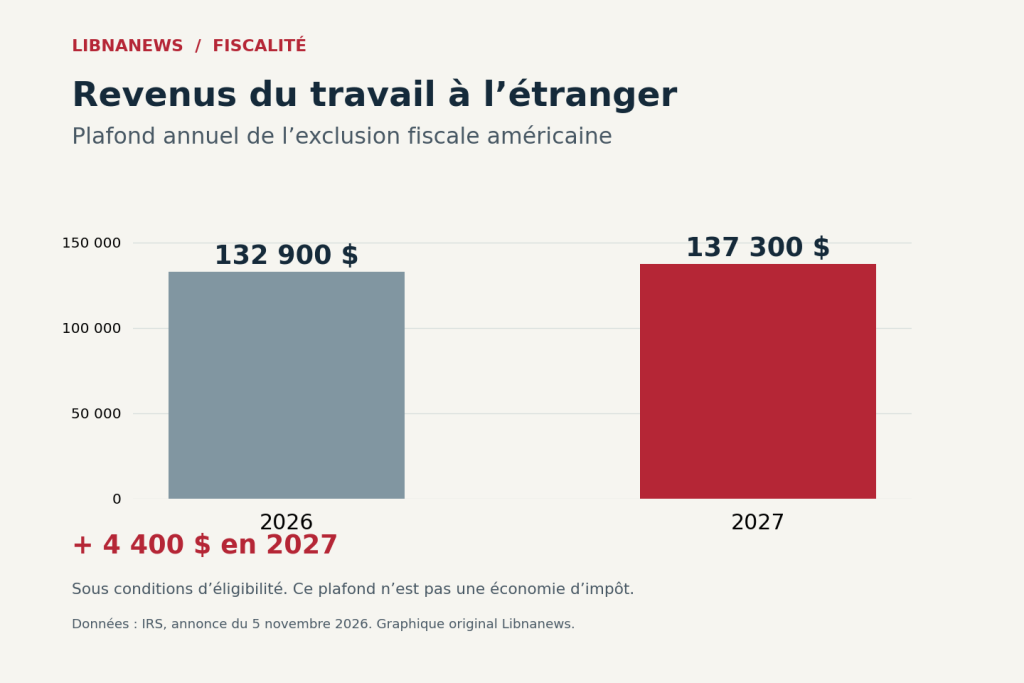
US 2027 Steuern werden immer präziser. Am 5. November 2026 kündigte die Bundessteuerverwaltung an, dass jährlich fast 70 Bestimmungen angepasst würden. Die Schwellen der Raten, der Pauschalabzug und mehrere Gutschriften steigen. Für US-Steuerzahler, die im Ausland arbeiten, wird die Obergrenze für den Ausschluss von Geschäftseinkommen 137.300 US-Dollar erreichen, verglichen mit 132.900 US-Dollar im Jahr 2026. Diese Beträge beziehen sich im Allgemeinen auf Erklärungen, die im Jahr 2028 eingereicht wurden.
Die Ankündigung ist für Haushalte in den Vereinigten Staaten von Interesse, insbesondere in der libanesischen Diaspora. Es betrifft auch einige amerikanische Bürger, die im Libanon oder in einem anderen Land leben. Ihr Wohnsitz im Ausland hebt nicht allein ihre US-Steuerpflichten auf. Die Anwendung der Maßnahmen hängt jedoch vom Steuerstatus, der Art des Einkommens und den Bedingungen der einzelnen Leistungen ab.
Die Aktualisierung basiert auf der jährlichen Inflationsindexierung. Sie greift in den bestehenden Rechtsrahmen ein. Die Veröffentlichung vom 5. November ist daher keine neue Reform, die nach den amerikanischen Wahlen beschlossen wurde. Sie legt nutzbare Beträge für das Geschäftsjahr 2027 fest, wobei die Einkommensteuersätze zwischen 10% und 37% liegen bleiben.
US-Steuern 2027: Der zu unterscheidende Kalender
Drei Termine können verwirrend sein. Die Ankündigung kam im November 2026. Die neuen Schwellenwerte beziehen sich auf die Einnahmen für das Geschäftsjahr 2027. Die entsprechenden Erklärungen werden in der Regel im Jahr 2028 eingereicht. Die Frühjahrsberichterstattungskampagne 2027 betrifft die Einnahmen von 2026.
Diese Verzögerung zählt zum Vergleich der Skalen. Ein Haushalt, der seine nächste Rückkehr vorbereitet, sollte die 2026-Schwellenwerte nicht durch die für 2027 angekündigten ersetzen. Ebenso ändert die Erhöhung einer Obergrenze für das nächste Jahr nicht rückwirkend eine bereits eingereichte Erklärung. Das Jahr des Einkommens bleibt die erste Benchmark, die überprüft wird.
Ein Pauschalabzug von $ 33.200 für ein Paar
Für verheiratete Paare, die eine gemeinsame Erklärung abgeben, wird der Pauschalabzug im Jahr 2027 $ 33.200 erreichen. Es erhöht sich um $ 1.000 gegenüber 2026. Für alleinstehende und verheiratete Personen, die separat berichten, werden es 16.600 $ sein. Der für die Kategorie « Haushaltsleiter » der Vereinigten Staaten geltende Betrag beträgt 24.925 USD.
Diese Kategorie entspricht einem Steuerstatus, der bestimmten Bedingungen unterliegt. Es leitet sich nicht einfach davon ab, die Person zu sein, die ein Haus finanziert. Bei den angekündigten Beträgen handelt es sich um die grundlegenden Abzüge. Bestimmte Situationen, wie Alter oder Blindheit, können für zusätzliche Beträge in Betracht kommen.
Ein Abzug reduziert das Einkommen für steuerliche Zwecke. Es ist kein an den Steuerzahler gezahlter Betrag. Somit kündigt die $ 1.000 Erhöhung für eine gemeinsame Erklärung keine automatische Rückzahlung von $ 1.000 an. Ihre Wirkung hängt insbesondere vom zu versteuernden Einkommen und anderen Elementen der Erklärung ab.
Die sieben Sätze bleiben bestehen, die Schwellenwerte ändern sich
Die Bundesskala behält sieben Grenzsätze. Die folgenden Schwellenwerte gelten für das zu versteuernde Einkommen nach den anwendbaren Abzügen. Sie dürfen nicht als Bruttolohnniveaus gelesen werden.
| Marginalsatz | Einheitliches steuerpflichtiges Einkommen | Ehepaar, gemeinsame Erklärung |
|---|---|---|
| 10 % | Bis zu 12.800 $ | Bis zu 25.600 $ |
| 12 % | Über $ 12.800 | Über $ 25.600 |
| 22 % | Über $52,025 | Über 104.050 $ |
| 24 % | Über $109,125 | Über 218,250 $ |
| 32 % | Über 208.325 $ | Über 416.650 $ |
| 35 % | Mehr als 264.550 $ | Über 529.100 $ |
| 37 % | Über 611,375 $ | Über $793,650 hinaus |
Jeder Satz gilt für den Einkommensanteil seines Bandes bis zum nächsten Schwellenwert. Das Überschreiten einer Schwelle unterwirft daher nicht alle Einnahmen dem höheren Satz. Der Grenzsatz unterscheidet sich von dem tatsächlich unterstützten Durchschnittssatz. In dieser Tabelle werden andere Meldepositionen oder Sondersysteme für bestimmte Einkünfte nicht erfasst.
Im Ausland, ein Ausschluss von $ 137.300
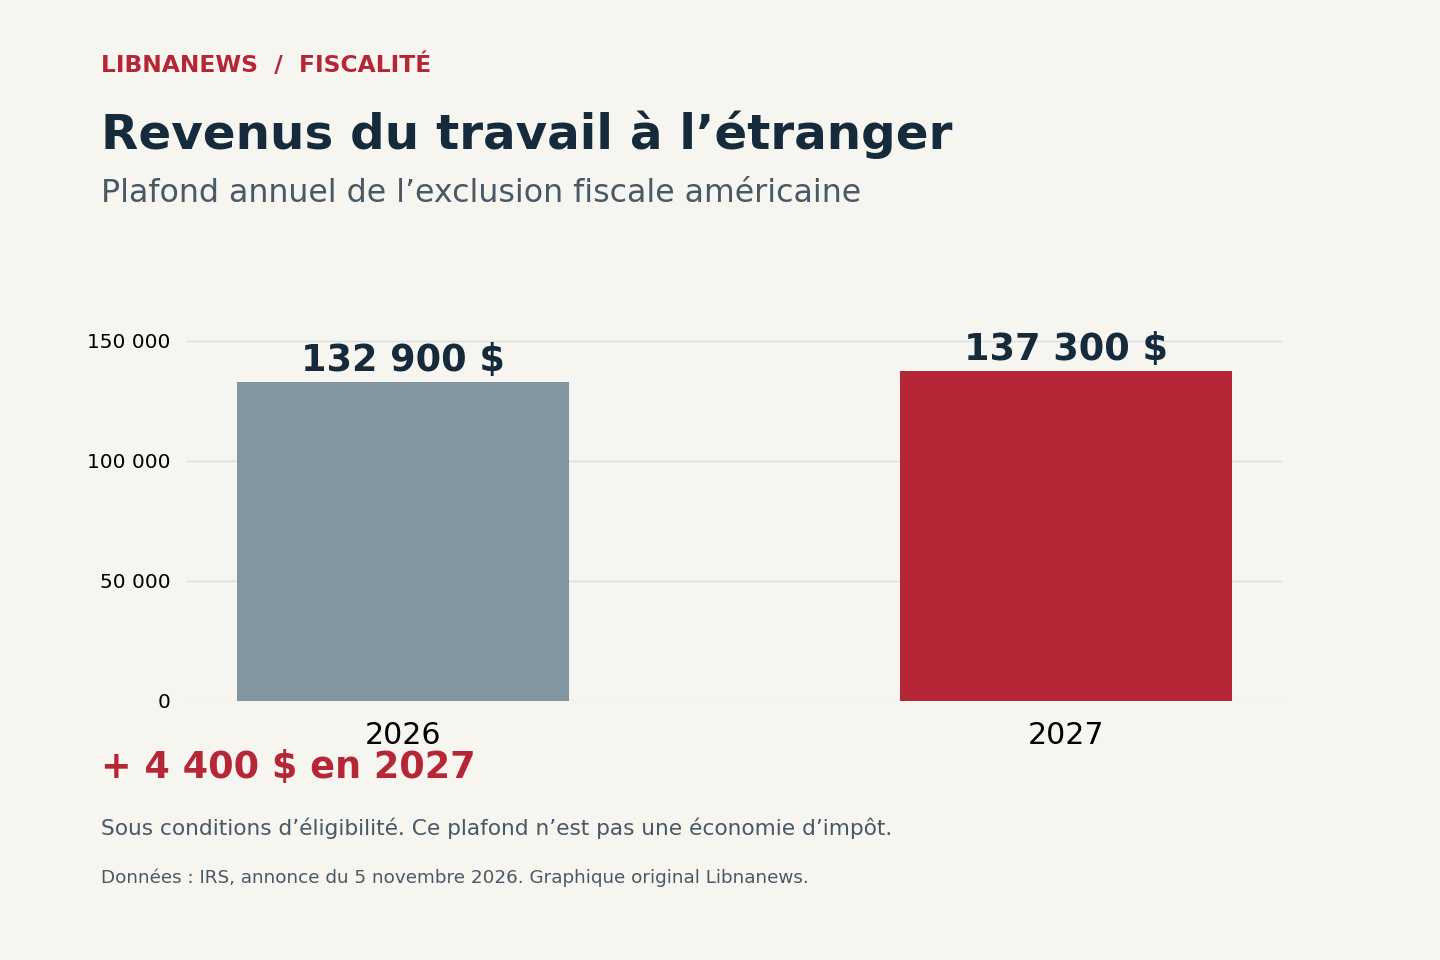
Die jährliche Obergrenze für den Ausschluss ausländischer Erwerbseinkommen wird von 132.900 USD auf 137.300 USD erhöht. Der Anstieg beträgt 4.400 $. Diese Regelung ermöglicht es unter bestimmten Bedingungen, ausländische Berufseinkommen von der Berechnung der Bundeseinkommensteuer auszuschließen. Dies ist weder eine Zahlung noch eine allgemeine Befreiung von allen außerhalb der Vereinigten Staaten erhaltenen Ressourcen.
Um sich zu qualifizieren, sind ausländisches Berufseinkommen und ein Gewerbesteuerdomizil im Ausland erforderlich. Die Regeln sehen dann unterschiedliche Tests vor. Insbesondere kann ein US-Bürger das Kriterium des tatsächlichen Aufenthalts im Ausland für einen ununterbrochenen Zeitraum einschließlich eines ganzen Geschäftsjahres erfüllen.
Eine andere Route ist eine physische Präsenz im Ausland von mindestens 330 vollen Tagen für 12 aufeinanderfolgende Monate. Die Bedingungen für US-Steuerbewohner, die keine US-Bürger sind, sind einzigartig. Die bloße Tatsache, im Libanon zu besitzen oder zu bleiben, macht es daher nicht möglich, die Förderfähigkeit zu bestimmen.
Die Art der erhaltenen Beträge bleibt entscheidend. Die Regelung umfasst Arbeitseinnahmen wie Löhne oder Gebühren. Renten und Renten fallen nicht unter diese Definition. Für berechtigte Selbstständige kann der Ausschluss die Einkommensteuer senken, ohne die US-amerikanische Selbstständigkeitssteuer zu senken.
Für einen amerikanischen Bürger, der im Libanon lebt, kann die neue Obergrenze somit von praktischer Tragweite sein. Aber es befreit nicht automatisch von der Einreichung einer amerikanischen Erklärung. Die globalen Einnahmen sind im Prinzip immer noch vom US-Steuersystem betroffen. Die verfügbaren Leistungen müssen in der entsprechenden Erklärung angegeben werden.
Kinderkredit erhöht sich um 100 $
Die maximale Steuergutschrift für Kinder wird 2027 $ 2.300 erreichen, verglichen mit $ 2.200 im Jahr 2026. Der erstattungsfähige Anteil erhöht sich auf 1.800 USD oder weitere 100 USD. Diese Obergrenzen garantieren nicht, dass jede Familie den Höchstbetrag erhält. Förderfähigkeit und Berechnung unterliegen weiterhin den Kreditvorschriften.
Die Differenz zum Pauschalabzug ist wesentlich. Ein Kredit beeinflusst die berechnete Steuer, während ein Abzug das steuerpflichtige Einkommen beeinflusst. Der erstattungsfähige Charakter beantwortet eine andere Frage: die Möglichkeit, einen Teil des Kredits über die fällige Steuer hinaus zu erhalten. Das direkte Hinzufügen aller angekündigten Obergrenzen spart daher nicht die Steuerlast eines Haushalts.
Steuerzahler mit Einkommen oder Pfändungen in mehreren Ländern müssen auch ihre separaten Berichtspflichten überprüfen. Bestimmte Erträge aus ausländischen Konten bleiben auch dann fällig, wenn es keine steuerpflichtigen Einnahmen aus diesen Konten gibt. Durch die Anhebung der Einkommensobergrenze werden sie nicht aufgehoben.
Die veröffentlichten Beträge sind nun die föderalen Benchmarks für 2027. Ihre Anwendung auf eine individuelle Situation erfordert die Überprüfung des Status und der Bedingungen jedes Produkts. Alle zukünftigen Gesetzesänderungen könnten zu neuen Anweisungen führen, bevor 2028 zurückgegeben wird.

Kommentare