

Vor 2019 identifizierten mehrere IWF-Modelle eine Überbewertung des libanesischen Pfunds, wobei die Ergebnisse je nach Methode und Szenario zwischen 9,1% und 66% lagen. Seit der Stabilisierung um 89 500 LL/USD können steigende Inlandspreise die relativen Preise weiter verschlechtern. Beide Perioden unterscheiden sich jedoch in Bezug auf Finanzierung, Bilanzen und Dollarisierung. Die Analyse muss diese Mechanismen trennen, um festzustellen, was wieder passiert und was sich geändert hat.
Drei Fragen werden verwendet, um den Vergleich zu testen. Hält der nominale Preis libanesische Waren und Dienstleistungen zu einem Preis, der mit ausländischen Märkten vereinbar ist? Finanzieren Fremdwährungszuflüsse die Bedürfnisse des Landes nachhaltig? Welche Auswirkungen hat schließlich eine Änderung des Wechselkurses für Schulden, Einlagen und Einkommen je nach Währung? Die Antworten leiten sich nicht von der einzigen Stabilität des Dollars oder seinem absoluten Niveau ab.
Die3.000 LL / USD vor 2019wird hier als Hypothese betrachtet: keine in den eingesehenen Dokumenten identifizierte Primärstudie erlaubt es, genau diesen Wert mit einem überprüfbaren Datum, einer Methode und Annahmen zuzuordnen. IWF-Bewertungen liefern eine Diagnose von Fehlausrichtungen, nicht eine einzige nominale Parität. Die folgenden Berechnungen unterscheiden Beobachtungen, veröffentlichte Modellergebnisse und Simulationen, die einen Mechanismus isolieren. Die verfügbaren Daten sind am 8. November 2026.
1. Begriffsbestimmungen: nominaler Zinssatz, realer Zinssatz und Saldo
Dienominalsatzist die Anzahl der Bücher, die benötigt werden, um einen Dollar zu bekommen: 1 507,5 gestern, 89 500 als aktuelle Referenz. Es ist ein beobachtbarer Preis, mit konkreten Bedingungen. Es sollte auch geklärt werden, ob es sich um einen in bar verfügbaren Dollar, eine internationale Überweisung, einen alten Bankeintrag oder einen auf eine regulierte Transaktion angewendeten Kurs handelt. Ein in Dollar ausgedrückter Anspruch, der nicht frei abgehoben werden kann, hat nicht die gleiche Liquidität wie eine Note.
Dierealer zinssatzpreise nach der Umrechnung in eine gemeinsame Währung vergleichen. Mit E in Pfund pro Dollar ausgedrückt, kann ein bilateraler Indikator E × ausländische Preise / libanesische Preise schreiben. In dieser Konvention bedeutet ein Rückgang eine echte Aufwertung: Der libanesische Korb wird relativ teurer. Andere Indizes verwenden die umgekehrte Konvention. Lesen Sie immer die Definition, bevor Sie die Richtung einer Kurve interpretieren.
Dietatsächlicher effektiver wechselkursoder TCER, erweitert diesen Vergleich auf mehrere Handelspartner, mit Gewichten. Es ist daher weder der Dollar noch der Preis einiger weniger Produkte in Beirut. Der IWF unterscheidet diese Maßnahmen in seinemerläuterung des realen austauschsundmethodik ihrer tatsächlichen indizes.
Schließlich ist diesaldosatzist ein Modellergebnis: das Niveau, das unter bestimmten Annahmen mit Produktivität, Handel, externen Vermögenswerten, Finanzierungsströmen und einem nachhaltigen Wirtschaftspfad vereinbar ist. Es ist nicht direkt beobachtbar. Eine Schätzung kann sich ändern, wenn der Energiepreis steigt, wenn ein Krieg Produktionskapazitäten zerstört oder wenn sich Diaspora-Transfers im Laufe der Zeit ändern.
Die Wahl eines Basisjahres löst diese Schwierigkeit nicht. Ein realer Index von 100 bedeutet nur, dass er auf das gewählte Jahresniveau zurückkehrt. Wenn dieses Jahr bereits unausgewogen war, stellt die Rückkehr zu 100 das Gleichgewicht nicht magisch wieder her. In ähnlicher Weise kann ein stabiler Preis für mehrere Jahre in einer produktiven Wirtschaft vollkommen nachhaltig sein, aber in einer Wirtschaft, die ihre externen Einnahmen verliert, immer teurer werden.
2. Was die Modelle vor 2019 tatsächlich sagten
Der nachprüfbare Verweis ist Anhang II des2019 IWF Artikel IV Bericht, gewidmet der externen Evaluierung 2018. Es präsentiert vier Ergebnisse, die getrennt werden müssen: 50 Prozent Überbewertung bei stabilisierter Nettoaußenposition auf -128 Prozent des BIP; 66 Prozent bis -100 Prozent im Jahr 2024; 63 Prozent beim Leistungsbilanzansatz; 9,1 Prozent beim IREER-Ansatz. Der Bericht selbst hebt Datenqualitätsprobleme und die Auswirkungen des syrischen Konflikts hervor.
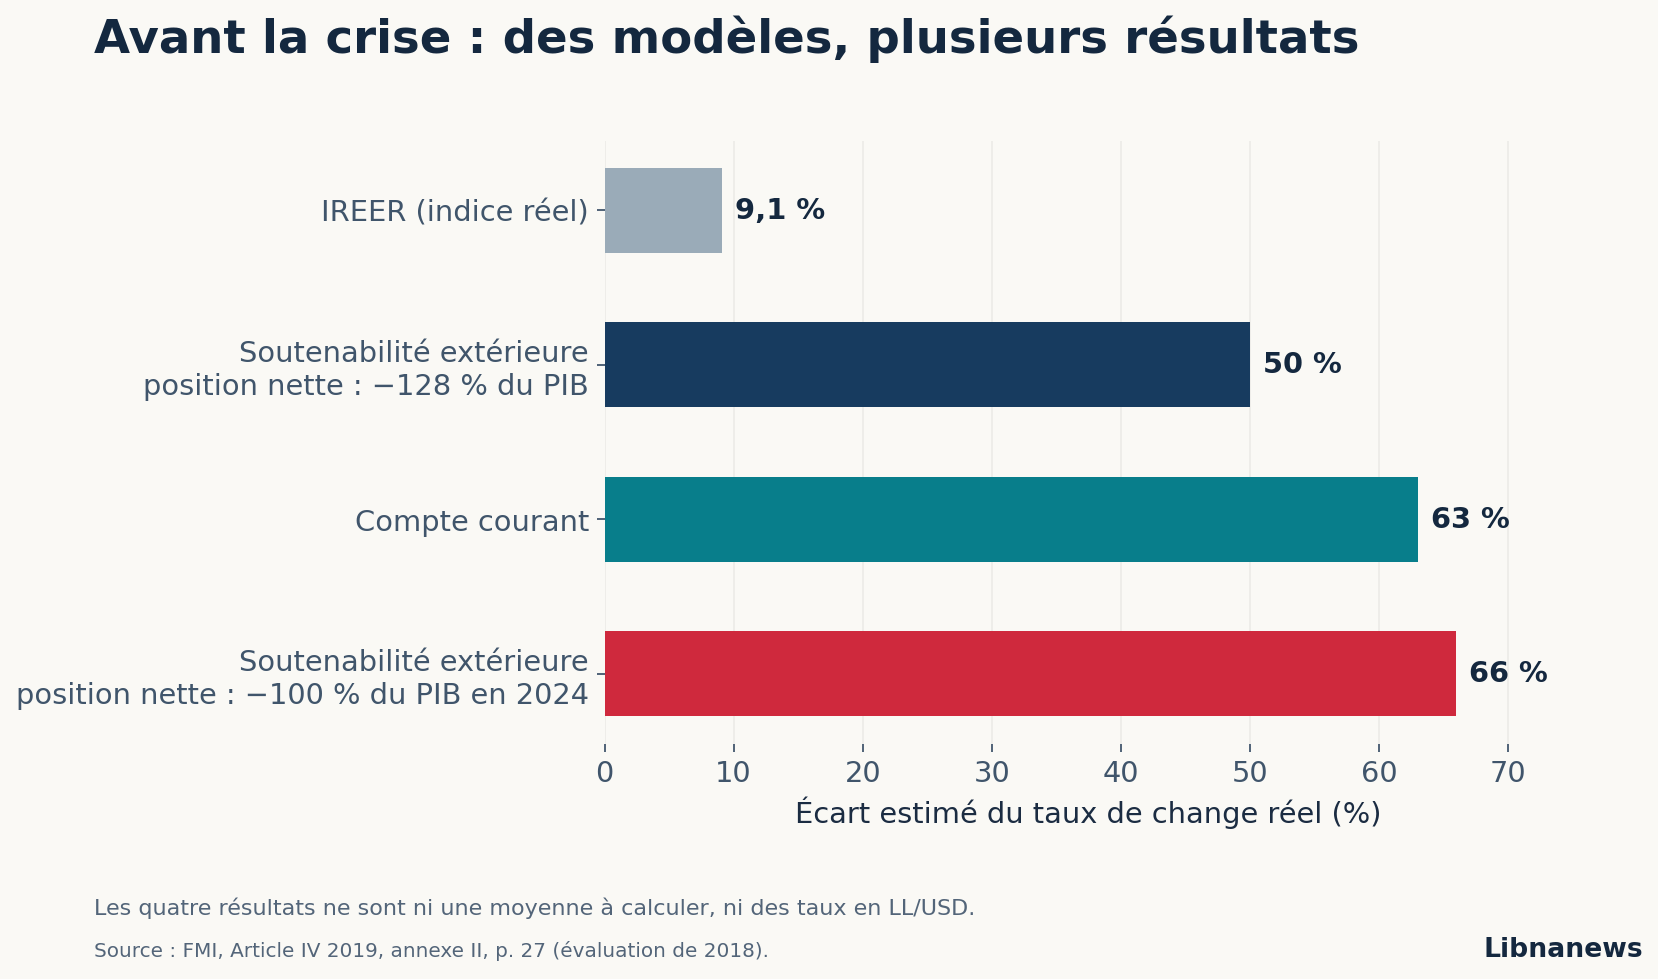
Diese Verbreitung liefert wichtige Informationen. Ein Girokontenmodell fragt, welche Korrektur den Außenhandel und das Einkommen näher an ein Niveau bringen könnte, das als mit den Eigenschaften des Landes vereinbar angesehen wird. Stattdessen untersucht ein Nachhaltigkeitsmodell die Entwicklung des Netto-Außenvermögens und der zu finanzierenden Verpflichtungen. Eine Regression des realen Index nutzt eine geschätzte Beziehung zwischen dem Wechselkurs und seinen Determinanten. Die Fragen unterscheiden sich, auch die Antworten.
Es wäre daher falsch, die vier Ziffern zu addieren, ihren Durchschnitt zu nehmen und das Ergebnis « realen Wert des Buches » zu taufen. Sie stellen keine vier unabhängigen Umfragen desselben Kurses dar. Die beiden Nachhaltigkeitsergebnisse spiegeln insbesondere zwei unterschiedliche Ziele für dieselbe Berechnungsfamilie wider. Sie sind nicht die Grenzen eines statistischen Konfidenzintervalls.
Die Zahl von 3.000 kann dennoch verwendet werden, um eine Argumentation zu erklären, vorausgesetzt, dass es eine Hypothese bleibt. Wenn man von einem nachhaltigen Preis von 3.000 statt 1.500 ausgeht, wird der Preis des doppelten Dollars und der Dollarwert eines Pfunds durch zwei geteilt. Zu sagen, dass der Dollar um 100% steigen muss und dass das Pfund 50% verlieren muss, beschreibt dann die gleiche Operation mit zwei verschiedenen Nennern. Diese Asymmetrie erklärt einen Teil der Verwirrung in der öffentlichen Debatte.
Es verbietet auch die mechanische Umwandlung einer « 50% Überbewertung » eines realen Index in einen Dollar bei £ 3.000. Es ist notwendig, die Modellkonvention, die Definition der Differenz, die gewählten Preise und die erwartete Reaktion dieser Preise nach der Anpassung zu kennen. Eine reale Zinsberechnung liefert nicht direkt eine nominale Wechselkursschätzung. Selbst eine arithmetisch korrekte Formel kann wirtschaftlich falsch werden, wenn sie annimmt, dass alle anderen Preise stationär bleiben.
3. Einfuhren und Produktion: Isolierung der Auswirkungen des Austauschs
Bei einem in Dollar in Rechnung gestellten Import prüft der Preis vor Steuern und Margen eine einfache Beziehung:preis in Pfund = Kurs LL / USD × Preis in DollarEin in Rechnung gestelltes Vermögen in Höhe von 100 US-Dollar kostet in einer Klasse von 1.500 £ 150.000, verglichen mit 300.000 bis 3.000 $. Mit einem vorübergehend unveränderten Einkommen von 1,5 Millionen Pfund wird die Kaufkraft von 10 auf 5 Einheiten erhöht. Dies ist ein Umwandlungseffekt, der unter der Annahme berechnet wird, dass sich der Lieferant, Steuern und Margen nicht ändern.
Der lokale Hersteller ist von der umgekehrten Umstellung betroffen. Ein Inlandspreis von £ 150.000 ist $ 100 bis $ 1.500, aber $ 50 bis $ 3.000. Wenn diese Kosten ein Gehalt oder eine Miete sind, die sich nicht sofort anpasst, reduziert die Abschreibung ihr Dollar-Äquivalent. Wenn der Vertrag auf den Dollar indexiert wird, verschwindet der Gewinn, sobald der Betrag in Pfund revidiert wird.
Die Auswirkungen auf die Wettbewerbsfähigkeit hängen daher vom Anteil der tatsächlich gezahlten Kosten in lokaler Währung ab. Betrachten Sie drei Unternehmen mit anfänglichen Kosten von 100 US-Dollar. In dieser Simulation steigt der Preis des Dollars um 20 Prozent, direkt in Dollar angegebene Kosten bleiben fest und die Kosten in Büchern werden noch nicht neu bewertet. Ihre Kosten nach dem Wechsel sind: Anteil in Dollar + Anteil in Pfund / 1.20.
| Anteil der Fixkosten in Pfund | Anfangskosten in Dollar | Kosten nach 20 Prozent Anstieg | Kostenrückgang in Dollar |
|---|---|---|---|
| 20 % | 100 | 96.67 | 3,3 % |
| 50 % | 100 | 91.67 | 8,3 % |
| 80 % | 100 | 86.67 | 13,3% |
Eine Tätigkeit, die viel nicht indexierte Hausarbeit verwendet, kann daher mehr von Abschreibungen profitieren als eine Tätigkeit, die von Kraftstoff, Komponenten und in Dollar gezahlten Mieten abhängig ist. Wenn die Hälfte der angenommenen Buchfestkosten letztlich indexiert wird, sinkt der zentrale Fallgewinn von 8,3% auf 4,2%. Bei vollständiger Indexierung aller Kosten wird sie in diesem Modell zu Null.
Diese Unterscheidung erklärt, warum das Wechselkursniveau nicht ausreicht, um die Ausfuhren vorherzusagen. Es ist notwendig, den Verkaufspreis, die Stückkosten, den Importanteil, die Verträge und die Mengen zu kennen, die das Unternehmen liefern kann. Eine verbesserte Marge kann einen Preisrückgang im Ausland finanzieren, kann aber auch durch die Rückzahlung einer Schuld, Reparatur oder Erhöhung der Fracht aufgefangen werden. Der Übergang vom Austausch zur Wettbewerbsfähigkeit ist eine Kette von Entscheidungen, keine Buchhaltungsidentität.
Umgekehrt begünstigt ein zu hoher Preis relativ importierte Waren und erhöht die in Dollar umgerechneten Inlandskosten. Dieser Mechanismus reicht nicht aus, um festzustellen, dass alle Einfuhren exzessiv sind: Maschinen und Inputs können die zukünftige Produktion erhöhen. Das Ungleichgewicht entsteht, wenn die Höhe der externen Ausgaben die nachhaltigen Einnahmen und Finanzierungen, die sie generieren, übersteigt.
4. Der externe Bedarf: Vergleich der Beträge und ihrer Finanzierung
Dieweltbank Libanon Factsheet vom Oktober 2026bietet eine überarbeitete Serie, um Jahre zu vergleichen, ohne statistische Jahrgänge zu mischen. Das Leistungsbilanzdefizit erreichte 2018 13,37 Milliarden US-Dollar, 2025 9,26 Milliarden US-Dollar und 2026 8,31 Milliarden US-Dollar. Im Vergleich zum BIP machen diese Beträge 24,2%, 25,1% und 21,3% aus.
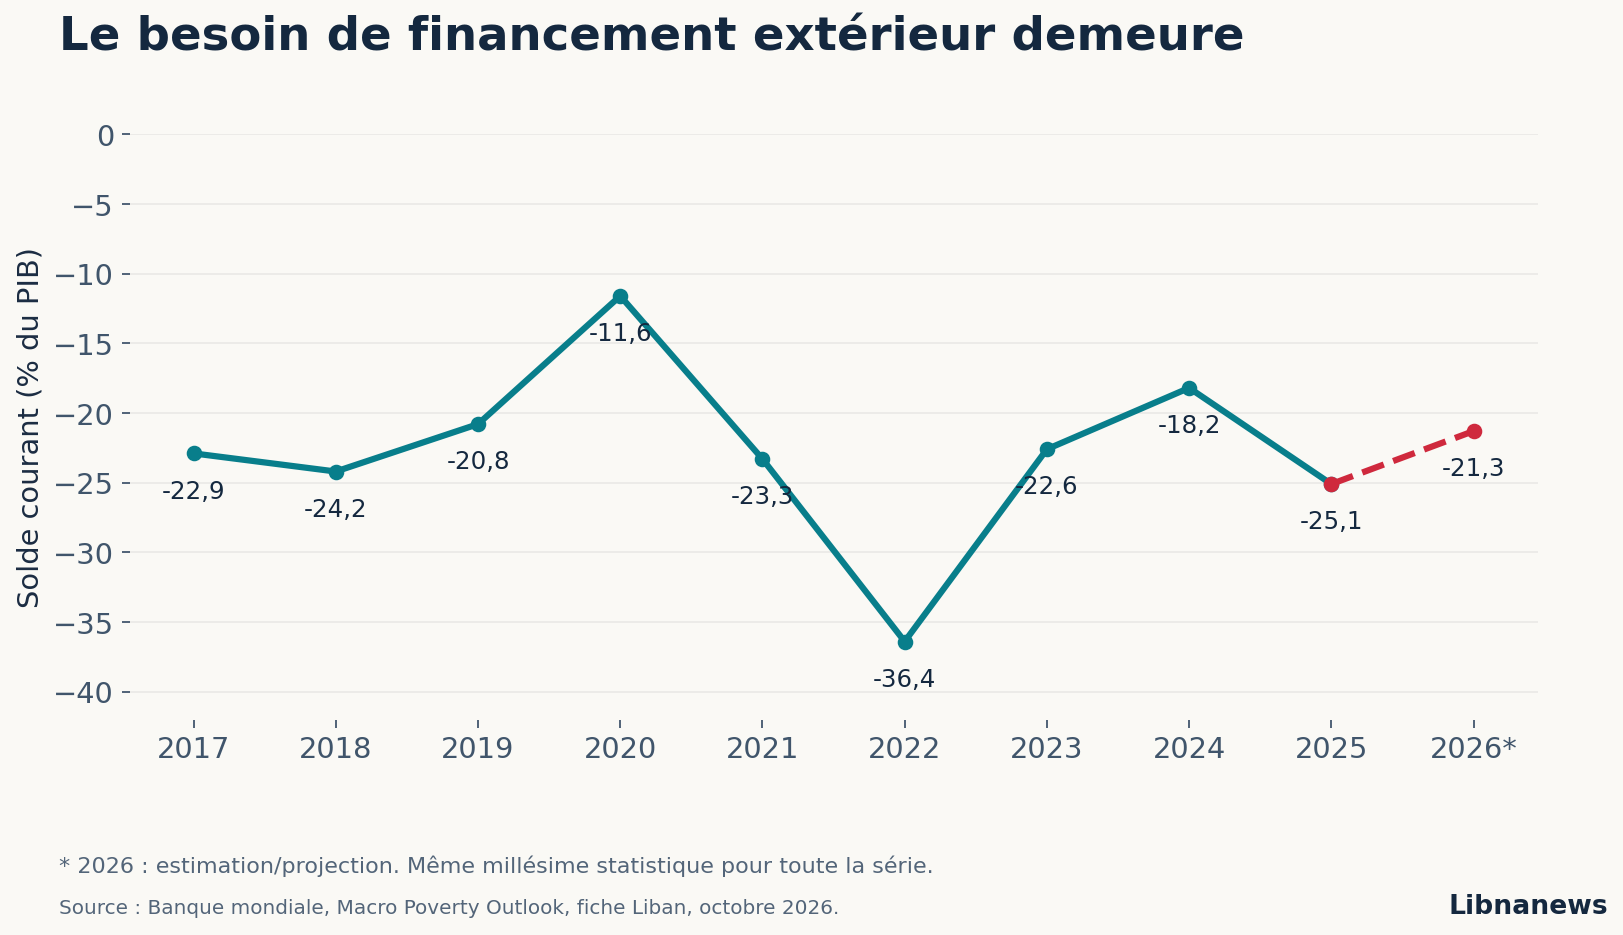
Der Vergleich ergibt zwei unterschiedliche Ergebnisse. Zwischen 2018 und 2025 sank der jährliche externe Bedarf um rund 4,10 Milliarden US-Dollar oder 30,7 Prozent. Aber sein Gewicht im BIP steigt um 0,9 Prozentpunkte. Das Land muss einen geringeren Betrag finanzieren, mit einer kleineren Wirtschaft selbst. Es wäre daher unvollständig zu behaupten, dass die Abhängigkeit von außen verringert wurde, weil das Dollardefizit gesunken ist.
Das Girokonto umfasst Waren, Dienstleistungen, Einnahmen und laufende Transfers. Einige der Ressourcen der Diaspora und die Ausgaben für ausländische Touristen sind bereits enthalten. Dann fügen Sie sie vollständig hinzu, da eine neue Finanzierung des Leistungsbilanzdefizits ein Doppelkonto wäre. Andererseits werden Direktinvestitionen, bestimmte Kredite und Einlagenbewegungen nach ihrem buchhalterischen Charakter extern finanziert.
In einer vereinfachten Darstellung muss das Leistungsbilanzdefizit durch eine Netto-Off-reserve-Finanzierung oder durch eine Verringerung der Währungsreserven gedeckt werden. Um Ist-Daten in Einklang zu bringen, ist es auch notwendig, das Kapitalkonto, Fehler und Auslassungen sowie Unterzeichnungsvereinbarungen zu integrieren. Diese Identität gibt den buchhalterischen Beitrag zum Defizit an. Es identifiziert nicht nur seinen Ursprung.
Nehmen wir ein aktuelles Defizit von 10 Milliarden, eine Netto-Off-Reserve-Finanzierung von 8 Milliarden und keine anderen Posten. Die Rücklagenabgabe beträgt 2 Milliarden. Wenn die Zuflüsse auf 5 Milliarden fallen, während sich die Ausgaben nicht sofort anpassen, steigt der Bedarf an Reserven auf 5 Milliarden. Eine Finanzierungskrise kann daher ohne einen anfänglichen Anstieg der Importe akut werden: Die Kapitalversorgung ist geschrumpft.
Die Dauer und Rückgabe der Finanzierung verändert dann das Risiko. Ein Kapitalbeitrag zu einer Exporttätigkeit teilt etwaige Verluste mit dem Investor. Eine schnell fällige Einzahlung schafft eine Liquiditätsverpflichtung. Kurzfristige Finanzierungen, die zur Unterstützung von Long- oder Low-Liquid-Vermögenswerten verwendet werden, können anfällig für Auszahlungen werden, selbst wenn Vermögenswerte noch nicht mit Verlust verkauft wurden.
Dieser Rahmen ermöglicht es, zwei oft verwechselte Kausalitäten zu unterscheiden. Ungünstiger realer Austausch kann zum Handelsdefizit beitragen. Aber eine Kürzung des Kapitals kann dazu führen, dass die Parität bricht, bevor sich das Handelsdefizit weiter verschlechtert. Beide Mechanismen können gestärkt werden; ihr jeweiliger Beitrag erfordert eine Flussanalyse, nicht nur eine Kursbeobachtung.
5. Zinssatz und Kreditzuweisung: Verteidigungskosten
Um Währungen anzuziehen oder zu behalten, können Banken den Return on Investments erhöhen. Der Zufluss verbessert dann die sofortige Liquidität, schafft jedoch Zinsen, die gezahlt werden müssen. Die entscheidende Variable ist die Differenz zwischen der zugesagten Rendite und der der tatsächlich finanzierten Vermögenswerte unter Berücksichtigung von Risiko und Verlust.
In einem kostenlosen oder unbezahlten Beispiel, 100 $ zu 10 Prozent gesammelt und in einem Vermögenswert platziert, der 6 Prozent der Einkommenslücke ausmacht, beträgt 4 $ pro Jahr. Der anfängliche Bestand an Währungen ist gut vorhanden, aber die Kapitalrendite deckt nicht die Kapitalrendite. Diese Berechnung ist ein Bilanzmodell, keine Rekonstruktion der durchschnittlichen BDL- oder Bankzinsen.
Das gleiche Schiedsverfahren betrifft produktive Kredite. Ein Darlehen von $ 100.000 bis 5% kostet $ 5.000 in jährlichen Zinsen; Bei 10% kostet es 10.000. Ein Projekt mit einer Zinsmarge von 8.000 US-Dollar wird im letzteren Fall zu einem Defizit. Die Erhöhung des Zinssatzes, der für das Halten von Einlagen erforderlich ist, kann somit Investitionen reduzieren, die in der Lage sind, zukünftige externe Einnahmen zu generieren.
Vorkrisendaten liefern einen Index der Bilanzverschiebung. Im Juli 2019iWF-Missionberichteten, dass Staatsanleihen und Investitionen in BDL zusammen etwa 68,5% des Bankvermögens ausmachten, während ein Rückgang der Kredite an den privaten Sektor festgestellt wurde. Diese Konzentration misst eine gemeinsame Exposition; sie beweist nicht, dass jedes abgelehnte private Darlehen rentabel gewesen wäre.
Der Kanal ist dennoch identifizierbar: Hohe öffentliche oder quasi-öffentliche Bezahlung erhöht die Mindestrendite, die eine Bank von riskanten Krediten verlangt. Ein Unternehmen muss dann eine stärkere Marge schaffen, mehr Garantien bieten oder seine Investitionen reduzieren. Wenn sein Einkommen in Büchern und seine finanziellen Ausgaben in Dollar sind, fügt eine mögliche Wechselkurspause ein Bilanzrisiko zum Betriebsrisiko hinzu.
Die Verteidigung der Parität kann daher zwei gleichzeitige Kosten haben: eine direkte Kosten in Reserven, wenn fehlende Währungen geliefert werden sollen, und eine indirekte Kosten, wenn die Finanzierung für bestimmte Aktivitäten zu teuer wird. Um diese Kosten im Libanon zu messen, müsste eine Reihe von Renditen, Laufzeit, Kreditvolumen und Verlusten in Einklang gebracht werden. Die einfachen Einzahlungssummen erlauben diese Berechnung nicht.
6. Reserven: Bruttobestand, Verbindlichkeiten und Liquidität
Das Wort « Reserven » vermittelt oft einen irreführenden Eindruck von frei verfügbaren Schätzen. Eine Zentralbank kann Vermögenswerte in Dollar halten, während sie schwere Fremdwährungsanleihen hat. Nur den Vermögenswert zu beobachten, bedeutet, den Saldo eines Kontos zu betrachten, ohne die Schulden zu untersuchen, die ihm entsprechen.
Mindestens vier Objekte müssen unterschieden werden: externe Buchhaltungsaktiva; Währungsreserven, die Liquiditäts- und Gebietsgebietsanforderungen erfüllen; Nettoreserven nach bestimmten Verpflichtungen; und die für eine bestimmte Transaktion tatsächlich verfügbare Liquidität. Das Gold muss separat präsentiert werden, wenn man von verfügbaren Dollar spricht. Seine Bewertung variiert mit internationalen Preisen und seine Mobilisierung erhöht andere wirtschaftliche und rechtliche Bedingungen.
DieiWF-Bericht von 2023bietet eine homogene Reihe von Brutto-, goldfreien und Asset-Shared-Reserven: 31,4 Milliarden US-Dollar im Jahr 2018, 24,5 Milliarden US-Dollar im Jahr 2019, 17,7 Milliarden US-Dollar im Jahr 2020, 13,6 Milliarden US-Dollar im Jahr 2021 und 10,6 Milliarden US-Dollar im Jahr 2022. Der Rückgang zwischen den beiden Enden beträgt 20,8 Milliarden oder etwa 66%. Diese Berechnung beschreibt einen Rückgang der Vermögenswerte; Sie schreibt nicht automatisch die ganze Sache einer einzigen Politik zu.
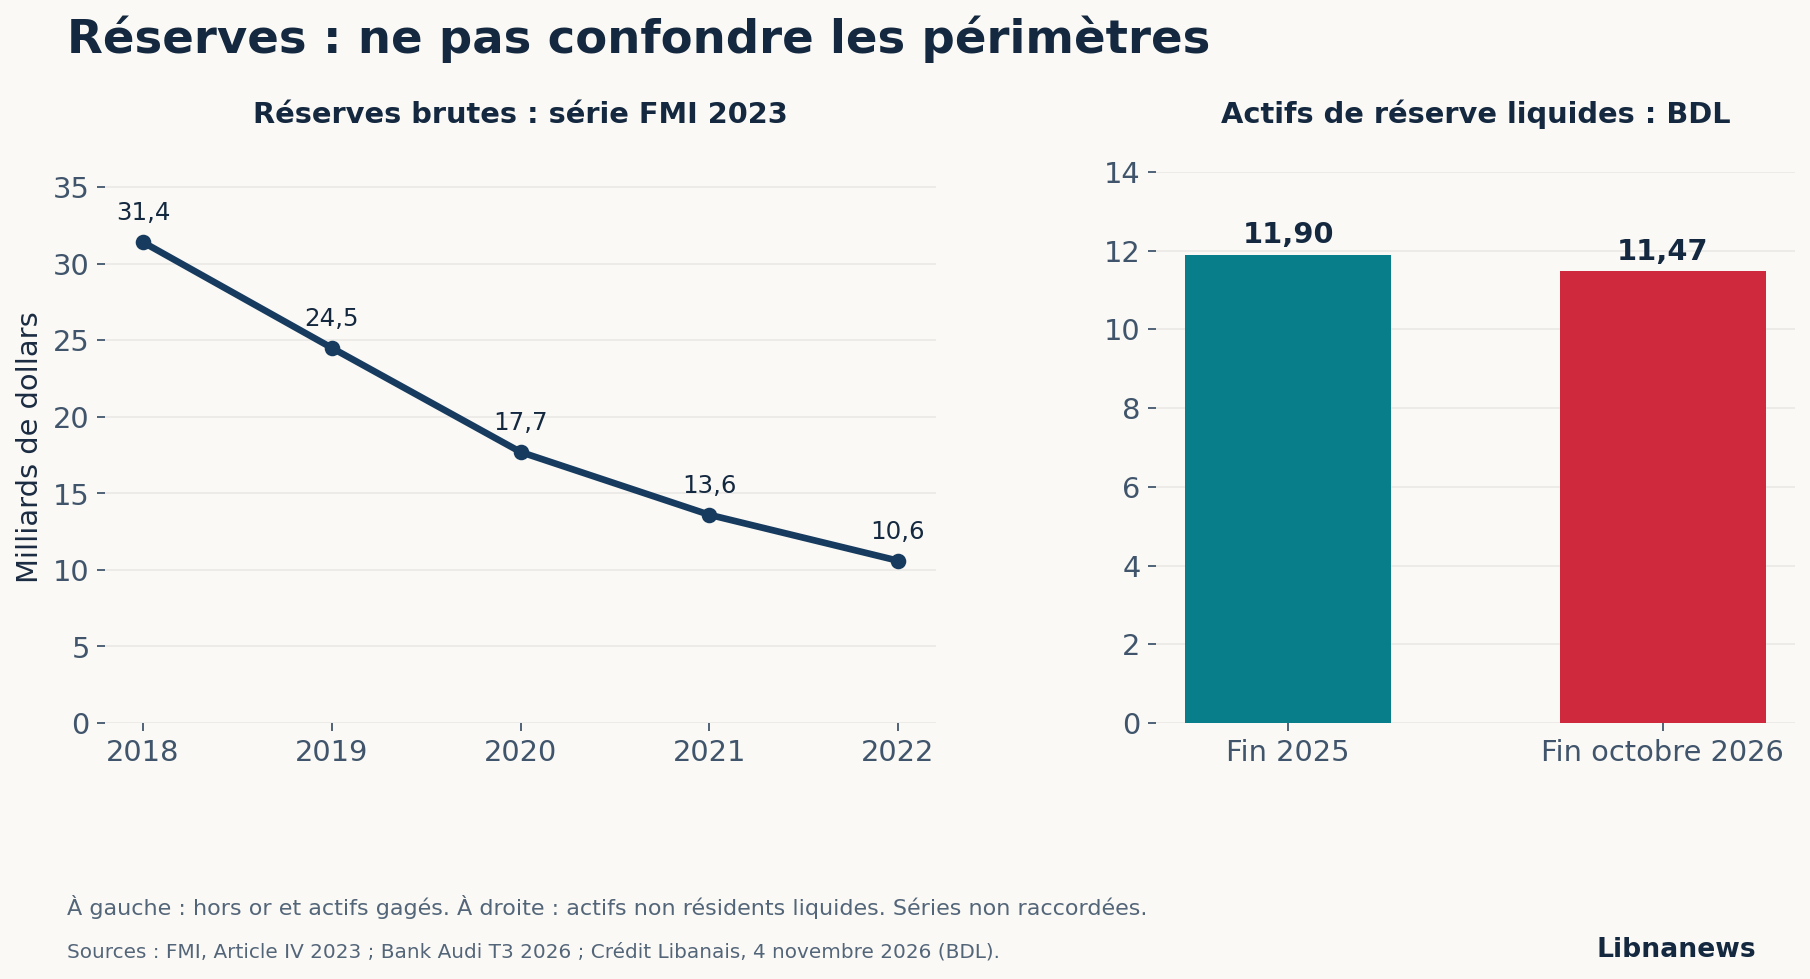
Devisenschutz, Finanzierung bestimmter Einfuhren, externe Zahlungen und andere Operationen sollten nicht verwechselt werden. Um den Rückgang genau zuzuordnen, wäre eine umfassende und in Einklang gebrachte Zerlegung der Flüsse erforderlich. Es wäre beleidigend zu schreiben, dass jeder Dollar verlorener Reserven verwendet wurde, um den Zinssatz von 1 507,5 aufrechtzuerhalten, da es beleidigend wäre, zu dem Schluss zu kommen, dass die Verteidigung des Zinssatzes nichts kostet.
Der allgemeine Mechanismus ist einfach. Wenn die Nachfrage nach Dollar zum verbotenen Preis das private Angebot übersteigt, stellt die Zentralbank die Differenz bereit, wenn sie den Preis halten will. Sie erhält Bücher und verfügt über einen externen liquiden Vermögenswert. Die Operation kann den Markt während eines vorübergehenden Schocks stabilisieren. Problematisch wird es, wenn das Ungleichgewicht fortbesteht und die Reserven nur durch kostspielige neue Verpflichtungen wiederhergestellt werden.
Eine Analogie hilft zu verstehen: 100 Dollar zu leihen und sie dann in einem Safe zu halten, erhöht den Inhalt des Safes, nicht das Nettovermögen von 100 Dollar. Das Land verfügte über externe Ressourcen, aber ihre Präsenz in der Bilanz garantierte nicht, dass sie ohne Gegenleistung erworben wurden. Diese Unterscheidung erklärt, warum die offensichtliche Größe der Vorbehalte die Antragsteller nicht schützte, wenn sich die Rückerstattungsanträge vervielfachten.
7. Schulden und Spareinlagen: Währungseffekte der Bilanzen
Über « allgemeine Bevölkerungsverschuldung » zu sprechen, erfordert eine Trennung der Bilanzen. Öffentliche Schulden sind eine Verpflichtung des Staates. Private Kredite gehören privaten Haushalten und Unternehmen, die sie aufgenommen haben. Die Verbindlichkeiten einer Bank gegenüber ihren Einlegern sind keine persönliche Schuld eines jeden Bürgers. Und die Verluste einer Zentralbank werden nur nach den gewählten Behandlungsoptionen zu den Schulden eines Steuerzahlers.
Diese Salden sind miteinander verknüpft, aber das Hinzufügen von ihnen ohne Konsolidierung erzeugt doppelte Konten. Eine Bank, die eine Staatsverschuldung hält, die durch eine Einlage finanziert wird, schafft keine zwei unabhängigen öffentlichen Ausgaben. Auf der anderen Seite, wenn die öffentliche Schuld ihren Wert verliert, kann die Bank die Einlage mit diesem Vermögenswert nicht mehr vollständig bedienen. Risiko wird entlang der Kette übertragen.
Für einen Haushalt sind drei Variablen entscheidend: die Währung seines Einkommens, die seiner Schulden und die tatsächlichen Rückzahlungsbedingungen. Ein Kredit in Dollar kann bequem erscheinen, solange das Gehalt in Büchern auf den gleichen Preis umgerechnet wird. Wenn sich der Preis ohne Aufwertung der Löhne stark ändert, absorbiert der Schuldendienst einen viel größeren Teil des Einkommens.
Streng pädagogisches Beispiel: Ein Haushalt erhält 1,5 Millionen Pfund pro Monat und muss 300 Dollar zahlen. Bei 1.500 ist die Laufzeit £ 450.000, oder 30 Prozent des Einkommens. Bei 3.000 ist es 900.000 Pfund oder 60 Prozent wert. Diese Berechnung geht von einer in verfügbaren Dollar zahlbaren Schuld ohne vertragliche Änderung aus. Es beschreibt nicht alle tatsächlichen Abwicklungsvereinbarungen in libanesischen Banken nach 2019.
Der umgekehrte Effekt besteht. Eine in Pfund festgelegte Schuld kann für einen Kreditnehmer, dessen Einkommen in Dollar gezahlt wird, viel leichter werden. Eine Aneignung von 150 Millionen Pfund stellt 100.000 bis 1.500 Dollar dar, aber etwa 1.676 bis 89.500 Dollar. Dieses arithmetische Ergebnis berücksichtigt keine Zinsen, Fristen oder Streitigkeiten. Es zeigt, warum Inflation und Abschreibung nicht alle Schuldner auf die gleiche Weise treffen.
Der Antragsteller ist ein weiterer Fall. Er mag sein ganzes Leben gerettet haben, ohne persönliche Schulden gemacht zu haben, und doch der Krise ausgesetzt sein, indem er sein Geld einfriert oder zu ungünstigen Bedingungen zurückgezahlt hat. Zu behaupten, dass « die Bevölkerung zu verschuldet ist », würde diesen grundlegenden Unterschied zwischen denen, die geliehen haben, und denen, die nur Bankdienstleistungen in Anspruch genommen haben, auslöschen.
Diefaktenblatt der Weltbank vom Oktober 2026setzt die öffentliche Verschuldung 2018 auf 154% des BIP, 2019 auf 175,3% und 2020 auf 249% und 2025 auf 130,9% und 2026 auf 125,3%. Diese Kennzahlen sollten mit Veränderungen des nominalen BIP, der Umrechnungen und der Schuldenbehandlung gelesen werden. Ihr Rückgang zeigt nicht, dass der Staat seine Verpflichtungen zurückgezahlt oder den normalen Zugang zu Finanzmitteln wiederhergestellt hat. Das Land steht immer noch vor dem Fehler und der Notwendigkeit einer Umstrukturierung.
Die kollektive Belastung umfasst auch Dienstleistungen, die nicht mehr finanziert werden. Wenn ein Haushalt eine öffentliche Leistung durch eine private Ausgabe ersetzen muss, hat sein Budget auch ohne einen neuen Kreditvertrag eine zusätzliche Einschränkung. Es ist sinnvoll, über die sozialen Kosten von Schulden und Verlusten zu sprechen, aber nicht alle diese Ausgaben in einen fiktiven Finanzbestand zu verwandeln, der jedem Einwohner zugewiesen wird.
Bei öffentlichen Schulden kann der Umwandlungseffekt nach Identität isoliert werden:schuldenquote = (Schulden in Pfund + Zinssatz LL / USD × Schulden in Dollar) / nominales BIP in Pfund. – In unverändertem Verhältnis zum BIP erhöht ein Anstieg des Dollarpreises die Belastung durch Fremdwährungsschulden. Wenn in einer Simulation 70 Prozent der ursprünglichen Schulden in Dollar und 30 Prozent in Pfund sind, erhöht eine Verdoppelung des Dollars den Gesamtwert in Pfund um 70 Prozent, bevor Preise, BIP oder Verträge angepasst werden.
Längerfristig kann die Inflation das nominale BIP in Pfund erhöhen und dieses Verhältnis reduzieren, während die Schulden in Dollar und ihre Fälligkeiten fällig bleiben. Die Aktienquote und die Fähigkeit, laufende Zahlungen zu leisten, können sich daher ändern. Aus diesem Grund ist der Rückgang einer Quote nach Abschreibungen kein ausreichender Beweis für einen wirtschaftlichen Schuldenabbau.
8. Bankschulden und Zugang zu Krediten
Nach einer Krise kann ein ausstehender Kredit sinken, weil Kreditnehmer zurückzahlen. Sie kann auch infolge von diskontierter Abwicklung, Umwandlungen, erfassten Verlusten oder Bewertungseffekten fallen. Wenn Banken gleichzeitig die Kreditvergabe einstellen, sinkt die Aktie ohne eine gesunde Erholung der Wirtschaft.
In seinerpräsentation von 2024 entwicklungenDie BDL meldete Ende Dezember ein Bankkreditportfolio von 5,5 Milliarden US-Dollar mit Kundeneinlagen von 88 Milliarden US-Dollar. Insbesondere verband es diese Kontraktion mit vorzeitigen Rückzahlungen und Kreditabfindungen. Diese Zahlen sind keine Erhebung der Schulden aller Haushalte, und ihre buchhalterische Umrechnung erfordert Vorsicht.
Ein Haushalt, der einen Kredit ausgleicht, indem er einen Vermögenswert verkauft, einen Familientransfer mobilisiert oder eine gesperrte Einzahlung verwendet, reduziert seine Verbindlichkeiten. Es kann jedoch seine vorsorglichen Einsparungen verlieren. Ein Unternehmen, das seine Schulden tilgt, aber keine Mittel mehr erhält, um eine Maschine zu kaufen, entschärft sich und reduziert gleichzeitig seine Produktionsfähigkeit.
Das Verschwinden von Krediten verändert auch die Bedingungen für den Zugang zu Wohnraum und Aktivität. Jeder, der bereits Dollar besitzt, kann kaufen oder investieren. Eine Person mit einem regelmäßigen Einkommen, aber ohne Anfangskapital wird nicht mehr unbedingt finanziert. Die Krise begünstigt daher die Liquiditätsinhaber auf Kosten derjenigen, die sich auf ihre zukünftigen Einnahmen verlassen haben, um ein aktuelles Projekt zu finanzieren.
Auch informelle Schulden werden nicht allein von der Bankbilanz erfasst: Familienvorschüsse, Mietrückstände, Arztrechnungen oder Lieferantenkredite können übernehmen. Ohne eine aktuelle und repräsentative Umfrage können sie keinen spezifischen nationalen Betrag erhalten. Es kann nur gesagt werden, dass der Rückgang der Bankkredite allein nicht die finanzielle Entlastung der Haushalte misst.
DieWeltbank in ihrer Armutsbewertung 2024Laut 2022 betrug die Einkommensarmut 44 Prozent in den Erhebungsgebieten und 33 Prozent unter den befragten Libanesen. Dies ist ein Vor-Schock-Ergebnis von 2024 und 2026, keine heute gemessene Armutsrate. Sie erinnert jedoch daran, dass der Erlass bestimmter nominaler Schulden mit einer massiven Verarmung einherging.
9. Test 2019-2020: Hat die Abschreibung die Exporte wiederbelebt?
Feld 3Libanon Wirtschaftsmonitor Frühjahr 2025die tatsächliche effektive Rate und den Warenhandel bis Ende 2024 zu untersuchen. Die Weltbank verwendet den Banknotenmarktkurs vom September 2019 anstelle des alten offiziellen Kurses. Er stellt einen starken Rückgang der realen Rate zu Beginn der Krise fest, ohne dass die Exporte entsprechend anstiegen. Die in dieser Studie erhaltenen Eigentumsbeträge sind wie folgt.
| Warenhandel, Milliarden Dollar | 2019 | 2020 | Berechnete Änderung |
|---|---|---|---|
| Einfuhren | 16.1 | 9,8 | -39,1 % |
| Ausfuhren | 3.8 | 2,9 | -23,7% |
| Handelsbilanzdefizite | 12.3 | 6,9 | -43,9 % |
Die Verbesserung der Handelsbilanz um 5,4 Milliarden kommt daher von 6,3 Milliarden weniger Importen, reduziert um 0,9 Milliarden verlorene Exporte. Sie resultiert nicht aus einer Ausweitung des Verkaufs im Ausland. Die Tatsache ist wichtig: Der Rückgang des Defizits und die Erholung des Exportapparats sind keine gleichwertigen Phänomene.
Dieser Vergleich isoliert jedoch keinen ursächlichen Effekt des Wechselkurses. Die gleichen Jahre beinhalten eine Bankenkrise, Zahlungsbeschränkungen, eine Rezession, die Pandemie und die Explosion des Hafens von Beirut. Flüsse werden in Wert ausgedrückt: Sie mischen Mengen, Preise und Zusammensetzung der Produkte. Daher kann die Veränderung der Exporte nicht durch die Veränderung der Wechselkurse geteilt werden, um eine nutzbare Elastizität zu erhalten.
Das Ergebnis hingegen ist die Ablehnung eines Vorschlags, der zu stark ist: Eine echte Abwertung allein garantiert keine sofortige Steigerung der Exporte. Ein Unternehmen kann von reduzierten Lohnkosten in Dollar profitieren und bleibt nicht in der Lage, eine Aktie zu finanzieren, Energie zu liefern oder an seine Kunden zu liefern. Der Austausch wirkt auf einen relativen Preis; es beseitigt nicht die Beschränkungen der Menge und Finanzierung.
Um zu beurteilen, was eine Anpassung vor 2019 ergeben hätte, müsste ein kontrafaktisches Szenario erstellt werden, das die Preisindexierung, Dollarschulden, den Zugang zu Krediten und die Reaktion der Partner umfassen würde. Die verfügbaren Daten deuten nicht darauf hin, dass eine Änderung auf 3.000 alle Verluste vermieden hätte. Sie erklären, warum die Aufrechterhaltung des Kurses und eine unvorbereitete Anpassung jeweils unterschiedliche Kosten hatten.
10. Vergleichen Sie 2018 und 2026 Diäten
Zwischen 1.507.5 und 89.500 wurde der Dollarpreis mit etwa 59.4 multipliziert. Der Dollarwert eines Pfunds sank daher um etwa 98,3%. Diese Berechnung misst nicht die kumulative Inflation oder den Kaufkraftverlust jedes Haushalts. Einkommen, Preise und Vermögenswerte haben sich unterschiedlich angepasst.
Der Vergleich der Systeme erfordert weitere Indikatoren. Die folgende Tabelle verwendet den gleichen Jahrgang vonWeltbank, Oktober 20262026 Daten bleiben jährliche Schätzungen/Projektionen.
| Indikator | 2018 | 2025 | 2026 geschätzt |
|---|---|---|---|
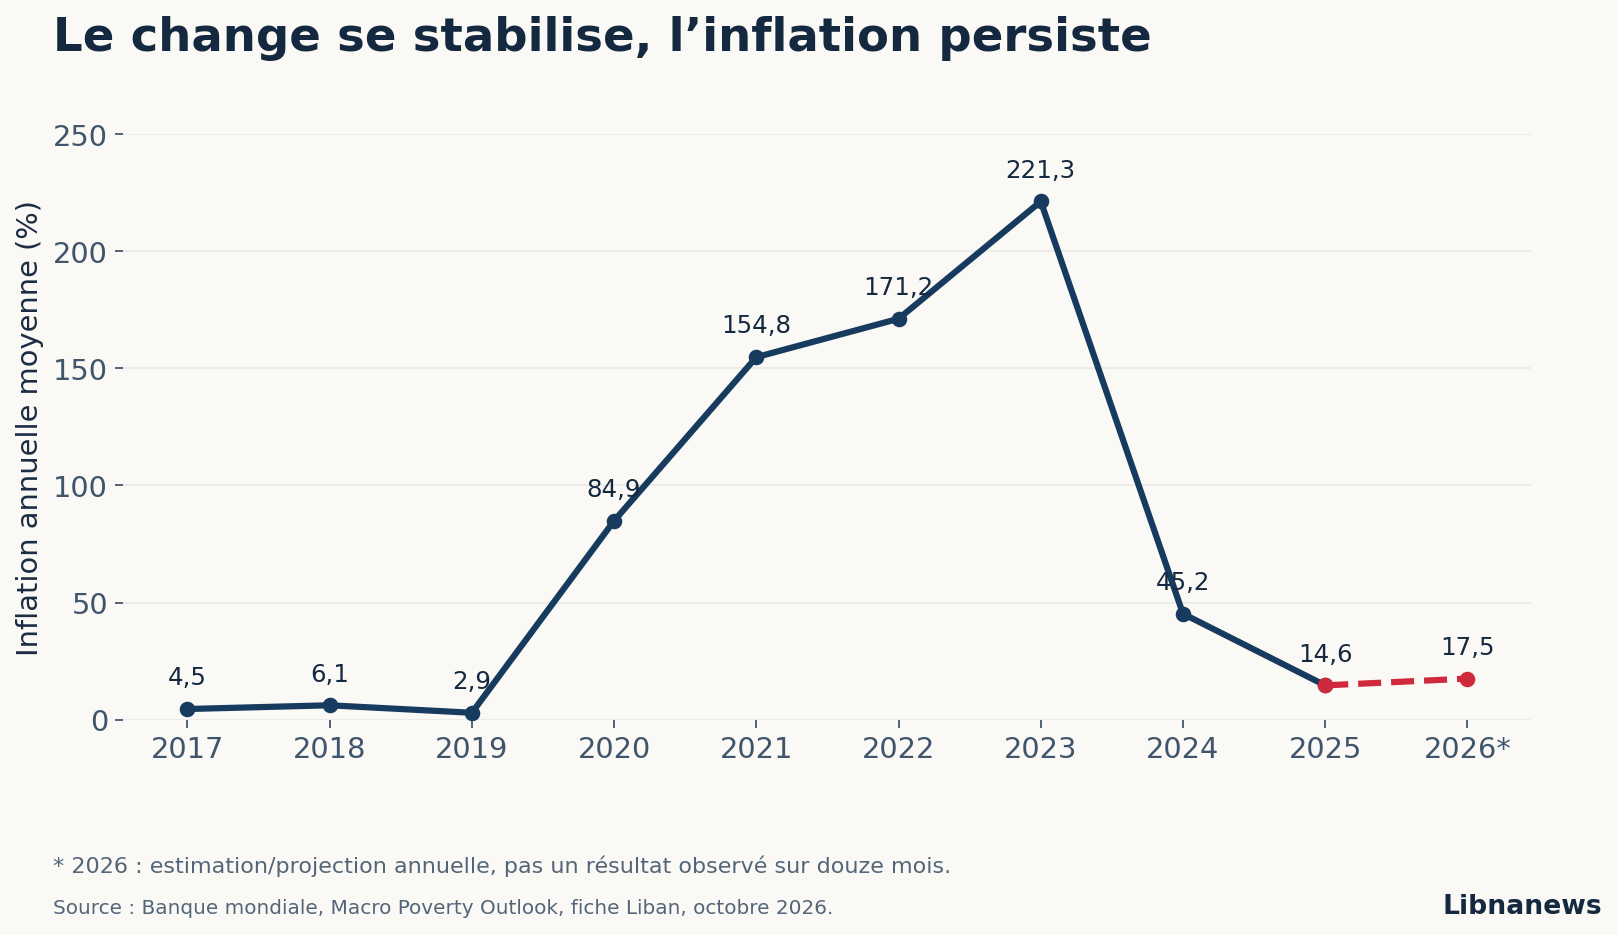
| Durchschnittliche jährliche Inflation | 6,1 % | 14,6% | 17,5% |
| Haushaltssaldo/BIP | -10,9 % | +3,9 % | +1,3 % |
| Leistungsbilanz / BIP | -24,2 % | -25,1 % | -21,3 % |
| Öffentliche Schulden/BIP | 154,0 % | 130,9 % | 125,3 % |
| Nominales BIP, Milliarden von Dollar | 55.29 | 36.88 | 38.96 |
Das Fortbestehen eines hohen Leistungsbilanzdefizits bringt die Perioden näher. Der Wechsel von einem Haushaltsdefizit zu einem Überschuss unterscheidet sie. DieIWF, März 2025, verband die Stabilisierung mit der Einstellung der monetären Finanzierung und Devisensubventionen sowie der Verbesserung des Haushaltsgleichgewichts seit Mitte 2023. Der aktuelle Preis wird daher nicht in einer Budgetkonfiguration gehalten, die mit der von 2018 identisch ist.
Ein Barüberschuss bedeutet jedoch keine vollständige Wiederherstellung der Solvabilität. Es sollte mit ausstehenden Schuldenzahlungen, komprimierten Ausgaben, möglichen Rückständen und Wiederaufbaubedürfnissen gelesen werden. In ähnlicher Weise kann ein höheres nominales BIP in Dollar die Schuldenquote mechanisch senken, während die reale Produktion sinkt. Der Indikator 2026 kombiniert genau ein höheres nominales BIP und eine projizierte reale Kontraktion.
Die Dollarisierung verändert auch die Übertragung. Vor der Krise schienen viele Verträge zu einem stabilen Preis konvertierbar. Heute werden Preise und ein Teil der Einnahmen direkt oder indirekt in Dollar festgelegt, während alte Einlagen besonderen Bedingungen unterliegen. Die Preisstabilität der Arten begründet daher nicht die Konvertibilität dieser Lagerstätten.
Die3. Quartalsbericht der Bank Audi 2026platziert den Parallelmarkt in den ersten neun Monaten um 89.600 bis 89.700. Der Unterschied zu 89 500 beträgt weniger als 0,3%. Diese Konvergenz weist auf eine niedrige Prämie zwischen zwei aktuellen Wechselkursen hin; sie misst die Lücke nicht bei einem mittelfristigen Gleichgewicht.
11. Der derzeitige Kanal: Inländische Inflation und reale Aufwertung
Bei einem festen Nominalzinssatz wird eine Erhöhung des Buchpreises zu einer entsprechenden Erhöhung des Dollars. Ein Service, der 8,95 Millionen Pfund in Rechnung gestellt wird, ist 100 bis 89.500 Dollar wert. Wenn es auf 10,74 Millionen steigt, ist es 120 Dollar wert. Die Rate änderte sich nicht, aber die umgerechneten Kosten stiegen um 20%.
Der Übergang zur Wettbewerbsfähigkeit erfordert einen externen Vergleich. In der Konvention, in der eine Erhöhung eine Aufwertung bedeutet, ist der bilaterale relative Preisindikator proportional zumlibanesischer Preis / (LL/USD × Auslandspreis in Dollar)In der logarithmischen Variation entwickelt sie sich ungefähr wie die libanesische Inflation minus die ausländische Inflation minus die Zunahme der Anzahl der Pfund pro Dollar. Für einen effektiven Index müssen Partner und ihre Währungen aggregiert werden.
Dieser Kanal ist bereits seit kurzem dokumentiert: Die Analyse der Weltbank im Frühjahr 2025 zeigt eine echte Aufwertung nach der Stabilisierung im August 2023 und stellt einen Anstieg der Inlandspreise um 42% zwischen September 2023 und Dezember 2024 fest. Es gibt jedoch keine nominale Gleichgewichtsrate, die im November 2026 angewendet werden soll. Die Studie ermittelt die relative Preisdynamik, nicht die genaue Höhe der aktuellen Fehlausrichtung.
Der Unterschied ist entscheidend. Ein Index kann nach einem Zusammenbruch steigen, ohne sein Gleichgewicht zu überschreiten. Dieses Gleichgewicht kann sich auch mit der Produktivität, den Handelsbedingungen, den Transfers oder der Zerstörung von Kapital bewegen. Der Anstieg eines Index und seine Überbewertung sind nicht synonym.
Das Blatt vom Oktober 2026 enthält eine weitere Reihe mit dem Titel « Real Exchange Rate Index », Basis 2015: 100,3 im Jahr 2024, 103,8 im Jahr 2025 und 102,2 im Jahr 2026 Schätzung. In diesem Blatt werden nicht die Gewichte und Deflatoren aufgeführt, die erforderlich sind, um sie mit dem TCER der Studie 2025 in Einklang zu bringen. Diese Serie kann daher nicht mit den vorherigen verbunden oder verwendet werden, um die nachfolgende Simulation mechanisch zu bestätigen. Seine Entwicklung erinnert daran, dass eine hohe libanesische Inflation nicht ausreicht, um einen multilateralen Index zu berechnen.
Für das Unternehmen können die maßgeblichen Kosten auch vom Verbrauchsindex abweichen: Energie, Transport, Kredit und Betriebsmittel haben bei den Haushaltsausgaben und den Produktionskosten nicht das gleiche Gewicht. Eine umfassende Wettbewerbsanalyse kombiniert aggregierte Indizes mit sektoralen Stückkosten und Verkaufsmengen.
12. Simulation: relative Inflation, Austausch und Produktivität
Angenommen, das durchschnittliche Preisniveau von 2024 ist 100. Mit 14,6% der Inflation im Jahr 2025 stieg sie auf 114,6. Bei Anwendung der Projektion von 17,5% für 2026 erreichte sie 134,655. Die Zinseszinsberechnung ergibt somit eine Steigerung von rund 34,7% über die zwei Jahre. Eine einfache Addition von 14.6 und 17.5 würde diese Progression unterschätzen.
Nehmen wir jetzt an, nur für die Demonstration, dass die ausländischen Preise um 3 Prozent pro Jahr steigen und dass Partnerwährungen gegenüber dem Dollar fixiert bleiben. Ihr Index stieg von 100 auf 106,09. Bei unveränderter nominaler Rate steigt das Verhältnis der libanesischen Preise zu ausländischen Preisen um 134,655 / 106,09 – 1 oder um 26,9 Prozent.
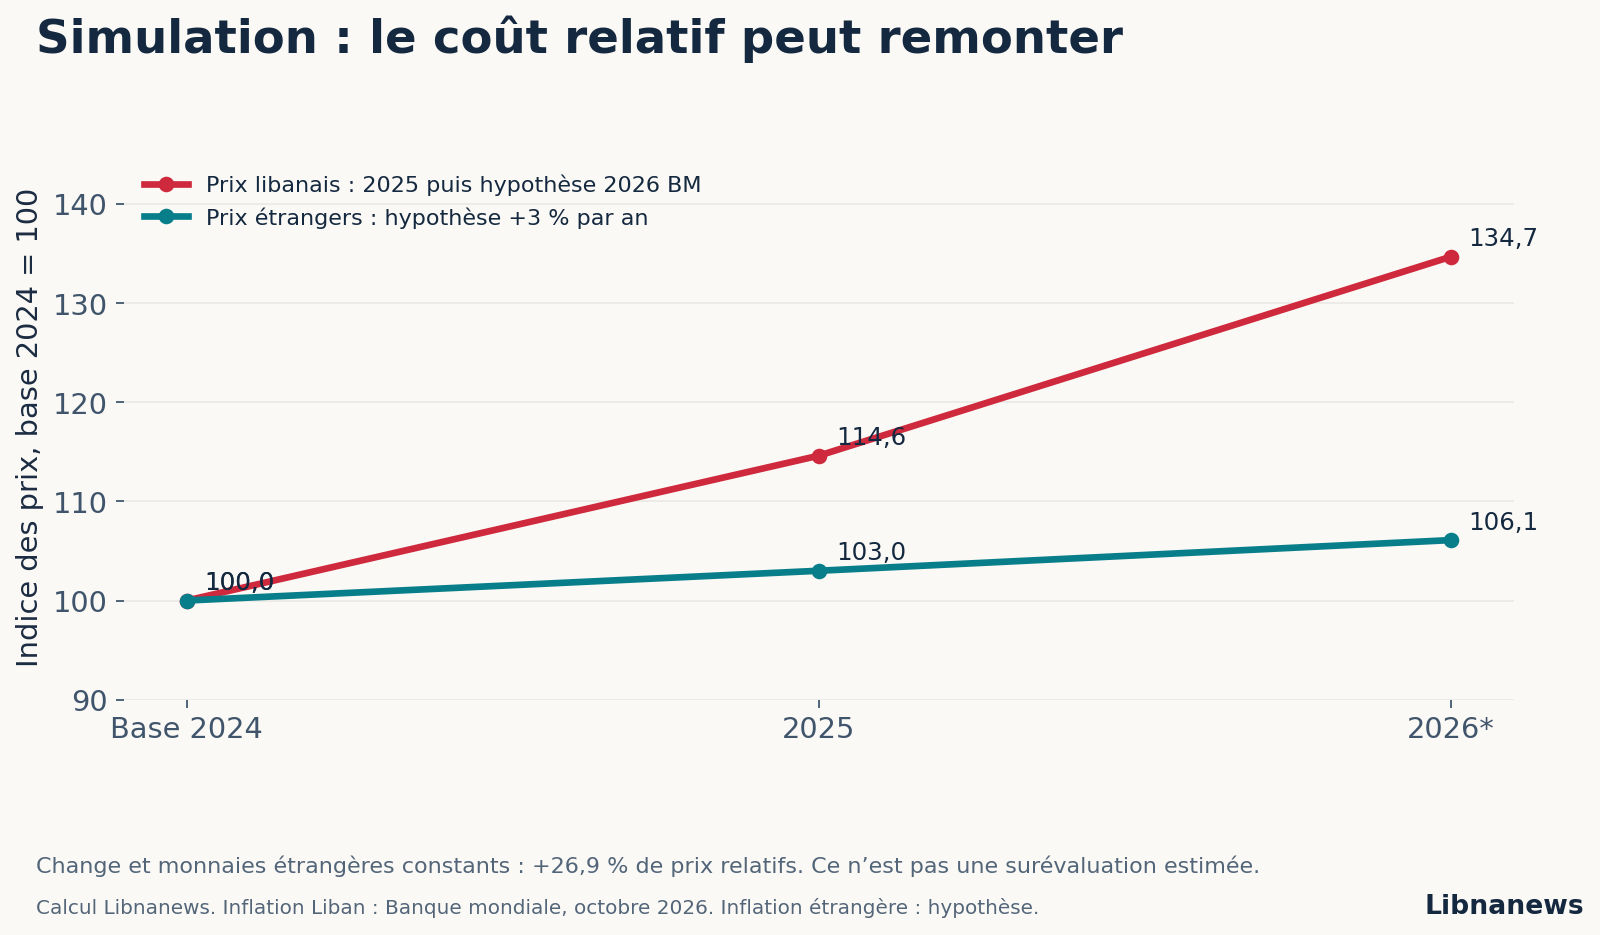
Diese 26,9 Prozent sind keine Schätzung der Buchüberbewertung.Der Ausgangspunkt kann überbewertet, unterbewertet oder nahezu ausgeglichen sein. Produktivität, Handel, Transfers und Partnerwährungen können sich ändern. Der Wert von 3% im Ausland ist eine Hypothese, keine Beobachtung eines libanesischen Warenkorbs.
Öffnen Sie die Berechnung: Was würde sich an einer anderen ausländischen Inflation ändern?
| Annahme eines jährlichen Anstiegs der Auslandspreise | Auslandsindex nach zwei Jahren | Relativer Anstieg der libanesischen Preise |
|---|---|---|
| 0 % | 100.00 | 34,7 % |
| 3 % | 106,09 | 26,9 % |
| 5 % | 110.25 | 22,1 % |
Berechnungen Libnanews. Gemeinsame Basis 2024 = 100; libanesische Inflation 2025 von 14,6% und Projektion 2026 von 17,5%; nominale Rate unverändert. Relative Variation ist weder eine Gleichgewichtsrate noch eine Empfehlung zur Abwertung.
In einer weitgehend dollarisierten Wirtschaft reicht die Änderung des Pfund-Dollar-Kurses nicht unbedingt aus, um die Kosten in Dollar zu senken. Wenn Mieten, Lieferanten und ein Teil der Löhne bereits indexiert sind, passen sie sich mit Abschreibungen an. In diesem Fall blieb das Einkommen in Büchern. Der Wettbewerbsgewinn kann begrenzt und die sozialen Kosten hoch sein.
Wir können die Empfindlichkeit für Veränderungen mit dem gleichen hypothetischen Korb testen. Wenn der Preis des Dollars um 10 Prozent steigt, anstatt fest zu bleiben, und wenn die Inlandspreise nicht auf diese Abwertung reagieren, wird der relative Preisanstieg von 26,9 Prozent auf 15,4 Prozent reduziert. Mit einem Anstieg des Dollars um 20 Prozent fällt er auf 5,8 Prozent. Diese Ergebnisse stammen von 1,2693 / 1,10 – 1 und 1,2693 / 1,20 – 1.
Die Annahme unveränderter Inlandspreise nach der Änderung ist restriktiv. In einer stark dollarisierten Wirtschaft reduziert ihre Reindexierung den Gewinn. Um die Kostenwettbewerbsfähigkeit und nicht den Verbrauchskorb zu analysieren, muss auch die Produktivität gemessen werden: Bei gleichen Gesamtlohnkosten reduziert eine 10% höhere Leistung die Lohnstückkosten um 9,1%. Dies bietet einen weiteren Anpassungskanal, bedeutet aber nicht, dass ein solcher Gewinn bereits im Libanon verfügbar wäre.
Diese Simulationen trennen drei Variablen, die oft unter dem Wort « Änderung » zusammengefasst werden: Nominalpreis, Kostenindexierung und produzierte Menge pro Einheitskosten. Sie legen keinen Zielkurs fest. Sie zeigen, welche Annahmen für eine Preisänderung notwendig wären, um die Wettbewerbsfähigkeit effektiv zu verbessern.
13. Reserven im Jahr 2026: Was wird durch den beobachteten Rückgang gemessen
Gemäßwirtschaftsforschungsdienst von Crédit Libanese, Übernahme der Bilanz der BDL am 4. November 2026Devisenreserven erreichten Ende Oktober rund 11,47 Milliarden US-Dollar. Der Rückgang seit Anfang des Jahres beträgt 429,87 Millionen oder etwa 3,6% des Niveaus Ende 2025. Im Gegenteil, in der zweiten Oktoberhälfte gab es einen kleinen Anstieg.
Diese Nettoänderung misst nicht die einzigen Interventionen, um den Preis zu verteidigen. Sie resultiert aus Fremdwährungszu- und -abflüssen, einschließlich Zahlungen und Operationen der Zentralbank. Um einen genauen Anteil für die Beibehaltung von 89 500 zuzuweisen, wäre eine umfassende Tabelle der Stromgrößen erforderlich, die Bewertungseffekte und Neuklassifizierungen ausschließt. Das Gesamtniveau liefert diese Zersetzung nicht.
Der aktuelle Bestand bleibt auch über dem von Anfang August 2023. Es ist daher möglich, gleichzeitig eine Erholung über mehrere Jahre und einen Nettoverbrauch im Jahr 2026 zu beobachten. Diese beiden Beobachtungen entsprechen unterschiedlichen Horizonten; keiner sollte den anderen ersetzen.
Dieserienbekanntmachung, abgedruckt von BRITEweist darauf hin, dass die BDL die Einstufung in gebietsfremde und liquide Währungsreserven überarbeitet hat. Sie stellen keine Nettoreserven aller Verpflichtungen dar. Darüber hinaus gibt es keine austauschbaren Ansprüche und Ressourcen, die für die Zahlung verwendet werden können.
Eine Aktie von fast 11,47 Milliarden kann daher nicht ohne Vorsicht durch eine jüngste Rückgangsrate geteilt werden, um ein Erschöpfungsdatum anzukündigen. Die Bedürfnisse ändern sich mit dem Tourismus, Transfers, Importen, öffentlichen Zahlungen und Erwartungen. Eine Beschleunigung der Ausgänge kann die Flugbahn verändern; zusätzliche Einträge können sie stabilisieren.
Der beobachtete Rückgang ist ein Indikator für den Erklärungsdruck. Sie legt nicht fest, inwieweit eine Überbewertung oder ein Bruch unmittelbar bevorsteht. Eine aussagekräftigere Schlussfolgerung würde eine Projektion der Stromflüsse und Verpflichtungen mit mehreren Szenarien und nicht eine Extrapolation des Bilanzsaldos allein erfordern.
14. Krieg und Wiederaufbau: getrennte Auswirkungen auf Devisenangebot und -nachfrage
DieWeltbank, August 2026, geschätztes Wachstum von 2025 auf 4,2% und prognostiziert einen realen Rückgang von 6,4% im Jahr 2026 bei einer Inflationsrate von 17,5%. Der Konflikt beeinflusst mehrere Variablen gleichzeitig und macht eine Erklärung, die ausschließlich auf dem Wechselkurs basiert, unzureichend.
Auf der Devisenversorgungsseite reduziert der Rückgang der Tourismuseinnahmen oder -exporte die verdienten Dollar. Auf der Nachfrageseite kann die Rezession den Einkauf von Waren reduzieren, während Energie, Transport und Wiederaufbau einige Bedürfnisse erhöhen. Der Saldo hängt von den Beträgen und dem Zeitpunkt jedes dieser Ströme ab.
Die Zerstörung des Kapitals verändert auch die zukünftige Produktionskapazität. Zwei Unternehmen können die gleiche Wechselkursänderung erleben, reagieren aber unterschiedlich, wenn eines noch seine Ausrüstung hat und das andere sie neu aufbauen muss. Die Preisanpassung ersetzt nicht die Finanzierung dieses Kapazitätsabbaus.
Daher ist die Finanzierung des Wiederaufbaus unerlässlich. Ein externes Geschenk finanziert einen Import, ohne die gleiche zukünftige Verpflichtung wie ein Kredit zu schaffen. Ein langes und konzessionäres Darlehen unterscheidet sich von einer kurzen Verpflichtung. Eine durch Bucherstellung finanzierte Ausgabe fügt einen weiteren Kanal hinzu: Sie kann die Nachfrage nach Fremdwährungen erhöhen, wenn die Begünstigten diese Bücher umwandeln oder importierte Waren kaufen.
DieIWF September 2026die Aufrechterhaltung der Stabilität durch umsichtige Politik wurde anerkannt, wobei die Auswirkungen des Konflikts und die zweistellige Inflation berücksichtigt wurden. Die beobachtete Stabilität und Degradation der Produktionskapazität sind nicht widersprüchlich: Sie umfassen verschiedene Dimensionen und können für einige Zeit koexistieren.
15. Drei Szenarien zur Prüfung der Nachhaltigkeit von 89 500
Die Daten erlauben die Konstruktion von bedingten Szenarien, ohne ihnen eine Wahrscheinlichkeit zuzuordnen, die die Beobachtungen nicht rechtfertigen. Das gemeinsame Kriterium ist die Fähigkeit, externe Bedürfnisse zu finanzieren und gleichzeitig eine anhaltende Verschlechterung der Produktions- und Bilanzen zu vermeiden.
| Szenario | Dominanter Mechanismus | Beobachtungen, die es verstärken würden | Beobachtungen, die es schwächen würden |
|---|---|---|---|
| Stabilisierung vereinbar mit Rückgewinnung | Kosten konvergieren, Produktivität und externe Einnahmen steigen. | Höhere Exportmengen, rekonstituierte Liquiditätsreserven ohne unverhältnismäßige neue Verpflichtungen, produktive Kredite bei der Rückforderung. | Nachhaltige Erhöhung der Stückkosten ohne verbessertes Angebot; kürzere oder teurere Fremdfinanzierung. |
| Echte Wertschätzung kompensiert durch interne Kompression | Relative Kosten steigen; geringe Nachfrage und Liquiditätsbeschränkungen halten den Preis aufrecht. | Preis in steigenden Dollar, niedrige Investitionen und Kredit, komprimierte Realeinkommen trotz eines ruhigen Devisenmarktes. | Gemessene Produktivitätszuwächse und Ausweitung des externen Vertriebs, die ausreichen, um Kosten zu absorbieren. |
| Außenfinanzierungsschock | Die Devisenzuflüsse gehen schneller zurück, als sich die Nachfrage anpasst. | Beschleunigung der Netto-Devisenverkäufe, vergleichbarer Rückgang der liquiden Aktiva, anhaltender Anstieg der Devisenprämie. | Einziehung von Einkommen und langfristigen Beiträgen, Stabilisierung der Reserven in konstantem Umfang. |
Das erste Szenario erfordert nicht unbedingt einen anderen nominalen Verlauf. Eine Verbesserung der Produktivität oder der Energiekosten kann die relativen Preise ohne Abschreibungen verändern. Die zweite kann den gleichen Kurs für eine lange Zeit beibehalten, aber mit einer aktiven und Einkommenskosten. In der dritten kann sich die Spannung beschleunigen, auch wenn die Inlandspreise in letzter Zeit nicht gestiegen sind: Der erste Schock kommt von der Finanzierung.
Um diese Szenarien zu unterscheiden, muss die Serie vergleichbar sein. Die Exporte müssen in Bezug auf Volumen und Produkt, Reserven mit konstantem Umfang und Finanzierung nach Laufzeit geprüft werden. Haushaltssalden sollten mit aufgeschobenen Ausgaben und Schuldendienst in Einklang gebracht werden. Ohne diese Angaben kann ein günstiger Indikator die Übertragung einer Beschränkung auf einen anderen Teil der Wirtschaft verschleiern.
Der Vergleich mit 2019 wird überprüfbar. Es würde eine Wiederholung des vorherigen Mechanismus geben, wenn eine anhaltende reale Aufwertung, ein schlecht finanzierter externer Bedarf und eine Anhäufung fragiler Verpflichtungen erneut durch kostspielige Interventionen kompensiert würden. Das bloße Vorhandensein eines stabilen Kurses reicht nicht aus, um diese Kombination herzustellen.
16. Ergebnisse der Analyse
Die Fehlausrichtung vor der Krise ist dokumentiert, ihre Übersetzung in 3.000 LL / USD ist nicht in den identifizierten Studien enthalten.Die Ergebnisse des IWF hängen von der externen Methode und dem Ziel ab. Sie können nicht ohne zusätzliche Annahmen über Preise und ihre Reaktion in einen genauen Nominalpreis umgerechnet werden.
Der Satz beeinflusst die Wettbewerbsfähigkeit durch nicht indexierte Kosten und relative Preise.Sektorberechnungen zeigen, dass die gleiche Abschreibung einen großen, kleinen oder Nullgewinn erzeugen kann, abhängig vom Anteil der bereits dollarisierten Ausgaben. Der Handel im Zeitraum 2019-2020 bestätigt, dass Preisverbesserungen keine Exportexpansion garantieren, wenn Angebot und Finanzierung erzwungen werden.
Externe Finanzierung und Bilanzen geben das Risiko an den Rest der Wirtschaft weiter.Das Leistungsbilanzdefizit ist in Dollar niedriger als 2018, bleibt aber im Verhältnis zum BIP hoch. Der Rückgang der Reserven im Jahr 2026 ist messbar, ohne dass die gesamte Bewegung der Verteidigung des Kurses zugeschrieben werden kann. Die Auswirkungen auf die Haushalte variieren je nach Einkommens-, Schulden- und Sparwährung: Die tatsächliche Stornierung eines Kredits in Pfund kann mit dem Verlust einer Einzahlung oder dem Verschwinden des neuen Kredits einhergehen.
Bei 89 500 existiert der Kanal einer neuen wirklichen Wertschätzung, aber die Identität mit 2018 ist nicht etabliert.Haushaltsdisziplin und die Einstellung der monetären Finanzierung sind beobachtbare Unterschiede. Anhaltende Inflation, Produktionsbeschränkungen und Devisenbedürfnisse sind gefährdet. Ihre Kombination bestimmt anstelle der am Zähler angezeigten Zahl, ob die Rate mit einer nachhaltigen Stabilisierung einhergeht oder eine Anpassung verzögert.

Kommentare