
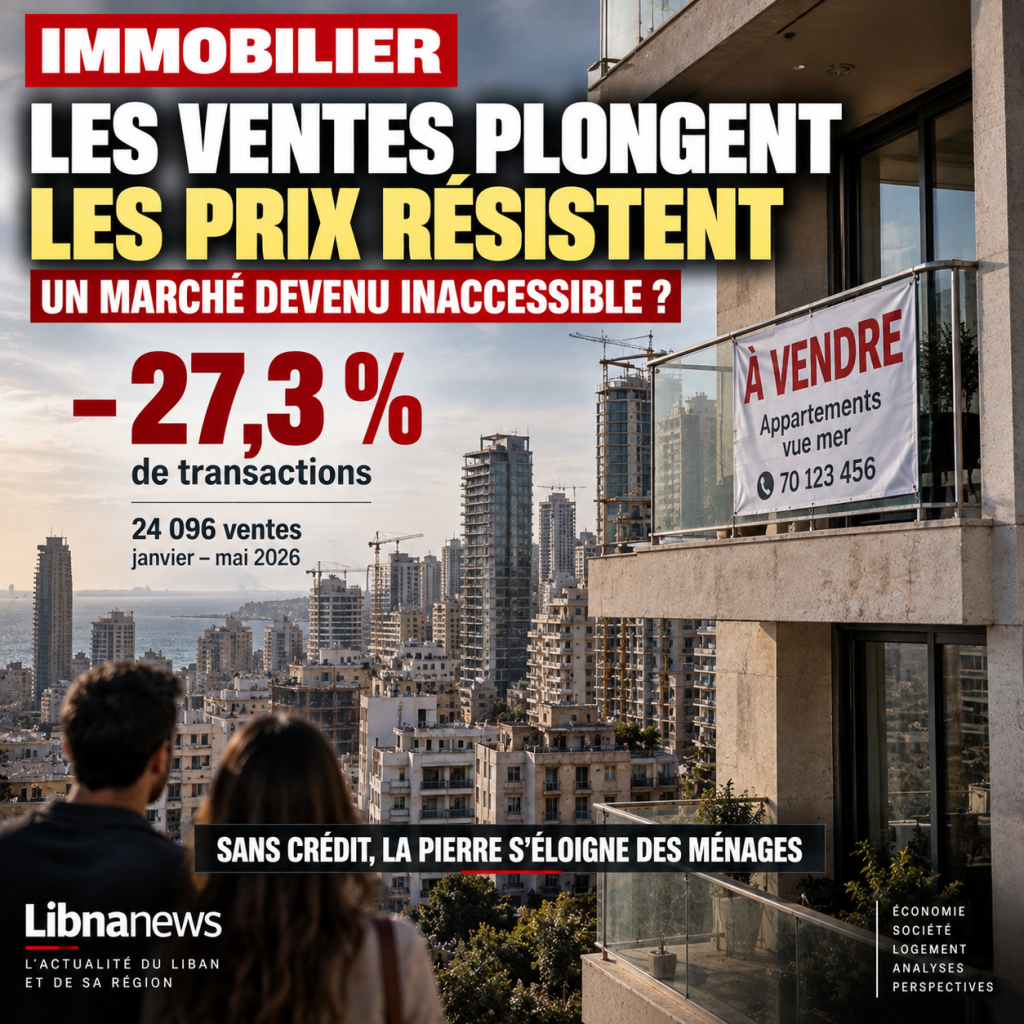
Die Zahl könnte auf einen Immobilienmarkt mitten im Stillstand hindeuten. In den ersten fünf Monaten des Jahres 2026, etwa24.096 immobilientransaktionenim Libanon registriert waren. Ihre Zahl sinkt um27,3 %für den gleichen Zeitraum des Vorjahres. Fast jede vierte Operation verschwand innerhalb von 12 Monaten.
Logischerweise sollte eine solche Kontraktion einen starken Druck auf die Preise ausüben. Doch die verfügbaren Daten erzählen eine andere Geschichte. Der kumulative Wert von Transaktionen liegt immer noch bei etwa2,6 milliarden dollarund sein rückgang bleibt viel niedriger als in der anzahl der verkäufe, um8 %. – Noch überraschender ist, dass eine professionelle Schätzung auf die Möglichkeit steigender Preise von bis zu30% bis ende 2026.
Dies ist eines der interessantesten Paradoxe der libanesischen Wirtschaft heute:viel weniger waren werden verkauft, ohne einen proportionalen zusammenbruch ihres wertes zu beobachten.
Es wäre verlockend, Beweise für außergewöhnlichen Widerstand von Immobilien zu sehen. Das wäre zu schnell. Ein Markt kann hohe Preise aufrechterhalten, während er weniger liquide, enger und viel schwieriger zugänglich wird. Der Rückgang der Transaktionen kann sogar zu einem Symptom der Preisresistenz werden: Käufer und Verkäufer treffen sich nicht mehr genug, um das zuvor beobachtete Handelsvolumen zu produzieren.
Das eigentliche Thema ist also nicht nur der Quadratmeterpreis. Es ist zu verstehen, warum in einem Land, das sich immer noch in einer großen Finanzkrise befindet, die Eigentümer nicht verpflichtet zu sein scheinen, ihr Eigentum zu kürzen, und warum Käufer immer seltener werden.
24.096 verkäufe: die zahl, die einen schrumpfenden markt anzeigt
Ein Rückgang der Anzahl der Transaktionen um 27,3% in fünf Monaten ist signifikant genug, um nicht als bloße saisonale Veränderung behandelt zu werden. Die Immobilienaktivität verlangsamt sich deutlich.
Aber der Gesamtwert der Transaktionen sinkt nur um rund 8%. Die Kluft zwischen diesen beiden Entwicklungen ist aufschlussreich.
Als Leitfaden, wenn wir die2,6 milliarden dollartransaktionen durch24 096 vorgängeeinem mittelwert von etwas weniger als$ 108.000 pro transaktion. Bei dieser Berechnung handelt es sich nicht um einen Durchschnittspreis für Wohnungen: Bei Transaktionen kann es sich um Wohnungen, Grundstücke, Geschäfte oder andere Waren mit sehr unterschiedlichen Größen und Werten handeln. Eines kann jedoch gesagt werden: Die Kontraktion des Volumens führte nicht zu einer vergleichbaren Kontraktion der ausgetauschten Beträge.
Der Markt wählt daher seine Transaktionen weiter aus.
Waren, die noch verkauft werden, scheinen von ausreichendem Wert zu sein, um zu verhindern, dass der Gesamtbetrag mit der gleichen Rate wie die Anzahl der Transaktionen zusammenbricht. Dies kann eine Reihe von Phänomenen widerspiegeln: Konzentration der Käufe in bestimmten Bereichen, Beibehaltung der geforderten Preise, Knappheit von Zwangsverkäufen oder Marktverlagerungen an Käufer mit erheblicher Liquidität.
Die verfügbaren Daten erlauben nicht die genaue Zuordnung eines Teils des Phänomens zu jedem dieser Faktoren. Sie reichen jedoch aus, um eine vereinfachte Lesart auszuschließen:weniger verkäufe bedeuten nicht automatisch weniger teure immobilien.
Kredit, eine große Abwesenheit vom Markt
Das strukturelle Problem liegt auf der Hand: Der Libanon hat nicht mehr den Motor, der es normalerweise einer Mittelschicht ermöglicht, Wohnungen zu kaufen.
In einem traditionellen Immobilienmarkt muss eine Familie nicht sofort $ 150.000 oder $ 200.000 besitzen, um eine Wohnung zu kaufen. Es bringt einen Teil der Summe und leiht den Rest aus fünfzehn, zwanzig oder fünfundzwanzig Jahren. Der Kredit verwandelt somit ein monatliches Einkommen in Kaufkapazität.
Die libanesische Bankenkrise hat diesen Mechanismus zutiefst gestört.
Solange das Finanzsystem nicht wirklich umstrukturiert ist, alte Einlagen nicht beglichen werden und die Banken keine normale Fähigkeit wiedererlangen, langfristiges Geld zu sammeln und dann zu verleihen, unterscheidet sich die Immobilienfinanzierung stark von der, die vor dem Zusammenbruch existierte.
Die Folge ist groß: Der Markt adressiert nicht mehr denselben Käufer.
Ein Haushalt mit einem korrekten Einkommen in Pfund oder sogar einem Teil seines Gehalts in Dollar kann möglicherweise nicht in der Lage sein, den für einen Barkauf erforderlichen Betrag zu erhöhen. Umgekehrt kann eine Person mit frischen Dollars, ausländischen Ersparnissen oder Auslandseinkommen weiterhin kaufen.
Das Problem ist nicht nur, dass die Wohnungen teuer sind.
Es ist dasdie finanzielle treppe, um ihren preis zu erreichen, ist für einen beträchtlichen teil der bevölkerung verschwunden.
Diese Situation kann gleichzeitig die Anzahl der Käufer reduzieren und die Preise der Waren beibehalten, die von denen gesucht werden, die noch über Liquidität verfügen.
Ein Markt kann teuer sein, ohne dynamisch zu sein
Dies ist eine wesentliche Unterscheidung.
Ein hoher Preis wird oft als Zeichen einer hohen Nachfrage interpretiert. Das stimmt nicht immer. In einem liquiden Markt können sich die Eigentümer einfach weigern, zu dem von den Käufern angebotenen Preis zu verkaufen.
Das Ergebnis ist das Fehlen einer Transaktion.
Stellen Sie sich einen Besitzer vor, der seine Wohnung auf 300.000 Dollar schätzt. Ein Käufer kann nur 220.000 anbieten. Wenn der Besitzer keinen dringenden Bedarf an Bargeld hat, kann er warten. Der Preis bleibt bei $ 300.000, aber kein Verkauf gemacht wird.
Multiplizieren Sie dieses Verhalten im ganzen Land und Sie erhalten genau die Art von Paradoxon beobachtet: ein signifikanter Rückgang der Anzahl der Transaktionen ohne äquivalente Wertkorrektur.
Immobilien haben auch eine Besonderheit im Libanon. Nach einer Bankenkrise, in der der Zugang zu Einlagen stark gestört wurde, kann ein materieller Vermögenswert anders wahrgenommen werden als ein finanzieller Vermögenswert. Ein Eigentümer, der eine Wohnung, ein Grundstück oder Geschäftsräume besitzt, hat etwas, das er sehen und behalten kann. Er ist nicht unbedingt bereit, um jeden Preis gegen Bargeld zu handeln.
Diese Erbe-Psychologie trägt möglicherweise dazu bei, das Angebot zu starren.
Immobilien dienten auch als Zufluchtsort nach dem Zusammenbruch der Bank
Die Krise hat das libanesische Verhältnis zu Stein grundlegend verändert.
Als das Vertrauen in Banken zusammenbrach, stellten Immobilien für einige Sparer eine Gelegenheit dar, eine unsichere Bankschuld in einen physischen Vermögenswert umzuwandeln. Die ersten Jahre der Krise hatten daher Verhaltensweisen hervorgebracht, die nicht nur mit dem Wohnungsbedarf zusammenhingen.
Der Kauf einer Wohnung könnte bedeuten, einen Teil seines Reichtums zu sparen.
Diese Funktion der Zuflucht hinterlässt eine bleibende Spur. Eine Familie, die einen Teil ihrer Ersparnisse in eine Wohnung verwandelt hat, möchte diesen Vermögenswert nicht unbedingt schnell verkaufen. Im Gegenteil, sie kann sie als Schutz vor neuen finanziellen Unsicherheiten beibehalten.
Dem libanesischen Markt wird dann ein spezielles Angebot unterbreitet: Viele Eigentümer besitzen ein Vermögen, das sie als Wertreserve betrachten, während ein Teil der lokalen Bevölkerung nicht mehr die Mittel hat, es zu kaufen.
Die Begegnung zwischen Angebot und Nachfrage wird mechanisch schwieriger.
Dies ist eine der möglichen Erklärungen für die Verlangsamung der Anzahl der Transaktionen ohne einen vergleichbaren Wertverlust.
Frische Dollars haben eine unsichtbare Grenze zwischen Käufern geschaffen
Der Immobilienmarkt spiegelt nun die größere Kluft in der libanesischen Wirtschaft wider.
Nicht alle Dollar sind in der Haushaltserfahrung wirtschaftlich gleichwertig. Das alte Bankgeld bleibt mit der Einlagenkrise verbunden. Fremdwährungseinkünfte, Auslandsüberweisungen und Kapital außerhalb des alten Bankensystems haben einen völlig anderen praktischen Wert.
Dieser Unterschied teilt potenzielle Käufer.
Auf der einen Seite können Haushalte mit frischer Liquidität noch in den Markt eingreifen. Auf der anderen Seite sind diejenigen, deren Vermögenswerte an alte Einlagen gebunden bleiben oder deren Einnahmen nicht genug Dollar akkumulieren lassen, viel begrenzter.
Das Ergebnis kann ein Zwei-Gang-Markt sein.
Qualitätsgüter in begehrten Gebieten finden weiterhin solvente Käufer. Andere bleiben für eine lange Zeit ohne Transaktion vorgeschlagen. Ein nationaler Durchschnitt kann diese Fragmentierung kaum widerspiegeln.
Daher sollte die Ankündigung einer möglichen Erhöhung um bis zu 30% mit Vorsicht gehandhabt werden.
Es ist eine professionelle Vorfreude, kein Anstieg, der bereits im ganzen Land beobachtet wurde. Es bedeutet auch nicht, dass jede libanesische Wohnung 30 Prozent an Wert gewinnt. Die Unterschiede zwischen Beirut, der Küste, den Bergen, ländlichen Gebieten oder vom Krieg betroffenen Gebieten sind zu groß, um eine einheitliche Lesbarkeit zu ermöglichen.
Eine Steigerung von 30 %? Was diese Prognose wirklich sagt
Die Walid Moussa zugeschriebene Schätzung eines Preisanstiegs von bis zu 30% zum Jahresende ist spektakulär. Aber sein informativer Wert kann in der maximalen Zahl geringer sein als in der Prognose.
Dies bedeutet, dass einige Fachleute nicht erwarten, dass der Rückgang der Anzahl der Transaktionen automatisch einen Preiskollaps verursacht.
Mehrere Bedingungen können diese Argumentation unterstützen. Die Knappheit bestimmter Waren, die Nachfrage nach Kapital in frischen Dollar, der Kauf der Diaspora und der Widerstand der Eigentümer, mit Verlust zu verkaufen, können eine starke Korrektur verhindern.
Aber diese Vorfreude muss eine Vorfreude bleiben.
Die vorliegenden Daten erlauben es heute nicht zu sagen, daß der nationale Markt tatsächlich um 30 % wachsen wird. Sie ermöglichen es auch nicht, eine für alle Regionen und Warenkategorien identische Entwicklung zu verallgemeinern.
Vor allem nominale Preiserhöhungen bedeuten nicht automatisch Marktverbesserungen.
Wenn die Preise steigen, während die Transaktionen weiter sinken, kann sich die Zugänglichkeit weiter verschlechtern.
Ein Immobilienmarkt ist nicht nur deshalb gesund, weil die Eigentümer einen Anstieg des theoretischen Wertes ihrer Vermögenswerte sehen. Dann können Haushalte kaufen, verkaufen, leihen, investieren und unter nachhaltigen Bedingungen leben.
Genau das fehlt heute.
Für junge Haushalte wird das Problem fast generationsübergreifend
Die Kontraktion von Krediten macht den Zugang zu Wohnraum zu einem sozialen Problem.
Eine Generation, die vor der Krise gekauft hatte, konnte von langfristigen Immobilienkrediten und Finanzierungsmechanismen profitieren, die jetzt viel schwieriger zu replizieren sind. Ein Teil der jungen Menschen tritt jetzt in einen Markt ein, in dem der Preis weitgehend in Dollar ausgedrückt wird, während die langfristige Finanzierung nach wie vor sehr begrenzt ist.
Selbst ein relativ hoher Lohn löst diese Gleichung nicht automatisch.
Sparen $ 1.000 pro Monat entspricht $ 12.000 pro Jahr. Es würde mehr als acht Jahre dauern, $ 100.000 ohne Kosten zu akkumulieren, was im wirklichen Leben offensichtlich unmöglich ist. Sobald Wohnraum, Nahrung, Transport, Gesundheit und Familie hinzukommen, wird die Versorgung mit ausreichend Nahrung viel länger.
Ohne Kredit sind Familienvermögen und Diaspora-Unterstützung daher unverhältnismäßig.
Der Zugang zu Eigentum kann daher weniger vom Berufseinkommen als von der Fähigkeit der Familie abhängen, Kapital weiterzugeben.
Es ist ein tiefgreifender Wandel im Sozialmodell.
Es nützt denen, die bereits Erbe besitzen und entfernt diejenigen, die ohne Kapital beginnen, weiter.
Diaspora kann Preise halten, ohne den gesamten Markt wiederzubeleben
Libanesen aus dem Ausland nehmen in dieser Gleichung einen besonderen Platz ein.
Ihr Einkommen ist in der Regel in Fremdwährung und ihre Sparkapazität kann höher sein als die der gebietsansässigen Haushalte. Libanesische Immobilien behalten auch einen starken emotionalen und kulturellen Wert: Familienwohnung, Dorfhaus, übertragenes Land oder Investitionen zur Vorbereitung einer möglichen Rückkehr.
Dieser Antrag kann bestimmte Kategorien von Eigentum unterstützen.
Sie ersetzt jedoch keinen funktionierenden Binnenmarkt.
Ein nachhaltiger Immobiliensektor kann sich nicht allein auf Expatriates oder eine Minderheit mit erheblicher Liquidität verlassen. Er braucht eine Mittelschicht, die sein Haus kaufen kann, Entwickler, die neue Projekte finanzieren können, und Banken, die Transaktionen unterstützen können.
Wenn die Diaspora die Preise unterstützt, während die Bewohner allmählich ausgeschlossen werden, kann der Markt stark aussehen, während er sozial unausgewogener wird.
Das Paradox der Zahlen von 2026 macht dann Sinn: Der Wert hält, aber die Basis der Käufer schrumpft.
Der Süden ist ein völlig anderer Markt
Jede nationale Analyse muss auch Krieg berücksichtigen.
Die von der Zerstörung betroffenen Gebiete reagieren offensichtlich nicht auf die gleichen Mechanismen wie Beirut oder einige Wohngebiete des Libanon. Im Süden wird die Immobilienfrage mit Wiederaufbau, Rückkehr, Entschädigung und Sicherheit verwechselt.
Der Wert einer Immobilie wird nicht nur durch ihre Größe oder Lage bestimmt. Es hängt davon ab, ob es möglich ist, dort zu leben, wieder aufzubauen, auf die Infrastruktur zuzugreifen und zu glauben, dass der Krieg einige Monate später das Gute nicht wieder zerstören wird.
Dieser Unterschied verstärkt die Fragmentierung des libanesischen Marktes.
So wird das Sprechen über einen einzigen « Immobilienpreis im Libanon » immer weniger relevant. Es gibt mehrere überlagerte Märkte: High-End, Mittelklasse, Land, Dorf, zerstörte Gebiete und Diasporawaren.
Nationale Durchschnittswerte geben Richtung. Sie erzählen nicht die ganze Geschichte.
Der wahre Indikator, der überwacht werden muss, ist nicht nur der Preis
Die öffentliche Debatte schaut spontan auf den Quadratmeterpreis. Die Zahlen von 2026 deuten darauf hin, dass noch etwas anderes beachtet werden sollte:marktliquidität.
Wie lange bleibt eine Immobilie zum Verkauf? Welcher Unterschied besteht zwischen dem berechneten Preis und dem tatsächlich gezahlten Preis? Welcher Anteil der Käufe wird durch Kredite finanziert? Welchen Teil hat die Diaspora? In welchen Regionen konzentrieren sich Transaktionen? Wie viele Haushalte kaufen, um zu leben und wie viele kaufen, um Kapital zu erhalten?
Die im Korpus verfügbaren Daten beantworten nicht alle diese Fragen. Es wäre daher künstlich, eine einzige Erklärung für den Rückgang von 27,3% zu erfinden.
Sie ermöglichen jedoch eine stärkere Schlussfolgerung:der Umsatzrückgang und die relative Wertstärke zeigen, dass der Markt nicht auf konventionelle Weise zusammenbricht. Es wird enger.
Weniger Käufer schaffen es zu schließen. Verbleibende Transaktionen bleiben signifikant genug, um den Gesamtwert zu unterstützen. Und die Eigentümer scheinen insgesamt nicht gezwungen zu sein, ihr Eigentum massiv zu liquidieren.
Es ist weniger beruhigend, als eine einfache Preiserhöhung vermuten lässt.
Der Tag, an dem die Banken wieder mit der Kreditvergabe beginnen, wird die gesamte Gleichung ändern
Die Zukunft der Immobilien ist letztlich mit dem Finanzrekord verbunden.
Wenn es dem Libanon gelingt, seine Banken umzustrukturieren, alte Einlagen schrittweise zu begleichen und ein Kreditsystem wieder aufzubauen, wird der Immobilienmarkt in der Lage sein, eine viel breitere Basis von Käufern zurückzugewinnen. Haushalte werden nicht mehr den vollen Barpreis benötigen.
Aber diese Rückkehr des Kredits selbst könnte die Nachfrage und damit die Preise weiter unterstützen. Es wird von der Höhe des verfügbaren Wohnraums, den Kreditkosten und der tatsächlichen Einkommensfähigkeit abhängen.
Umgekehrt besteht bei anhaltender Bankenlähmung die Gefahr, dass Immobilien ein Markt bleiben, der von Bargeld-, Diaspora- und Vermögensinhabern dominiert wird.
Deshalb ist die24.096 transaktionendie in den ersten fünf monaten des jahres 2026 verzeichneten daten zeigen etwas tieferes als eine sektorale verlangsamung.
Sie zeigen ein Land, in dem Stein einen Wert behält, den viele Libanesen nicht mehr erreichen können.
Das Paradoxon ist da:der immobilienmarkt kann gerade deshalb widerstehen, weil ein wachsender teil der bevölkerung davon ausgeschlossen istBesitzer, die warten können, senken ihre Preise nicht ausreichend, Käufer ohne Kredit können sich ihnen nicht anschließen, und Transaktionen zwischen den beiden verschwinden.
Die eigentliche Frage für 2026 ist also nicht, ob die Preise tatsächlich 10, 20 oder 30% gewinnen werden. Die Frage ist, ob Wohnen zu einer Immobilie wird, die ein Haushalt mit seiner Arbeit finanzieren kann, oder ob es allmählich für diejenigen reserviert bleibt, die bereits Kapital besitzen, Einkommen aus dem Ausland erhalten oder sofort verfügbare Dollars haben.
Im ersten Fall würde eine Markterholung eine Rückkehr zu einer normaleren Wirtschaft bedeuten. In der zweiten würde der Preiswiderstand eine viel weniger spektakuläre Realität verbergen:wohnungen, die immer teuer sind, aber immer weniger Libanesen in der Lage sind, sie zu kaufen.

Kommentare