
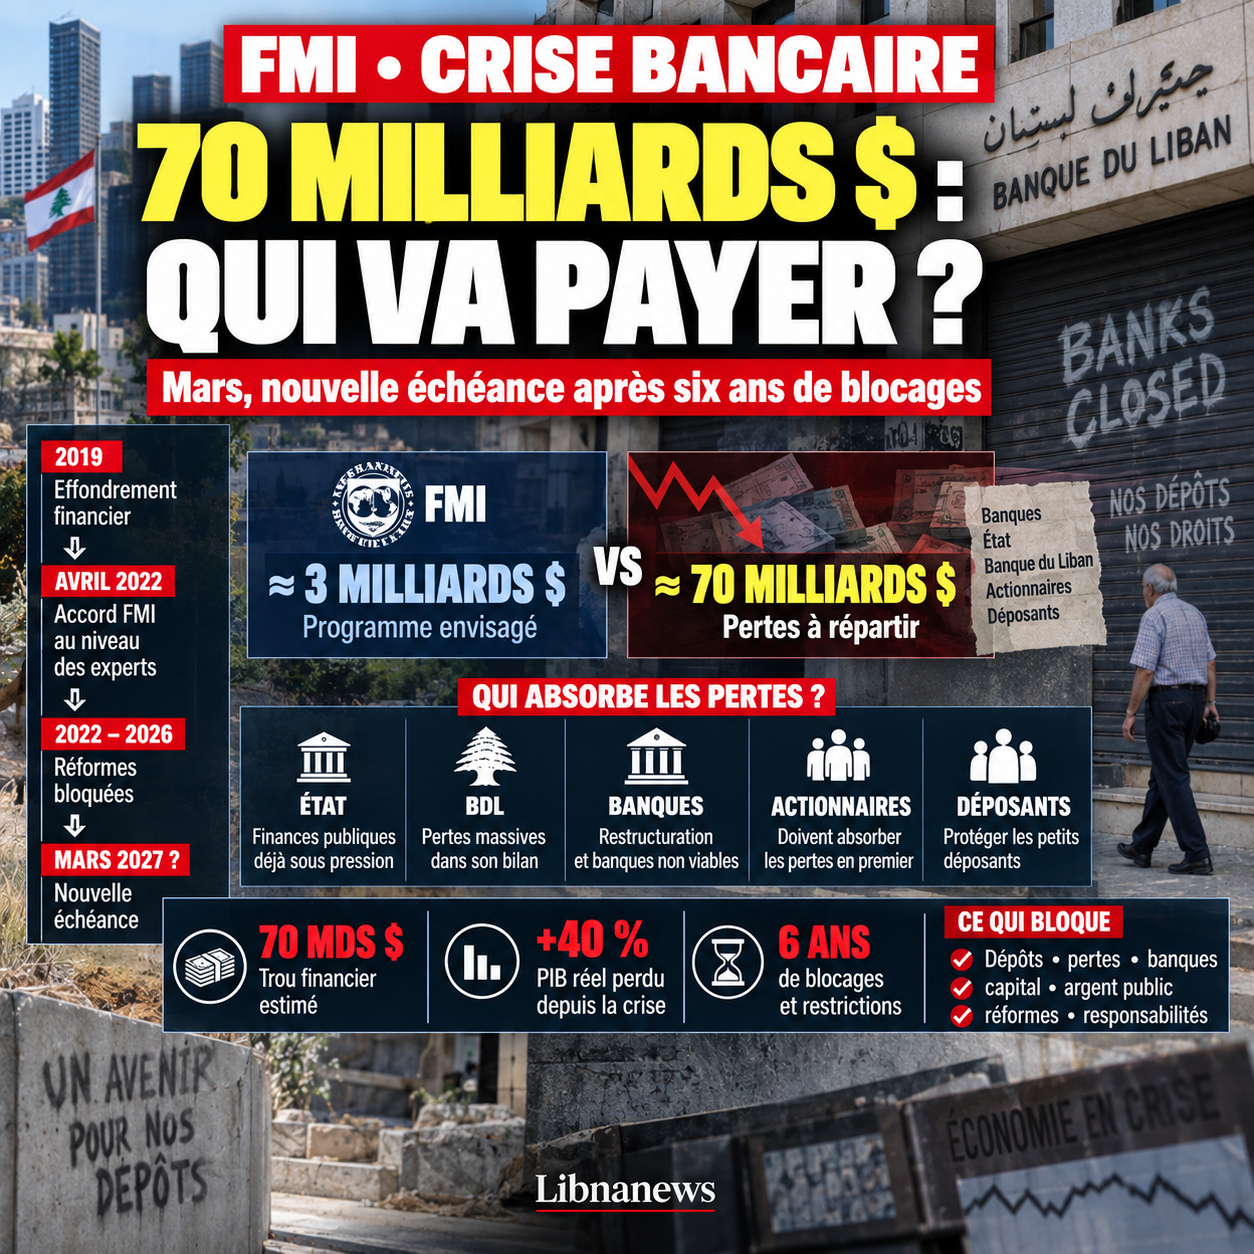
IWF: Warum die März-Frist über $ 70 Milliarden Verluste und sechs Jahre Blockaden beträgt
März, ein neues Datum nach vier Jahren unvollendeter Vereinbarung
Ein Abkommen zwischen dem Libanon und dem Internationalen Währungsfonds könnte im kommenden März abgeschlossen werden. Die Frist zirkuliert jetzt in politischen und finanziellen Kreisen, während die Diskussionen über Bankenumstrukturierung, Einlagenrückzahlung und den Haushaltsrahmen für 2027 intensiviert wurden. Es kommt vor allem nach einem großen Durchbruch im Bankenabwicklungsgesetz, das lange als eines der Haupthindernisse für ein Programm mit dem Fonds galt.
Diese Perspektive muss jedoch in eine Geschichte aufgenommen werden, die lange vor 2026 begann. Libanon hatte bereits am 7. April 2022 auf Expertenebene eine Vereinbarung mit dem Fonds geschlossen. Das vorgeschlagene Programm umfasste etwa 3 Milliarden US-Dollar und sollte 46 Monate dauern. Viereinhalb Jahre später wurde diese Vereinbarung nie unter den notwendigen Bedingungen dem Kuratorium des Fonds vorgelegt, um ein wirksames Finanzierungsprogramm zu werden.
Das Problem war nicht der Betrag von 3 Milliarden. Der Fonds forderte den Libanon zunächst auf, das Ausmaß der durch den finanziellen Zusammenbruch von 2019 verursachten Verluste anzuerkennen und zu entscheiden, wer sie tragen soll. Banken mussten umstrukturiert, Kleineinleger geschützt, Banken, die noch lebensfähig waren, und Banken, die nicht mehr lebensfähig waren, mussten vom Markt genommen werden. Es bestand auch die Notwendigkeit, das Bankgeheimnis zu reformieren, eine formelle Kapitalkontrolle einzuführen, die Staatsverschuldung umzustrukturieren und die Governance der Bank des Libanon zu verbessern.
Der Kern des Konflikts ist seitdem fast unverändert geblieben: Etwa 70 Milliarden Dollar an finanziellen Verlusten sollten unter dem Staat, der Bank des Libanon, den Geschäftsbanken, ihren Aktionären und in gewissem Maße Einlegern verteilt werden. Diese Schätzung entsprach bereits über 300 Prozent des geschätzten Bruttoinlandsprodukts im Jahr 2022. Mehrere Ökonomen sind jetzt der Meinung, dass die tatsächlichen Verluste höher sind, insbesondere nach mehreren weiteren Krisenjahren.
Der Zeitplan für März hängt daher nicht nur von technischen Verhandlungen mit dem Fonds ab. Es hängt von der Fähigkeit des politischen und finanziellen Systems ab, einen Kampf zu lösen, der 2019 begann und der genau dazu beigetragen hat, den Abschluss des Programms 2022 zu verhindern.
IWF 3 Milliarden verbirgt 70 Milliarden Problem
Der Kontrast zwischen den beiden Beträgen macht es möglich, das Problem zu verstehen. Der Libanon verhandelte über eine Finanzierung von etwa 3 Milliarden Dollar, während die Verluste im Finanzsystem auf rund 70 Milliarden Dollar geschätzt wurden. Das Programm des Fonds wurde nie entwickelt, um dieses Loch direkt zu füllen. Die drei Milliarden Dollar sollten als Anker für ein Reformprogramm dienen, das in der Lage ist, das Vertrauen wiederherzustellen und andere internationale Finanzierungen freizusetzen.
Das Hauptproblem bestand daher darin, Verluste zu erkennen, bevor man sie finanzieren wollte. Diese Anerkennung schuf sofort eine Konfrontation zwischen den verschiedenen Akteuren. Würden die Verluste in den Bilanzen ausgewiesen, würde das Eigenkapital eines Teils der Banken verschwinden. Einige Banken mussten rekapitalisiert werden. Andere mussten liquidiert werden. Die Aktionäre mussten Verluste absorbieren, bevor sie an die höheren Gläubigerklassen übertragen wurden.
Genau diese Hierarchie steht nach wie vor im Mittelpunkt der Diskussionen von 2026. Grundsatz der Verhandlungen ist, dass Einleger keine Verluste vor Aktionären und nachrangigen Gläubigern auffangen dürfen. Es scheint einfach zu sein. Seine Anwendung ist viel komplexer, weil es direkt bestimmt, wer für den Zusammenbruch bezahlen wird.
Die Banken liehen stark an die Bank of Lebanon, die selbst einen hoch verschuldeten Staat finanzierte. Als das System zusammenbrach, wurden die Einlagen der Kunden immer noch auf den Bankkonten verbucht, aber ein erheblicher Teil der Vermögenswerte, die theoretisch die Rückzahlung ermöglichten, war verschwunden oder unzugänglich geworden. Die Debatte über das « Finanzloch » wurde aus dieser Kette geboren.
Seitdem hat jeder Verlustverteilungsvorschlag zu Opposition geführt. Banken lehnen Szenarien ab, die ihr Kapital zerstören könnten. Bewerber weigern sich, für Entscheidungen zu bezahlen, an denen sie nicht teilgenommen haben. Der Staat will die Belastung der öffentlichen Finanzen begrenzen. Die Libanesische Zentralbank selbst muss mit den beträchtlichen Verlusten umgehen, die sich in ihrer Bilanz angesammelt haben.
Die Vereinbarung mit dem Fonds wird daher seit Jahren durch eine viel politischere als buchhalterische Frage blockiert: In welcher Reihenfolge sollten die Manager und Begünstigten des alten Systems die Verluste absorbieren?
Bis 2022 wurden acht Bedingungen vor der Finanzierung festgelegt
Die Vereinbarung vom April 2022 enthielt einen besonders präzisen Fahrplan. Der Ministerrat sollte eine Bankenumstrukturierungsstrategie annehmen, die die Verluste des Sektors sofort anerkennt. Diese Strategie sollte kleine Einleger schützen und die Verwendung öffentlicher Mittel einschränken.
Das Parlament musste dann dringend Rechtsvorschriften erlassen, um die Banken in Schwierigkeiten zu lösen. Ohne diesen Text war es unmöglich, rechtlich festzulegen, wie eine rentable Bank rekapitalisiert oder eine insolvente Bank liquidiert werden soll.
Eine dritte Anforderung betraf die vierzehn größten Banken des Landes. Sie sollten Bank für Bank einer unabhängigen externen Bewertung unterzogen werden. Das Ziel war von grundlegender Bedeutung: aus den Gesamtschätzungen herauszukommen und die tatsächliche Situation jeder Institution genau zu bestimmen.
Das Parlament musste auch das Bankgeheimnis reformieren. Der Fonds war der Ansicht, dass die Aufsichtsbehörden in der Lage sein sollten, auf die Informationen zuzugreifen, die für die Umstrukturierung von Banken, die Korruptionsbekämpfung, die Verwaltung von Steuern, die Untersuchung von Finanzverbrechen und die Suche nach veruntreuten Vermögenswerten erforderlich sind.
Gleichzeitig war es notwendig, die Sonderprüfung der Auslandsvermögenslage der Libanesischen Zentralbank abzuschließen, eine mittelfristige Fiskal- und Schuldenrestrukturierungsstrategie anzunehmen, über den Haushalt 2022 abzustimmen und die Wechselkurse schrittweise zu vereinheitlichen. Letztere Maßnahme sollte von einer offiziellen Kapitalkontrolle begleitet werden.
Das Ganze war ein kohärenter Mechanismus. Zuerst mussten wir die wirkliche Situation der Banken und der Bank des Libanon kennen. Die Verluste wurden dann erkannt. Dann teilen Sie sie nach einer definierten Hierarchie. Schließlich könnte das Bankensystem umstrukturiert und die außergewöhnlichen Einlagenbeschränkungen schrittweise durch einen Rechtsrahmen ersetzt werden.
Dieses Programm wurde nicht rechtzeitig umgesetzt.
Kapitalkontrolle: Das Gesetz kommt nach Einschränkungen
Die Frage der Kapitalkontrolle verdeutlicht einen der stärksten Widersprüche der Krise. Banken haben seit 2019 Beschränkungen für Auszahlungen und Überweisungen auferlegt. Den Einlegern wurde der normale Zugang zu ihrem Geld entzogen, während kein allgemeines Gesetz diese Beschränkungen noch regelte.
Kontrolle existierte daher in der Praxis, bevor sie im Gesetz existierte. Die Bedingungen variierten je nach Banken, Konten und Perioden. Diese Situation hat eine große Ungleichheit zwischen den Einlegern geschaffen und hat Gebühren für Überweisungen von bestimmten Personen mit privilegierten Beziehungen oder Zugang gefüttert, während die Mehrheit der Kunden blockiert wurde.
Der Fonds forderte ein einheitliches Gesetz. Sie sollte eine weitere Abwanderung von Finanzmitteln verhindern und eine gerechtere Verteilung der Rücknahmemöglichkeiten während der Umstrukturierung sicherstellen.
Der dem Parlament im März 2022 vorgelegte Entwurf erfüllte diese Anforderung nicht schnell. Diskussionen gingen weiter und aufeinander folgende Versionen wurden kritisiert. Im Jahr 2023 war der Fonds erneut der Ansicht, dass das Kapital- und Rückzugskontrollprojekt erhebliche Änderungen erforderte.
Diese Verzögerung war nicht neutral. Während das Parlament eine gesetzliche Kapitalprüfung diskutierte, ging die De-facto-Bankenaufsicht weiter. Die Einleger unterstützten die Beschränkungen, ohne über den Rahmen zu verfügen, der die Umstrukturierung normalerweise begleiten würde.
Also wurde die Sequenz umgekehrt. Eine Maßnahme, die befristet und umrahmt sein sollte, ist zu einer dauerhaften Realität geworden, während die Texte, die zur Lösung der Krise benötigt werden, blockiert bleiben.
Reformiertes Bankgeheimnis, aber nicht genug
Die Reform des Bankgeheimnisses hat eine ähnliche Entwicklung genommen. Eine erste Änderung wurde 2022 verabschiedet, wurde jedoch als unzureichend angesehen, um eine effektive Umstrukturierung zu ermöglichen.
Das Problem war nicht, jede Bank Vertraulichkeit zu entfernen. Die zuständigen Behörden sollten Zugang zu einzelnen Transaktions- und Einlagendaten erhalten, wenn dies für die Beaufsichtigung, Umstrukturierung, Finanzuntersuchungen oder die Sanierung von Vermögenswerten erforderlich ist.
Ohne diesen Zugang wurde die wirkliche Kontrolle der Banken viel schwieriger. Es war auch schwierig festzustellen, ob bestimmte Transfers zum Zeitpunkt der Krise bevorzugt behandelt worden waren.
Die Debatte war besonders heikel, weil das Bankgeheimnis lange Zeit eine der Säulen des libanesischen Finanzmodells war. Ihre Reform berührte daher direkt die Interessen der Banken, aber auch die der wirtschaftlichen und politischen Führer, die das System genutzt hatten.
Der Fonds erkannte die Verbesserungen an dem Text an und forderte mehrere Jahre, um anhaltende Schwächen zu korrigieren. Erst allmählich rückte der Rahmen den für die Umstrukturierung erforderlichen Standards näher.
Dieses langsame Tempo ist wichtig, um zu verstehen, warum das Abkommen von 2022 nie zu Ende ging. Jede Reform wurde separat behandelt, modifiziert, zurückverwiesen oder teilweise angenommen. Der Fonds forderte ein kohärentes Paket.
Die 14 großen Banken und der Test, der die Verluste aufdecken sollte
Eine der wichtigsten Voraussetzungen war die unabhängige Bewertung der vierzehn größten Banken. Es war beabsichtigt, die tatsächliche Qualität der Vermögenswerte und die Überlebensfähigkeit jeder Bank auf der Grundlage der einzelnen Niederlassungen zu bestimmen.
Dieser Schritt war unerlässlich, um aus einer kollektiven Fiktion hervorzugehen. Nicht alle Banken waren notwendigerweise in der gleichen Situation. Einige könnten rekapitalisiert werden. Andere könnten nicht mehr lebensfähig sein. Ohne eine individuelle Überprüfung war es unmöglich, eine glaubwürdige Umstrukturierung aufzubauen.
Aber die Bewertung selbst hing von politischen Entscheidungen über die Bankenstrategie ab. Die Frage war, wie die Verluste erfasst würden und welche Regeln angewandt würden. In Ermangelung einer Einigung über diese Parameter konnten die technischen Arbeiten nicht abgeschlossen werden.
Diese Blockade schützte den Status quo effektiv. Bis die Banken nach einer gemeinsamen Methodik bewertet wurden, konnte keine klare Liste lebensfähiger und nicht nachhaltiger Institute erstellt werden. Die Umstrukturierung blieb theoretisch.
Für Bankaktionäre war der Anteil beträchtlich. Eine unabhängige Bewertung könnte zu einem massiven Rekapitalisierungsbedarf und in einigen Fällen zu einem Kontrollverlust des Unternehmens führen. Im Gegenteil, die Einleger mussten unbedingt wissen, welche Bank noch über die Mittel verfügte, einen Teil ihrer Verbindlichkeiten zurückzuzahlen.
Die Verzögerung bei dieser Bewertung ist daher einer der Punkte, in denen finanzielle Interessen und politische Verzögerungen direkt aufeinandertreffen.
Banken konterkarierten Verlustverteilung
Der Widerstand des Bankensektors kann nicht auf eine Ablehnung jeglicher Reform reduziert werden. Die Banken legten ihre eigenen Vorschläge vor und fochten die Pläne an, die ihrer Ansicht nach einen übermäßigen Anteil der Verluste verursachen könnten. Aber dieser Kampf hatte eine konkrete Wirkung: Jahrelang konnte kein endgültiger Verteilungsmechanismus übernommen werden.
Der Bankenverband hat mehrere Versionen von Regierungsplänen in Frage gestellt. Eines der Hauptthemen der Konfrontation war die mögliche Nutzung öffentlicher Vermögenswerte. Die Idee war nach einigen Vorschlägen, staatliche Vermögenswerte zu mobilisieren, um Einlagen zurückzuzahlen oder das Bankensystem wieder aufzubauen.
Der Fonds war bei diesem Ansatz besonders vorsichtig. Das öffentliche Vermögen gehört der gesamten Bevölkerung, einschließlich der Libanesen, die keine großen Bankkonten haben. Sie massiv zu nutzen, um die Verluste des Finanzsystems zu absorbieren, würde daher bedeuten, einen Teil der Kosten eines Systems, dessen Nutzen viel konzentrierter war, an alle Bürger zu übertragen.
Das Problem liegt auch in der Verantwortung der Aktionäre. Bei einer traditionellen Bankenumstrukturierung muss das Kapital Verluste vor Einlegern absorbieren. Eine zu schnelle Nutzung öffentlicher Mittel könnte die Beiträge der Aktionäre reduzieren und Verluste sozialisieren.
Genau in diesem Punkt war der Konflikt zwischen dem Fonds und einem Teil des Bankensektors am tiefsten. Der Fonds erfordert eine Hierarchie. Aktionäre müssen vor Einlegern zahlen. Nicht nachhaltige Banken müssen verschwinden können. Öffentliche Mittel sollten nur in Grenzen bereitgestellt werden, die mit der Tragfähigkeit der Schulden vereinbar sind.
Diese Grundsätze betreffen unmittelbar die wirtschaftlichen Interessen der Bankeigentümer. Der libanesische Bankensektor hat historisch enge Beziehungen zur politischen Welt unterhalten. Diese Nähe hat die Annahme von Rechtsvorschriften erschwert, die den Aktionären erhebliche Verluste verursachen könnten.
Parlament als zentrales Element der Verlangsamung
Mehrere wichtige Reformen waren vom Parlament abhängig. Dadurch wurde das Haus zu einem entscheidenden Platz in diesem Prozess.
Über die Kapitalkontrolle musste abgestimmt werden. Das Banking Resolution Act sollte verabschiedet werden. Das Bankgeheimnis musste reformiert werden. Budgets mussten genehmigt werden. Jede dieser Dateien hat Verzögerungen, Modifikationen oder Kontroversen erfahren.
Das Problem kann nicht einem einzigen parlamentarischen Block zugeschrieben werden. Oppositionen haben oft unterschiedliche Interessen gesammelt. Einige Abgeordnete verteidigten die Antragsteller und lehnten jeden Text ab, der eine Einschränkung ihrer Rechte legalisieren könnte. Andere standen den Bankinteressen nahe. Wieder andere lehnten Regierungspläne im Namen des Schutzes der Vermögenswerte des Staates ab.
Diese Fragmentierung hat zu einem gemeinsamen Ergebnis geführt: Die Zeit ist ohne globale Umstrukturierung vergangen.
Die wirtschaftlichen Kosten dieses langsamen Tempos waren beträchtlich. Bis 2022 warnte der Fonds, dass jede Verzögerung die Kosten für die Bevölkerung erhöhen würde. Im Jahr 2023 sah er noch sehr wenig Fortschritte bei der Umsetzung der Vormaßnahmen.
Unterdessen operierte die Wirtschaft mehr und mehr in bar. Bankkredite sind zusammengebrochen. Unternehmen mussten ihre Aktivitäten außerhalb des traditionellen Systems finanzieren. Die Einlagen blieben blockiert und die Banken verloren ihre normale Vermittlerfunktion.
Bruttoinlandsprodukt um mehr als 40 Prozent gekürzt
Der finanzielle Kampf fand vor dem Hintergrund des wirtschaftlichen Zusammenbruchs statt. Zwischen 2018 und den ersten Jahren der Krise fiel das reale Bruttoinlandsprodukt um mehr als 40%. Das Pfund verlor den größten Teil seines Wertes und die Inflation erreichte über mehrere Jahre ein dreistelliges Niveau.
Bis 2020 hatte die Inflation etwa 84,3% erreicht. Sie stieg 2021 auf 154,8 Prozent und 2022 auf 171,2 Prozent. Es erreichte 2023 einen Höchststand von 221,3 Prozent, bevor es langsamer wurde. Bis 2025 war es auf etwa 14,6% gesunken. Der regionale Krieg und der Energieschock verursachten jedoch eine weitere Beschleunigung im Jahr 2026 mit etwa 17% in den ersten acht Monaten des Jahres.
Diese Entwicklung zeigt, warum Bankenumstrukturierungen für Banker und Großeinleger keine Frage sind. Der Zusammenbruch des Finanzsystems hat eine massive Zerstörung der Kaufkraft begleitet.
Das durchschnittliche Monatseinkommen, das in einer kürzlich durchgeführten Umfrage unter libanesischen Arbeitnehmern des Privatsektors verwendet wurde, die weiterhin beschäftigt waren, betrug rund 560 US-Dollar, verglichen mit etwa 668 US-Dollar vor dem letzten Konflikt, was einem Rückgang von 16,2 Prozent entspricht. Gleichzeitig benötigt eine vierköpfige Familie, die eine Unterkunft in Beirut oder seinen Vororten vermietet, möglicherweise zwischen 1.400 und 1.500 US-Dollar pro Monat nur für Wohnraum, Mindeststrom, Strom, Wasser und Transport.
Die Lücke ermöglicht es, die sozialen Kosten der Blockierung zu messen. Die Umstrukturierung der Bank fand nicht statt, die Verluste wurden jedoch aufgefangen. Sie waren von Währungsabwertungen, sinkenden Einkommen, Einlagenbeschränkungen, Inflation und der Verschlechterung der Dienstleistungen betroffen.
2025 und 2026: der fall beginnt endlich voranzukommen
Nach mehreren Jahren der Immobilisierung begann eine Reihe von Texten, die Situation zu ändern. Im Jahr 2025 wurde die Umstrukturierung des Bankensystems zu einer legislativen Priorität. Ein neues Bankenabwicklungsgesetz wurde an das Parlament verabschiedet.
Die Frage nach dem « Finanzloch » rückte dann wieder in den Mittelpunkt der Debatte. Ein Projekt zur Organisation der Finanzstabilisierung und der Rückgewinnung von Einlagen zielte darauf ab, Verluste in Höhe von rund 70 Milliarden US-Dollar auf die verschiedenen Komponenten des Systems zu verteilen.
Der Text stieß sofort auf Widerstand. Die Banken sind im Streit. Politische Kräfte sind dagegen. Gruppen von Einlegern äußerten auch ihre Unzufriedenheit darüber, dass die rechtliche Anerkennung von Verlusten einen Teil ihrer Einlagen in dauerhafte Verluste verwandeln würde.
Diese Konvergenz der Oppositionen ist aufschlussreich. Banken und Einleger können den gleichen Text aus genau dem gegenteiligen Grund bekämpfen. Erstere mögen denken, dass sie zu viel bezahlen. Letztere können davon ausgehen, dass sie sich nicht ausreichend erholen. Politische Führer befinden sich dann zwischen diesen beiden Drucken.
Dennoch hat der Ministerrat Fortschritte gemacht. Die im Jahr 2026 verabschiedeten Änderungen des Banking Resolution Act waren ein wichtiger Schritt. Sie bieten nun einen Rahmen für die geordnete Abwicklung oder Liquidation von Betrieben in Schwierigkeiten.
Dieser Vormarsch wurde seit April 2022 erwartet.
Der letzte Knoten: Wer wird wie viel und in welcher Reihenfolge wiederherstellen?
Das Hauptproblem, das noch offen ist, ist jetzt die finanzielle Stabilisierung und die Einziehung von Einlagen. In der Debatte mit dem Fonds geht es um sehr konkrete Regeln.
Der erste betrifft die Hierarchie der Ansprüche. Kein Einleger sollte vor Aktionären und nachrangigen Gläubigern einen Verlust erleiden. Diese Regel muss hinreichend klar festgehalten werden, um zu vermeiden, dass die Kosten für die Umstrukturierung zu schnell auf die Kunden übertragen werden.
Der zweite betrifft die Liquidität. Es reicht nicht aus, die schrittweise Rückzahlung von Einlagen zu versprechen. Die Banken und die Libanesische Zentralbank müssen über die Mittel verfügen, um diese Zahlungen effektiv durchzuführen. Ein zu großzügiger Zeitplan auf dem Papier, aber ohne ausreichenden Finanzfluss, würde die derzeitigen Beschränkungen einfach durch ein neues Versprechen ersetzen, das nicht eingehalten werden könnte. Aus eben diesem Grund kann die Diskussion über Einlagen nicht von der Umstrukturierung der Banken, der Rekapitalisierung rentabler Institute und der Behandlung von Banken, die nicht in der Lage sind, wieder eine solide Finanzlage zu erlangen, getrennt werden.
Die dritte Schwierigkeit betrifft die Hierarchie der Verantwortlichkeiten. Seit Beginn der Krise wird die libanesische Debatte oft als Konfrontation zwischen Bewerbern und dem Staat dargestellt. Diese Lesung evakuiert die anderen Spieler im Kanal. Banken haben einen beträchtlichen Teil ihrer Ressourcen bei der Bank des Libanon und dem Staat platziert, während sie jahrelang einige Einlagen zu sehr hohen Zinssätzen bezahlt haben. Die Libanesische Zentralbank hat ihrerseits kostspielige Finanzmechanismen eingesetzt, um Währungen anzuziehen und das Währungssystem aufrechtzuerhalten. Der Staat hat Schulden und Defizite angehäuft. Eine glaubwürdige Umstrukturierung muss daher die jeweiligen Verantwortlichkeiten jedes Einzelnen bestimmen, anstatt den gesamten Verlust in eine kollektive Verschuldung über zukünftige Generationen zu verwandeln.
Das ist auch die Frage der Bankaktionäre. Eine Umstrukturierung im Einklang mit den seit Beginn der internationalen Diskussionen verteidigten Grundsätzen erfordert, dass bestehende Eigenmittel Verluste absorbieren, bevor eine Belastung auf die Einleger oder die Gemeinschaft übertragen wird. Diese Regel hat zu starkem Widerstand geführt, weil sie sich direkt auf den Wert von Beteiligungen an Banken auswirkt. Einige libanesische Banken sind historisch mit Familien mit erheblichem wirtschaftlichen und politischen Gewicht verbunden. Finanzielle Interessen und politische Machtverhältnisse sind daher üblich, wenn entschieden werden muss, wer rekapitalisiert wird, wer seine Beteiligung verliert und wer schließlich den Markt verlassen muss.
Nachhaltige Banken und Banken, die nicht mehr lebensfähig sind
Das künftige Abkommen wird nicht in der Lage sein, eine weitere Frage zu vermeiden, die lange abgelehnt wurde: Sollten alle libanesischen Banken gerettet werden? Die implizite Reaktion der Umstrukturierungsmechanismen ist negativ. Das System muss zwischen den Instituten unterscheiden, die wahrscheinlich wieder lebensfähig werden, und denen, deren Verluste und Unzulänglichkeiten bei den Eigenmitteln es unmöglich machen, ohne eine massive Übertragung öffentlicher Mittel Geschäfte zu machen.
Diese Unterscheidung erklärt die Bedeutung der individuellen Bewertung von Institutionen. Eine der alten Verpflichtungen sah bereits eine Prüfung der vierzehn größten Banken vor. Es ging nicht nur darum, ein Buchhaltungsfoto zu erstellen. Ziel war es, die tatsächliche Qualität der Vermögenswerte, Verluste, Verbindlichkeiten gegenüber Einlegern und den Rekapitalisierungsbedarf zu ermitteln. Ohne diese Diagnose bleibt jede Umstrukturierung theoretisch, da niemand genau weiß, welche Betriebe zu welchen Kosten überleben können.
Die verzögerung auf dieser website hat den status quo geschützt. Bis Banken nach ihrer Lebensfähigkeit eingestuft werden, können sie trotz der Unfähigkeit ihrer Kunden, über ihre Mittel normal zu verfügen, weiterhin legal existieren. Das Bankensystem bleibt somit offen, ohne als normales Bankensystem zu funktionieren. Die Einleger besitzen Forderungen, aber der Zugang zu diesen Forderungen bleibt durch die seit der Krise eingeführten Mechanismen begrenzt.
Die Abwicklung von Banken muss dieser Zweideutigkeit ein Ende setzen. Nachhaltige Banken müssen rekapitalisiert werden und die aufsichtsrechtlichen Anforderungen erfüllen, um das normale Geschäft wieder aufzunehmen. Die anderen müssen nach organisierten Verfahren umstrukturiert, zusammengeführt oder liquidiert werden. Dies wird sich zwangsläufig auf die Bankbesitzer und ihre Kontrolle auswirken. Dies ist auch einer der Gründe, warum seine Annahme politisch so schwierig war.
Kapitalkontrolle, angenommen, nachdem das Kapital bereits verschwunden war
Allein die Frage der Kapitalkontrolle verdeutlicht die Mängel des Krisenmanagements. Als die Banken ab 2019 damit begannen, Auszahlungen und Überweisungen zu begrenzen, legte kein allgemeines Gesetz die für alle geltenden Regeln fest. Jedes Institut wendete seine eigenen Beschränkungen an, mit Unterschieden zwischen Kunden und zwischen Kontokategorien.
Ein echtes Kapitalkontrollgesetz hätte zu Beginn der Krise stattfinden müssen, um Devisenabflüsse zu begrenzen, verfügbare Reserven zu erhalten und einheitliche Regeln durchzusetzen. Im Gegenteil, sie war Gegenstand langer politischer und parlamentarischer Kämpfe. Inzwischen bestand die Kontrolle tatsächlich für einen großen Teil der Einleger, aber ohne einen allgemeinen Rechtsrahmen und ohne alle Kapitalabflüsse zu verhindern.
Diese Verzögerung führte zu einem tiefen Zusammenbruch der Gleichstellung. Regelmäßige Einleger waren Beschränkungen unterworfen, während die Frage der Überweisungen in den ersten Monaten der Krise zu einem der Hauptthemen der Kontroverse wurde. Als das Parlament die Angelegenheit schließlich vorbrachte, war ein Teil des ursprünglichen Nutzens der Kapitalkontrolle bereits verschwunden. Die Reserven waren zurückgegangen und das Vertrauen in das Bankensystem war stark beeinträchtigt.
Diese Episode ist wichtig, um das Misstrauen zu verstehen, das neue Reformversprechen umgibt. Das Problem war nie nur das Fehlen von Texten. Er war nicht in der Lage, sie zu adoptieren, wenn sie noch einen Teil des Schadens verhindern konnten.
Bankgeheimnis, ein weiterer parlamentarischer Kampf
Die Reform des Bankgeheimnisses ist einem vergleichbaren Weg gefolgt. Das libanesische System hatte das Bankgeheimnis lange Zeit zu einem zentralen Element seines Finanzmodells gemacht. Nach dem Zusammenbruch wurde ihre Beibehaltung in zu restriktiver Form mit den Anforderungen an Audit, Kontrolle und Rechenschaftspflicht unvereinbar.
Änderungsanträge wurden angenommen, aber ihr Anwendungsbereich wurde kritisiert und es wurden Berichtigungen gefordert. Das Problem bestand darin, dass die zuständigen Behörden tatsächlich in der Lage waren, auf die Informationen zuzugreifen, die für die Überprüfung von Transaktionen, die Untersuchung von Finanzströmen und die Festlegung krisenbezogener Verantwortlichkeiten erforderlich sind.
Diese Frage berührt unmittelbar die Interessen vieler Akteure. Eine ausreichend breite Aufhebung des Bankgeheimnisses erleichtert die Prüfung von Überweisungen, Beziehungen zwischen Banken und politisch exponierten Personen sowie Operationen vor und während des Zusammenbruchs. Es ist daher viel mehr als eine technische Reform, die darauf abzielt, eine internationale Institution zufriedenzustellen.
Der Widerstand zeigt einmal mehr den politischen Charakter des Reformprogramms. Jeder Text, der die Transparenz verbessern könnte, kann auch Informationen über die an seiner Annahme beteiligten Akteure preisgeben. Das Parlament muss dann Gesetze über ein Finanzsystem erlassen, mit dem ein Teil der politischen Welt historisch enge Beziehungen unterhalten hat.
Parlament im Zentrum struktureller Interessenkonflikte
Der Abbau von Widerstandsblockaden zwischen dem Währungsfonds und dem Bankenverband wäre daher unzureichend. Ein entscheidender Teil des Prozesses findet im Parlament statt. Die für die Umstrukturierung erforderlichen Rechtsvorschriften müssen verabschiedet, geändert oder ergänzt werden. Die parlamentarischen Kräfte teilen jedoch nicht die gleiche Ansicht über die Verteilung der Verluste oder die gleichen Interessen.
Einige Strömungen betonen den vollen oder maximalen Einzahlungsschutz. Andere weigern sich, dem Staat zu erlauben, zusätzliche Schulden zu tragen, um Bankbilanzen aufzufüllen. Wieder andere versuchen, öffentliche Vermögenswerte zu erhalten. Hinter diesen Positionen stehen reale wirtschaftliche Entscheidungen, aber auch soziale, finanzielle und politische Interessen.
Die Schwierigkeit wird durch die historischen Verbindungen zwischen bestimmten politischen Persönlichkeiten und dem Bankensektor verschärft. Diese Verbindungen erlauben es nicht, jedes Mitglied als direkten Vertreter einer Bank zu betrachten, und eine solche Verallgemeinerung wäre unbegründet. Sie erklären jedoch, warum jede Reform, die das Kapital der Bankaktionäre auslöschen, die Kontrolle der Institutionen verändern oder bestimmte Transaktionen untersuchen könnte, extrem widersprüchlich wird.
Das Ergebnis dieser Machtverhältnisse war eine Folge von Verzögerungen. Texte kursierten zwischen der Regierung, den Ausschüssen und dem Plenum. Einige wurden geändert. Andere wurden blockiert. Es wurden wettbewerbsfähige Lösungen vorgeschlagen. Unterdessen verschwand der Verlust nicht. Es wurde allmählich in einer ungeordneten Weise von Einlegern, Mitarbeitern und der Wirtschaft absorbiert.
Die Verwendung von öffentlichen Vermögenswerten, eine wichtige Bruchlinie
Eine der wichtigsten Schlachten betrifft die Verwendung von Staatsvermögen. Ein Teil der Vorschläge, die im Libanon in den letzten Jahren verteidigt wurden, bestand darin, öffentliche Vermögenswerte oder ihre zukünftigen Einnahmen zu mobilisieren, um zur Rückzahlung von Einlegern beizutragen.
Diese Lösung hat eine offensichtliche politische Kraft. Es erlaubt uns zu sagen, dass Einlagen schrittweise zurückgegeben werden, ohne sofort einen massiven nominalen Verlust aufzuerlegen. Aber es wirft eine Frage der grundlegenden Gerechtigkeit auf: Warum sollte das Eigentum der gesamten Bevölkerung dazu verwendet werden, Verluste aus einem Finanzsystem zu decken, dessen Profite jahrzehntelang beraubt wurden?
Öffentliches Vermögen ist keine freie Reserve. Einnahmen aus Telekommunikation, Grundstücken, öffentlichen Unternehmen oder anderen Vermögenswerten gehören auch Bürgern, die keine großen Bankeinlagen hatten. Sie jahrzehntelang einzustellen, um bestimmte Schulden zurückzuzahlen, würde einen Teil der Kosten der Krise auf die Gesellschaft als Ganzes übertragen.
Das Problem wird umso wichtiger, wenn es sich bei diesen Vermögenswerten um die knappen Ressourcen handelt, die Infrastruktur, Sozialschutz oder Wiederaufbau finanzieren können. Der Libanon muss jetzt die Erholung des Südens finanzieren, die Armee stärken, seine öffentlichen Dienste modernisieren und auf eine tiefe soziale Krise reagieren. Die Demobilisierung eines erheblichen Teils der künftigen öffentlichen Einnahmen für das Finanzsystem würde die Fähigkeit des Staates zur Wahrnehmung dieser Funktionen verringern.
Dies bedeutet nicht, dass kein öffentliches Vermögen in eine Lösung eingreifen kann. Die Frage bezieht sich auf ihren Platz in der Verlusthierarchie. Wenn sie die Hauptrückzahlungsquelle werden, können Bankaktionäre und Systemmanager relativ geschützt werden. Wenn sie nur nach der Absorption von Verlusten durch privates Kapital und der Umstrukturierung von Institutionen eingreifen, ist die Logik anders.
März: eine glaubwürdige Frist oder ein neues Datum?
In diesem Zusammenhang erscheint im März die Annahme einer Vereinbarung mit dem Währungsfonds. Das Datum ist nah genug, um ein politisches Ziel zu sein, aber weit genug, um mehrere Monate Verhandlungen und legislative Arbeit zu ermöglichen.
Die Regierung hat jetzt einige Elemente, die zu Beginn der Krise nicht existierten. Die Bank des Libanon wird von Karim Suaid geleitet. Die Diskussionen über Bankenumstrukturierungen sind weiter fortgeschritten. Die Frage der finanziellen Mängel wird offen angesprochen. Die Behörden können nicht mehr behaupten, dass das System ohne Anerkennung der Verluste spontan wieder in Betrieb genommen wird.
Aber die gleichen grundlegenden Hindernisse bleiben. Wir müssen entscheiden, wer zahlt. Die Hierarchie muss zwischen Aktionären, Banken, der Bank des Libanon, dem Staat und den Einlegern festgelegt werden. Die Behandlung verschiedener Einlagen muss festgelegt werden. Nachhaltige Banken müssen identifiziert werden. Die für die Rückzahlung benötigte Liquidität muss garantiert werden. Die entsprechenden Texte müssen im Parlament angenommen werden.
Mars wird also nur glaubwürdig sein, wenn diese Entscheidungen vor Ablauf dieser Frist getroffen werden. Eine allgemeine politische Einigung wird nicht ausreichen. Der Präzedenzfall 2022 hat genau gezeigt, dass eine technische Vereinbarung jahrelang unwirksam bleiben kann, wenn die vorherigen Maßnahmen nicht durchgeführt werden.
Die soziale Krise reduziert nun den Handlungsspielraum
Die Regierung verhandelt nicht mehr im Kontext von 2022. Die Bevölkerung hat mehrere weitere Jahre der Krise absorbiert. Die Einnahmen sind real stark gesunken, und die Kosten für wesentliche Dienstleistungen sind gestiegen.
Eine aktuelle Schätzung legt zwischen 1.400 und 1.500 US-Dollar die monatlichen Kosten für Wohnraum, Mindeststrom, Strom, Wasser und Transport für eine vierköpfige Familie in Beirut oder seinen Vororten fest. Dieser Betrag umfasst nicht Bildung, medizinische Versorgung, Medikamente, Kleidung oder Telekommunikation.
Gleichzeitig schätzte eine im Mai 2026 durchgeführte Umfrage unter Arbeitnehmern des Privatsektors das durchschnittliche monatliche Einkommen der libanesischen Arbeiter, die in der untersuchten Stichprobe beschäftigt waren, auf etwa 560 US-Dollar, verglichen mit 668 US-Dollar vor dem Konflikt im März, was einem Rückgang von 16,2 Prozent entspricht. Selbst mit zwei Arbeitern, die jeweils diesen Betrag erhalten, erreicht das Familieneinkommen 1.120 $ und bleibt unter den geschätzten Kosten der fünf Grundbedürfnisse.
Die Inflation in den ersten acht Monaten des Jahres 2026 erreichte rund 17%, während die Erwartungen zu Beginn des Jahres viel niedriger waren. Die Kosten für privaten Strom sind stark gestiegen. Die direkt von Haushalten getragenen Arztkosten machen heute einen viel größeren Anteil an Rechnungen aus als vor 2019.
Unter diesen Bedingungen wird jede Banklösung, die immer noch Verluste an die Bevölkerung überträgt, politisch explosiv. Die Regierung kann nicht gleichzeitig die Haushalte auffordern, die steigenden Steuern, die Verschlechterung der öffentlichen Dienstleistungen und eine weitere Verringerung des Werts ihrer Ersparnisse zu tragen, ohne eine große Herausforderung zu schaffen.
Budget 2027 erschwert die Gleichung
Der Entwurf des Haushaltsplans 2027 wird gleichzeitig ausgegeben. Der Staat versucht, seine Einnahmen zu erhöhen, während die Beitragskapazität eines großen Teils der Bevölkerung bereits extrem niedrig ist. Die Verwendung indirekter Steuern ist nach wie vor besonders umstritten, da sie den Konsum unabhängig vom Wohlstand beeinflussen.
Diese Richtlinie steht in direktem Zusammenhang mit der Bankdatei. Wenn der Staat die Abgabe auf die Bevölkerung erhöht, um ihre Tätigkeit zu finanzieren und gleichzeitig seine Vermögenswerte zur Deckung der Verluste des Finanzsystems zu mobilisieren, wird die Frage der Verteilung der Opfer unmöglich zu vermeiden sein.
Die Verhandlungen mit dem Währungsfonds können daher nicht von einer umfassenderen Fiskalpolitik getrennt werden. Die Erholung der Banken bedeutet, dass sie Teil einer Wirtschaft ist, die in der Lage ist, Wachstum zurückzugewinnen, Staatseinnahmen zu generieren und Einkommen zu generieren.
Ein Finanzabkommen, das Banken stabilisieren würde, ohne die öffentlichen Dienstleistungen und die Kaufkraft wiederherzustellen, würde sozial fragil bleiben. Umgekehrt kann keine nachhaltige Sozialpolitik finanziert werden, solange der Staat und das Bankensystem durch akkumulierte Verluste gelähmt sind.
Die Glaubwürdigkeit des Abkommens hängt davon ab, welche Änderungen vor seiner Unterzeichnung vorgenommen werden
Die Annahme einer Vereinbarung im März muss letztlich weniger am Datum selbst als an den in den kommenden Monaten getroffenen Entscheidungen gemessen werden. Libanon hat bereits die Ankündigung eines vorläufigen Abkommens mit einer spezifischen Liste von Reformen gesehen. Vier Jahre später bleibt der größte Teil des Bankenproblems offen.
Diesmal erfordert Glaubwürdigkeit vorheriges Handeln. Verluste sind transparent zu erfassen. Banken müssen individuell bewertet werden. Die Aktionäre müssen ihren Platz in der Verlusthierarchie einnehmen. Nicht nachhaltige Siedlungen müssen in einen Abwicklungsmechanismus eintreten. Die Behandlung von Einlagen sollte auf identifizierten Ressourcen und nicht auf Buchhaltungsversprechen basieren.
Das Parlament wird auch zeigen müssen, dass es Texte annehmen kann, die nicht durch Kompromisse zwischen konkurrierenden Interessen ihrer Substanz beraubt werden. Hier werden wahrscheinlich die meisten Verhandlungen stattfinden. Internationale Missionen können Modelle vorschlagen, den Finanzierungsbedarf berechnen und Rechnungen bewerten. Sie können eine libanesische politische Entscheidung über die Verteilung der Verluste nicht ersetzen.
Die Banken werden akzeptieren müssen, dass eine Rückkehr zu der Situation vor 2019 unmöglich ist. Der Sektor, der aus der Umstrukturierung hervorgehen wird, wird notwendigerweise anders sein: weniger Institutionen, mehr reales Kapital, strengere Aufsichtsregeln und ein anderes Verhältnis zum Staat und zur Bank des Libanon.
Schließlich müssen die Antragsteller eine Sichtbarkeit erhalten, die ihnen seit sieben Jahren fehlt. Sie müssen den einforderbaren Betrag, den Zeitpunkt, die Rückzahlungswährung und die Garantien kennen, um sicherzustellen, dass die Verpflichtungen tatsächlich eingehalten werden.
Erst wenn diese Elemente zusammenkommen, kann der März etwas anderes als eine zusätzliche Frist darstellen. Das libanesische Problem besteht nicht mehr darin, zu einem Text zu gelangen, in dem ein Abkommen mit dem Währungsfonds angekündigt wird. Ein solcher Text existiert im Prinzip seit April 2022. Die wirkliche Änderung wäre, endlich die Konsequenz zu akzeptieren, dass sich das politische und finanzielle System seit Beginn der Krise verzögert hat: Verluste existieren, sie können nicht per Dekret gelöscht werden, und jeder Wiederaufbau des Bankensektors beginnt mit einer klaren Entscheidung, wer verantwortlich ist.