

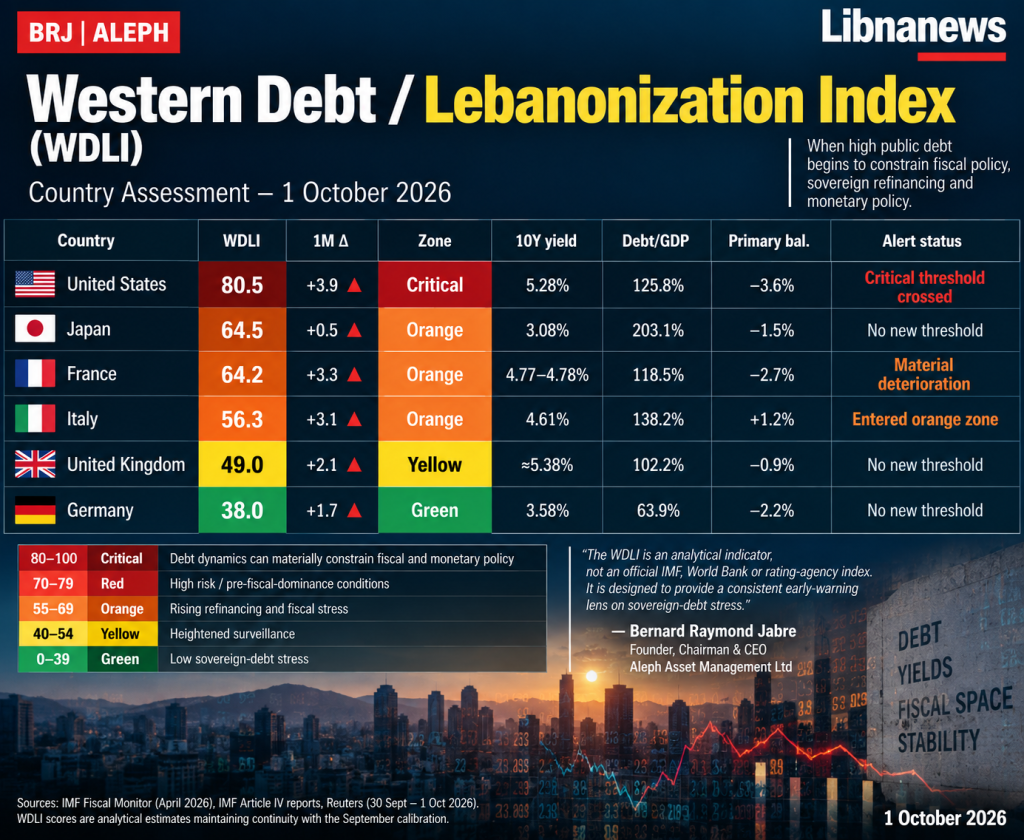
Western Debt / Libanonization Index (WDLI)
Definition und Länderbewertung — 1. Oktober 2026
| Zusammenfassung.Der WDLI ist ein analytischer Stressindex von 0-100, der nachverfolgen soll, wann hohe öffentliche Schulden die Fiskalpolitik, die Refinanzierung von Staaten und letztlich die Geldpolitik einschränken. Am 1. Oktober 2026 sind die Vereinigten Staaten das einzige Land in der kritischen Zone, Frankreich und Japan befinden sich in der oberen orangenen Zone, Italien ist neu in die orangene Zone eingetreten, das Vereinigte Königreich bleibt unter erhöhter Überwachung und Deutschland bleibt die am wenigsten gestresste der sechs Volkswirtschaften. Die gemeinsame Verschlechterung im September kam vor allem von stark höheren langfristigen Staatsrenditen. |
1. Was ist das WDLI?
Der Western Debt / Lebanonization Index (WDLI) ist ein zusammengesetzter analytischer Indikator, der den Staatsschuldenstress von 0 bis 100 bewertet. Es ist kein offizieller IWF, Weltbank oder Rating-Agentur-Index. Die zugrunde liegenden makro-fiskalischen Inputs sind öffentliche Daten; das Scoring-Framework ist eine analytische Konstruktion, die eine konsistente Frühwarnlinse liefern soll.
Das Wort « Libanonisierung » wird hier als Mechanismus verwendet, nicht als Behauptung, dass westliche Volkswirtschaften den Libanon replizieren werden. Es beschreibt eine Entwicklung, in der anhaltende Primärdefizite, ein hoher Schuldenbestand, ein hoher Refinanzierungsbedarf und steigende Zinskosten den fiskalischen Spielraum allmählich verringern und den Druck auf eine Zentralbank erhöhen können, die Tragfähigkeit der öffentlichen Verschuldung zu berücksichtigen.
Kernvariablen
• Schulden / BIP:umfang des bestehenden bestands an öffentlichen schulden.
• Primärsaldo:ob die regierung die schulden noch vor den zinszahlungen erhöht.
• Bruttofinanzierungsbedarf (GFN):das defizit plus die schulden, die refinanziert werden müssen; eine wichtige rollover-risikomaßnahme.
• Zinsbelastung:die höhe der vom schuldendienst absorbierten steuermittel.
• Marginale Staatsrendite:den preis für neue langfristige kredite.
• Nominales BIP-Wachstum und r-g:verhältnis zwischen dem schuldenzins (r) und dem nominalen wirtschaftswachstum (g).
Schuldenstandsdynamik ≈ Primärdefizit + (r – g) × Schuldenstand / BIP
Wie man den Score liest
| WDLI Score | Zone | Auslegung |
| 0–39 | Grün | Niedriger Staatsschuldenstress |
| 40-54 | Gelb | Verstärkte Überwachung |
| 55–69 | Orange | Steigende Refinanzierung und fiskalischer Stress |
| 70–79 | Rot | Hohes Risiko / Vorsteuerdominanzbedingungen |
| 80–100 | Kritisch | Schuldendynamik kann Fiskal- und Geldpolitik wesentlich einschränken |
Rollover-Risiko ist die Gefahr, dass fällige Schulden zu viel höheren Zinssätzen oder zu weniger günstigen Marktbedingungen refinanziert werden müssen. Fiskalische Dominanz ist ein fortgeschrittenerer Zustand, in dem das Ausmaß und die Kosten der Staatsverschuldung zu einer wichtigen Einschränkung der Geldpolitik werden. Das WDLI soll den Übergang zu diesen Bedingungen identifizieren, bevor eine vollständige souveräne Krise eintritt.
2. WDLI-Schnappschuss — 1. Oktober 2026
| Land | WDLI | 1M Δ | Zone | 10Y Ausbeute | Schulden/BIP | Primärbalken. | Alarmstatus |
| Vereinigte Staaten | 80,5 | +3.9 | Kritisch | 5,28 % | 125,8 % | -3,6% | Kritische Schwelle überschritten |
| Japan | 64.5 | +0,5 | Orange | 3,08 % | 203,1 % | -1,5 % | Keine neue Schwelle |
| Frankreich | 64.2 | +3.3 | Orange | 4,77-4,78 % | 118,5% | -2,7% | Materialschädigung |
| Italien | 56.3 | +3.1 | Orange | 4,61% | 138,2% | +1,2 % | Betretene orange Zone |
| Vereinigtes Königreich | 49,0 | +2.1 | Gelb | ≈ 5,38 % | 102,2 % | -0,9 % | Kein Zonenübergang |
| Deutschland | 38.0 | +1,7 | Grün | 3,58 % | 63,9 % | -2,2% | Kein Zonenübergang |
Schulden- und Primärbilanzzahlen sind Schätzungen/Projektionen aus den neuesten verfügbaren IWF-Länderberichten für das Jahr 2026; die Marktrenditen liegen zwischen dem 29. September und dem 1. Oktober 2026. Die WDLI-Scores sind analytische Schätzungen, die die Kontinuität mit der September-Kalibrierung wahren, keine offiziellen Statistiken.
Vereinigte Staaten – WDLI 80.5
Die Vereinigten Staaten sind die deutlichste Verschlechterung in den sechs Ländern. Die 10-jährige Treasury-Rendite erhöhte sich auf rund 5,28%, nachdem sie etwa 5,31% erreicht hatte, während der IWF im Jahr 2026 eine allgemeine staatliche Bruttoverschuldung von fast 125,8% des BIP und ein Primärdefizit von etwa 3,6% des BIP projiziert. Die Kombination aus einem großen Schuldenbestand, anhaltenden Primärdefiziten, einer stärkeren Abhängigkeit von kürzerfristiger Emission und einem starken Anstieg der Grenzfinanzierungskosten erhöht die Rollover-Sensitivität. Die Schulden-Nachhaltigkeitsanalyse des IWF in den USA hebt ausdrücklich den großen Bruttofinanzierungsbedarf und das Risiko von Marktfunktions- und Refinanzierungsrisiken hervor. Das WDLI bewegt sich somit über 80, die kritische Schwelle. Fiskalische Dominanz ist keine aktuelle institutionelle Tatsache, aber die fiskalische Einschränkung der Geldpolitik wird materiell relevanter.
Frankreich — WDLI 64.2 | Orange
Frankreich zeigt eine der schnellsten Verschlechterungen in Europa. Die 10-jährige OAT stieg Ende September auf etwa 4,77-4,78%, wobei der Spread über den Deutschen Bund bei rund 120 Basispunkten lag. IWF-Prognosen setzen die Bruttostaatsverschuldung im Jahr 2026 auf 118,5% des BIP und den Primärsaldo auf etwa 2,7% des BIP. Das Problem ist daher nicht nur der Schuldenbestand: Es ist die Kombination aus anhaltendem Primärdefizit, schwachem nominalem Wachstum, steigenden Zinskosten und einer wesentlich höheren Risikoprämie. Frankreich hat die rote WDLI-Schwelle nicht überschritten, aber die Verschlechterung im September ist groß genug, um einen klaren Wachalarm zu rechtfertigen. Das Rollover-Risiko bleibt überschaubar, doch jedes Jahr der Refinanzierung zu höheren OAT-Renditen erhöht allmählich die Haushaltszinslast.
Japan — WDLI 64.5 | Orange
Japan bleibt aufgrund der außergewöhnlichen Höhe seiner Staatsverschuldung strukturell anfällig. Die revidierte vergleichbare Maßnahme des IWF beziffert die Bruttoverbindlichkeiten der Regierung im Jahr 2026 auf rund 203% des BIP, während der 10-jährige JGB auf rund 3,08% gestiegen ist. Japan profitiert nach wie vor von einer großen inländischen Investorenbasis, einer langjährigen finanziellen Tiefe und einem relativ niedrigen durchschnittlichen Zinssatz für den bestehenden Schuldenbestand. Die Hauptgefahr ist daher ein Slow-Motion-Rollover: Da sehr niedrige Coupon-Schulden fällig werden, werden sie durch Schulden mit wesentlich höheren Renditen ersetzt. Der Anstieg des September-Scores ist bescheiden, so dass es keine neue Warnung gibt, aber das mittelfristige fiskalische Dominanzrisiko bleibt sinnvoll, weil die Bank of Japan die Politik gegen einen außergewöhnlich großen Staatsschuldenbestand normalisieren muss.
Italien — WDLI 56.3 | Orange
Italien ist in die orange WDLI-Zone übergegangen. Die 10-jährige BTP endete im September um 4,61%, während die öffentliche Verschuldung in der Nähe von 138,2% des BIP projiziert wird. Der wichtige mildernde Faktor ist der positive Primärsaldo Italiens, der 2026 auf rund 1,2 % des BIP geschätzt wurde und sich von Frankreich und den Vereinigten Staaten unterscheidet. Dies bedeutet, dass das aktuelle Risiko in erster Linie in Refinanzierungskosten besteht und nicht in einem unkontrollierten Primärdefizit. Bei einer durchschnittlichen Schuldenlaufzeit von rund sieben Jahren wird die höhere Marktrendite eher schrittweise als sofort übertragen. Der Übergang in die orangefarbene Zone ist daher ein Alarmsignal, aber kein Signal für eine drohende Schuldenkrise.
Vereinigtes Königreich — WDLI 49.0 | Gelb
Das Vereinigte Königreich bleibt unter der orangenen Schwelle, aber die Finanzierungskosten sind hoch. Die zehnjährigen Gilt-Renditen liegen bei rund 5,38%, und eine Auktion Ende September kostete 10-jährige Schulden mit der höchsten Rendite seit Jahrzehnten. Der gesamtstaatliche Bruttoschuldenstand wird im Geschäftsjahr 2026/27 auf rund 102 % des BIP geschätzt. Der Hauptschutz des Vereinigten Königreichs ist die Schuldenstruktur: Die relativ lange durchschnittliche Fälligkeit verlangsamt die Übertragung der aktuellen Renditen auf den effektiven Zinssatz. Die Gefahr besteht daher in einer anhaltenden Erosion des fiskalischen Raums und nicht in einem sofortigen Rollover-Ereignis. In diesem Monat wird kein neuer WDLI-Alarm ausgelöst.
Deutschland — WDLI 38.0 | Grün
Deutschland bleibt das am wenigsten gestresste Land in der Gruppe. Die 10-jährige Bund-Rendite ist auf rund 3,58% gestiegen, aber die Schuldenquote bleibt mit etwa 64% des BIP im Jahr 2026 vergleichsweise niedrig. Deutschland hat ein Primärdefizit, da die Fiskalpolitik durch Verteidigung und öffentliche Investitionen expandiert, aber seine Ausgangsverschuldung gibt ihm wesentlich mehr Spielraum als die anderen Länder in der Stichprobe. Der Anleiheverkauf im September erhöht die Finanzierungskosten, aber weder das Rollover-Risiko noch die fiskalische Dominanz liegen derzeit nahe an den Niveaus, die die höheren WDLI-Zonen implizierten. Es wird kein Alarm ausgelöst.
3. Gesamtauslegung
Die Verschlechterung im September 2026 ist wichtig, weil sie zunehmend ein Schuldenpreisproblem ist und nicht nur ein Schuldenbestandsproblem. In den wichtigsten entwickelten Märkten sind die langfristigen Renditen stark gestiegen. Wenn dies neben hohen Schulden und anhaltenden Primärdefiziten geschieht, beginnen die Refinanzierungskosten von den Finanzmärkten in den Staatshaushalt zu migrieren. Das WDLI soll diese Migration messen.
| Ausschreibungen am 1. Oktober 2026:Vereinigte Staaten — Überquerung der kritischen Zone über 80. Italien — Eintritt in die orange Zone über 55. Frankreich — kein Zonenübergang, aber die Verschlechterung der Erträge und der Risikoprämie ist groß genug, um eine Warnung vor einer wesentlichen Verschlechterung zu rechtfertigen. Keine neue Ausschreibung für Japan, Großbritannien oder Deutschland. |
Quellen und Anmerkung zur Methodik
• Internationaler Währungsfonds, Fiscal Monitor, April 2026 – „Fiskalpolitik unter Druck: Hohe Verschuldung, steigende Risiken, einschließlich Tabelle A23 zu strukturellen fiskalischen Indikatoren und Bruttofinanzierungsbedarf.
IWF 2026 Artikel IV Länderberichte für die Vereinigten Staaten, Frankreich, Japan, Italien und das Vereinigte Königreich; IWF 2025 Artikel IV Länderbericht für Deutschland im Februar 2026 veröffentlicht.
• Reuters Bond-Markt-Berichterstattung, 30. September bis 1. Oktober 2026, für die globalen Staatssell-off und US / Japanischen Benchmark-Renditen.
• Beobachtungen des europäischen Staatsmarktes um den 30. September 2026, einschließlich der französischen OAT, des deutschen Bundes, des italienischen BTP und der britischen Golderträge.
• WDLI Scores sind eine analytische Synthese. Da es sich bei den Bewertungsgewichten nicht um einen offiziellen statistischen Standard handelt, sollten sie eher als einheitlicher Überwachungsrahmen und nicht als gemessene Ausfallwahrscheinlichkeiten interpretiert werden.
Bernard Raymond Jabre
Gründer, Chairman & CEO – Aleph Asset Management Ltd
Finanzanalyst | Risikomanager | Marktzyklusspezialist
bjabre@aleph.bz
WDLI — Analytischer Rahmen | 1. Oktober 2026
Vorbereitung für analytische Überwachungszwecke

Kommentare