

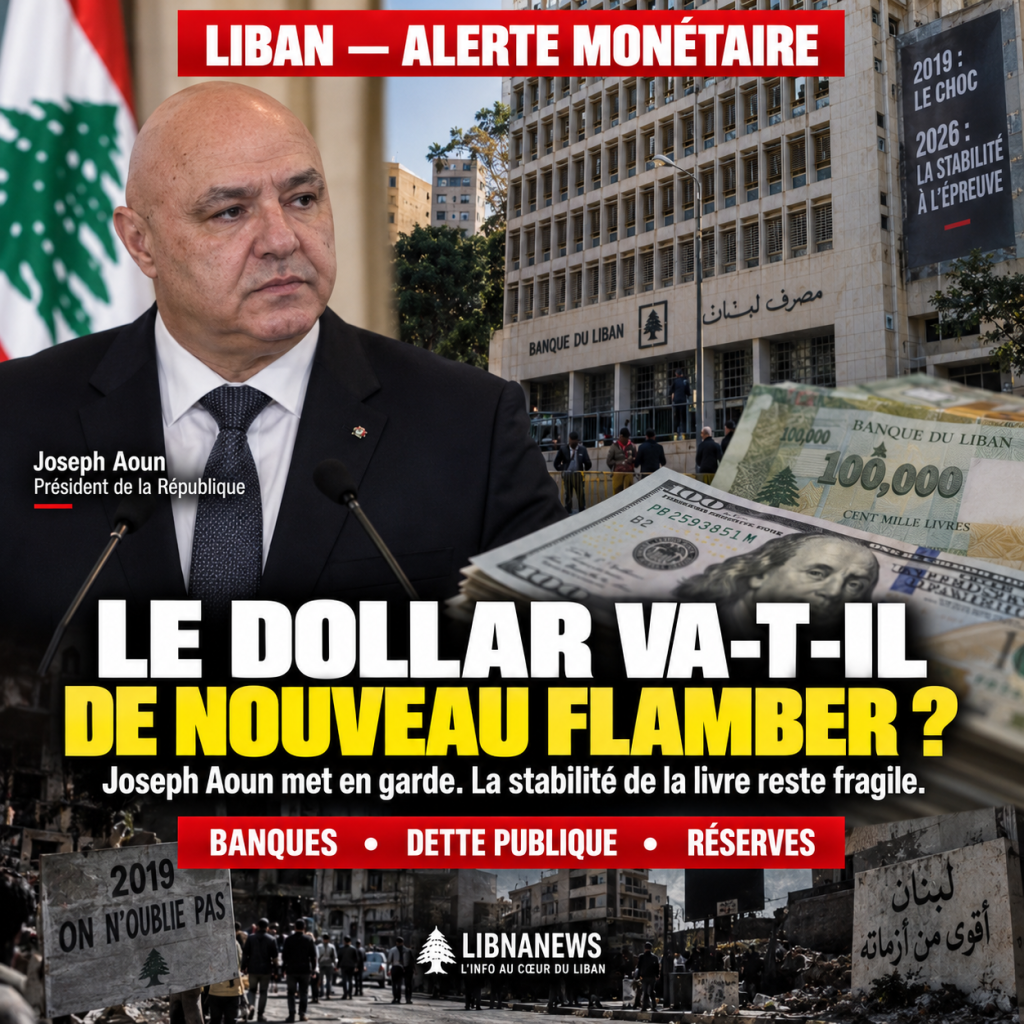
Joseph Aoun verurteilt die Ankündigung einer Rückkehr zu 2019
Präsident Joseph Aoun hat sich entschieden, öffentlich auf die Reden zu antworten, in denen ein weiterer Anstieg des Dollars und eine Wiederholung der Krise 2019 angekündigt wurden. Am 7. Oktober 2026 warnte er vor Versuchen, die wirtschaftliche Situation zu politisieren, während die Regierung von Nawaf Salam vor mehreren Herausforderungen stand. Seine Intervention garantiert nicht, dass der Wechselkurs stabil bleibt. Erstens zielt es auf eine bekannte Mechanik im Libanon ab: Erwartungen an Abschreibungen können das Verhalten verändern, noch bevor ein monetärer Schock eintritt. Haushalte versuchen, ihre Ersparnisse zu schützen, Händler passen ihre Preise an und Liquiditätsinhaber bevorzugen Währungen. Die Zirkulation alarmistischer Prognosen wird selbst zu einem Spannungsfaktor, auch wenn ihre Grundlagen unsicher bleiben.
Das Staatsoberhaupt verurteilte die Erklärung eines bevorstehenden Anstiegs des Dollars und einer Rückkehr zu ähnlichen Krisen im Jahr 2019. Er verband sie mit den Bemühungen zur wirtschaftlichen Erholung, die die Behörden nach eigenen Angaben unternehmen wollen. Der Umfang dieser Position muss jedoch genau definiert werden. Die am 8. Oktober veröffentlichten Informationen berichten über die Warnung des Präsidenten, liefern jedoch nicht die Namen der Autoren dieser Prognosen oder eine Demonstration, dass eine koordinierte Kampagne am Werk wäre. Die Existenz politischer Instrumentalisierung kann daher nicht allein aus dem Präsidentendiskurs abgeleitet werden. Um die Stärke des Pfunds zu bewerten, müssen Devisenressourcen, Finanzierungsbedarf, Haushaltsrisiken und die Fähigkeit der Institute, Schocks zu absorbieren, separat untersucht werden.
Preisstabilität reicht nicht aus, um die Gesundheit der Wirtschaft zu gewährleisten
Eine Währung kann eine Periode scheinbarer Stabilität in einer Wirtschaft erleben, die tief geschwächt bleibt. Der Wechselkurs spiegelt die tatsächlichen Transaktionen und Liquiditätsbedingungen des Augenblicks wider. Sie allein misst nicht die Solvenz des Staates, die Fähigkeit der Banken, Einlagen zurückzugeben, oder die Entwicklung der Kaufkraft. Im Libanon sind diese Unterscheidungen entscheidend. Seit dem Zahlungsausfall im Jahr 2020 und dem Zusammenbruch des Bankensystems hat die Krise die Art und Weise verändert, wie Haushalte ihr Einkommen halten und verwenden. Ein erheblicher Teil der Transaktionen erfolgt in Dollar oder abhängig von Preisen, die an diese Währung indexiert sind. In einer solchen Wirtschaft kann Preisstabilität eine Quelle der Unsicherheit reduzieren, ohne die kumulierten Verluste zu beheben.
Um das Risiko weiterer Turbulenzen zu bewerten, sollten mehrere Indikatoren gemeinsam untersucht werden: die von der Libanesischen Zentralbank effektiv mobilisierten Fremdwährungsaktiva, der Geldfluss in das Land, die Schaffung lokaler Währungen, die Bedürfnisse des Finanzministeriums und das Vertrauen in Finanzinstitute. Die untersuchten Zeitungen bieten bis zum 8. Oktober keinen vollständigen und vergleichbaren Satz dieser Daten. Sie erlauben daher nicht die Berechnung einer numerischen Abwertungswahrscheinlichkeit oder die Festlegung einer genauen Schwelle, ab der eine Krise unvermeidlich wäre. Dieses dokumentarische Limit löscht nicht das Interesse des Präsidentenalarms. Es verbietet einfach, eine politische Erklärung in eine endgültige monetäre Diagnose zu verwandeln.
Der Staatshaushalt, der erste Test für dauerhafte Stabilität
Die Verbindung zwischen öffentlichen Finanzen und Geld bleibt zentral. Wenn die Staatseinnahmen ihre Verpflichtungen nicht decken, kann die Defizitfinanzierung zu einer Druckquelle werden. Es hängt dann von den gewählten Modalitäten ab: Erhöhung der Einnahmen, Verringerung der Ausgaben, Anhäufung von Rückständen oder Verwendung von Währungsmechanismen. Diese Lösungen haben nicht die gleichen Auswirkungen. Ein Aufschub kann den Kassenmittelfluss vorübergehend erhalten, verschiebt jedoch die Last auf Lieferanten, öffentliche Einrichtungen oder Haushalte. Umgekehrt kann eine übermäßige Geldfinanzierung die Devisennachfrage ankurbeln und den Wechselkurs schwächen. Wir müssen daher die Qualität des Haushaltsgleichgewichts und nicht nur seine Darstellung betrachten.
Die elektrische Aufzeichnung liefert ein konkretes Beispiel für diese Interdependenzen. Die am 8. Oktober veröffentlichten Informationen beziehen sich auf etwa 300 Millionen Dollar Rückstände aufgrund von Elektrizität aus dem Libanon durch öffentliche Verwaltungen und Institutionen. Ihre Abwicklung würde den Cashflow der Institution verbessern, aber eine Verpflichtung zu den Schuldnerbudgets verschieben. Ohne Aufschlüsselung nach Institut, Laufzeit und Art der Schulden ist es unmöglich, den realistischen Zahlungssatz zu beurteilen. Die Debatte über die Senkung bestimmter Festentgelte für Abonnenten wirft eine ähnliche Frage auf: Die Entlastung der Verbraucher kann gerechtfertigt sein, aber die entsprechenden Einnahmenausfälle müssen finanziert werden. Eine Reform, die sich nur mit einer Seite des Kontos befasst, kann anderswo in den öffentlichen Finanzen zu Spannungen führen.
Der Anstieg der libanesischen Anleihen: ein mehrdeutiges Marktsignal
Eine der am meisten kommentierten finanziellen Fakten in den Veröffentlichungen vom 8. Oktober betrifft die internationalen Verpflichtungen des libanesischen Staates. Ihr Sekundärmarktpreis wäre bei fast 31 Cent für einen Dollar Nominalwert gelegen, was das höchste Niveau seit mehreren Jahren ist. Ein solcher Anstieg deutet darauf hin, dass einige Anleger bereit sind, mehr für Wertpapiere zu zahlen, die noch mit dem Ausfall von 2020 verbunden sind. Es kann die Hoffnung auf eine gläubigerfreundlichere Umstrukturierung, Reformerwartungen oder den Kauf von Fonds widerspiegeln, die auf Schulden in Schwierigkeiten spezialisiert sind. Sie stellt jedoch keine wirksame Rückzahlung oder einen Beweis dafür dar, dass der Staat über die Währung verfügt, die zur Erfüllung seiner alten Verpflichtungen erforderlich ist.
Der Mechanismus muss von einer sofortigen Verbesserung der öffentlichen Finanzen unterschieden werden. Wenn eine bereits erteilte Verpflichtung das Eigentum wechselt, geht das gezahlte Geld an den Verkäufer des Wertpapiers, nicht an das libanesische Finanzministerium. Folglich erhält der Staat nicht automatisch neue Mittel allein aufgrund des Preisanstiegs. Darüber hinaus kann ein höherer Preis die Erwartungen der Schuldner ändern, wenn sich die Verhandlungen nähern. Einige werden weniger bereit sein, eine erhebliche Reduzierung ihrer Forderungen zu akzeptieren, wenn sie der Meinung sind, dass die zukünftige Erholung besser sein wird. Der Anstieg der Anleihen kann somit zu einem erneuten Optimismus führen und die Diskussion über die Verlustteilung erschweren. Für das monetäre Risiko ist es ein Marktstimmungsindex, kein Ersatz für die Analyse von Reserven und Devisenströmen.
Bankknoten verhindert störende Ruhe und Erholung
Die Stabilität des Pfunds regelt nicht das Schicksal von festen Einlagen oder von Verlusten im Finanzsystem. Die Bankenkrise hat das Vertrauensverhältnis zwischen einem großen Teil der Einleger und den Institutionen, die ihre Ersparnisse gehalten haben, gebrochen. Solange die Regeln für die Erfassung und Verteilung von Verlusten nicht geklärt sind, bleibt das normale Funktionieren von Krediten behindert. Unternehmen benötigen eine vorhersehbare Finanzierung, um zu investieren, Ausrüstung zu importieren und ihre Aktivitäten zu erweitern. Die privaten Haushalte müssen in der Lage sein, das tatsächlich verfügbare Geld von Bankforderungen zu unterscheiden, deren Beitreibungsbedingungen nach wie vor ungewiss sind. Ohne eine glaubwürdige Lösung kann die Währungsstabilisierung mit einer Privatwirtschaft eines Teils ihrer Finanzmechanismen koexistieren.
Der Gouverneur der libanesischen Zentralbank, Karim Suaid, interveniert in einem Umfeld, in dem Bankenreform und Umschuldung eng miteinander verbunden sind. Bei den parlamentarischen Diskussionen am 8. Oktober geht es um den Kampf gegen Geldwäsche und Terrorismusfinanzierung. Sie werfen auch Fragen der Finanzregulierung auf. Diese Arbeit betrifft die Glaubwürdigkeit des Systems und seine Beziehung zu internationalen Partnern, ersetzt jedoch nicht eine Entscheidung über die akkumulierten Verluste. Compliance-Gesetzgebung kann die Überwachung von Operationen verbessern. Es allein schafft nicht die Vermögenswerte, die notwendig sind, um die Einleger zurückzuzahlen. Die Unterscheidung zwischen regulatorischer Konsolidierung und finanzieller Abwicklung ist unerlässlich, um zu verstehen, warum die Wechselkursstabilität weiterhin anfällig für eine Vertrauenskrise ist.
Der Internationale Währungsfonds und die Bedingungen für ein glaubwürdiges Abkommen
Die Gespräche mit dem Internationalen Währungsfonds sind ein weiterer Aspekt des Problems. Eine Mission im Libanon vom 15. bis 18. September 2026 wird in den untersuchten Wirtschaftsinformationen erwähnt. Im Mittelpunkt der Gespräche stehen die Fortsetzung der Reformen und die Aussichten auf eine Wiederaufnahme der Verhandlungen. Von dieser einzelnen Sequenz kann keine endgültige finanzielle Vereinbarung abgezogen werden. Die Anwesenheit einer Mission und die Möglichkeit neuer Treffen signalisieren diplomatische und technische Aktivitäten. Sie garantieren keine bevorstehende Auszahlung oder Annahme der erforderlichen Texte. Für die Märkte ist der Unterschied grundlegend: Eine Ankündigung von Verhandlungen kann die Erwartungen verbessern, aber nur die umgesetzten Verpflichtungen werden dauerhafte Veränderungen in den Ressourcen und Verpflichtungen des Staates bewirken.
Die Erteilung einer Vereinbarung ist nicht auf die Höhe einer Finanzierung beschränkt. Er betrifft auch die Kohärenz des gewählten Programms: Schuldenbehandlung, Bankenreform, öffentliche Finanzen, Regierungsführung und Schutz der am stärksten gefährdeten Gruppen. Eine schlecht verteilte Reform könnte die sozialen Spannungen verstärken und die eigene Umsetzung schwächen. Umgekehrt könnte ein glaubwürdiges Programm die Unsicherheit über künftige Regeln verringern, eine gewisse Finanzierung erleichtern und das Vertrauen stärken. Die verfügbaren Informationen enthalten jedoch keinen festen Auszahlungsplan oder eine endgültige Vereinbarung über die Verteilung der Verluste. Es wäre daher verfrüht, die Diskussionen als Garantie für Währungsstabilität darzustellen. Sie sind vielmehr eine der möglichen Bedingungen für eine stärkere Stabilisierung.
Kanäle, über die eine Krise wieder auftreten kann
Eine neue Währungskrise könnte aus mehreren unterschiedlichen Mechanismen resultieren. Der erste wäre ein Schock für das Devisenangebot, zum Beispiel, wenn eine sich verschlechternde Sicherheitslage die Einnahmen aus Reisen, Tourismus oder Wirtschaftstätigkeit reduzieren würde. Die zweite wäre ein starker Anstieg der Dollarnachfrage, verursacht durch die Angst vor Abwertung. Die dritte wäre eine Verschlechterung der öffentlichen Finanzen, wenn die Zahlungsverpflichtungen schneller steigen würden als die wiederverwendbaren Einnahmen. Schließlich könnte eine Banken- oder institutionelle Vertrauenskrise die präventive Umwandlung von Vermögenswerten in Fremdwährungen fördern. Diese Mechanismen können sich gegenseitig verstärken, aber ihre Anwesenheit bedeutet nicht, dass ein Zusammenbruch bereits im Gange ist.
Der regionale Kontext gibt diesen Risiken einen besonderen Fokus. Die Veröffentlichungen vom 8. Oktober beschreiben anhaltende Spannungen im Südlibanon und unsichere Verhandlungen mit Israel. Eine Verschlechterung der Sicherheit könnte sich auf Unternehmen, den Personenverkehr und die öffentlichen Wiederaufbauausgaben auswirken. Die Informationen erlauben es jedoch nicht, die monetären Auswirkungen eines solchen Szenarios zu quantifizieren. Zwei symmetrische Exzesse müssen vermieden werden: die Ankündigung einer neuen Katastrophe auf der Grundlage politischer Annahmen oder die Darstellung der gegenwärtigen Stabilität als absoluten Schutz. Eine nützliche Analyse sollte die Übertragungskanäle identifizieren und Indikatoren folgen, die zeigen könnten, dass ein Risiko auftritt.
Was Behörden jenseits von Erklärungen demonstrieren müssen
Die Antwort auf monetäre Bedenken kann nicht nur auf Gerüchten beruhen. Um nachhaltig zu sein, müssen die Behörden regelmäßige, vergleichbare und ausreichend detaillierte Informationen über die öffentlichen Finanzen und die monetären Bedingungen bereitstellen. Die Veröffentlichung von Indikatoren für Einnahmen, Ausgaben, Zahlungsrückstände, übertragbare Vermögenswerte und Zentralbankgeschäfte würde es ermöglichen, reale Spannungen von unbegründeten Forderungen zu unterscheiden. Diese Transparenz ist umso wichtiger, als Haushalte bereits einen massiven Vertrauensverlust in Finanzinstitute erlebt haben. Ein beruhigendes Wort kann die Erwartungen vorübergehend beruhigen. Es ersetzt keine Daten, um seine Stärke zu überprüfen.
Die Behörden müssen auch die Abfolge der Reformen klären. Die Bearbeitung der libanesischen Stromforderungen, die Gespräche mit internationalen Gläubigern und die Bankenreform sind keine drei unabhängigen Themen. Zusammen bestimmen sie die Funktionsfähigkeit der Wirtschaft, ohne neue Anleihen anzuhäufen, die schwer zu finanzieren sind. Am 8. Oktober 2026 beschrieben die Zeitungen eine von Präsident Joseph Aoun verteidigte Stabilität, einen Anstieg des Preises internationaler Anleihen und noch offene Finanzverhandlungen. Diese Elemente reichen weder aus, um eine Wiederholung von 2019 anzukündigen noch eine neue Krise auszuschließen. Der Unterschied hängt von den umgesetzten Entscheidungen, ihrer Finanzierung und der Fähigkeit der Institutionen ab, ihre Ergebnisse überprüfbar zu machen.

Kommentare