Der Haushaltsentwurf 2027 im Libanon stellt die Besteuerung in den Mittelpunkt der Debatte. Zu den geplanten Maßnahmen gehört eine grundlegende Änderung des Systems der unbesetzten Immobilien, das jetzt freigestellt ist, wenn es aufgrund der offenen Stelle kein Einkommen gibt. Der Text sieht auch mehrere Anpassungen in Bezug auf Immobilientransaktionen, Holdinggesellschaften und Offshore-Unternehmen sowie andere Einnahmequellen vor. Diese Bestimmungen können jedoch noch vor der endgültigen Annahme des Haushaltsgesetzes geändert werden.
Die libanesische Regierung sucht neue Einnahmen, um einen Staat zu finanzieren, dessen Ausgaben steigen, während sie versucht, ein Steuersystem wieder ins Gleichgewicht zu bringen, das stark von indirekten Steuern abhängig ist. Der Haushaltsentwurf 2027 führt somit mehrere Bestimmungen ein, die Eigentümer, Investoren und Unternehmen betreffen können.
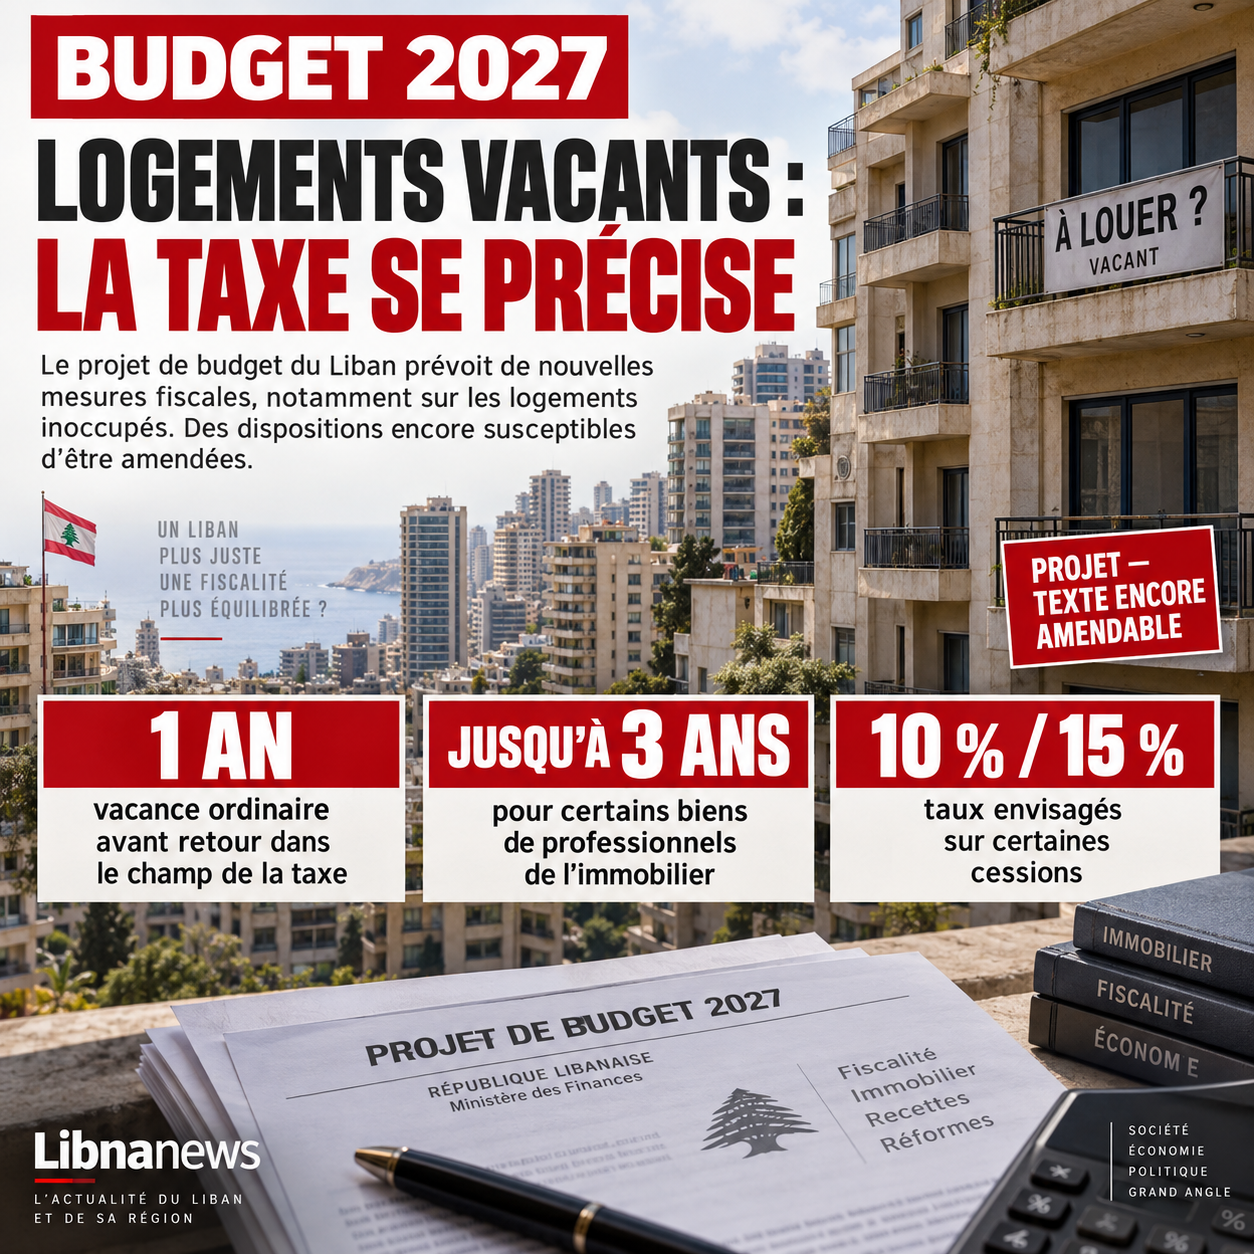
Am bemerkenswertesten sind die leerstehenden Wohnungen. Artikel 37 des Entwurfs behandelt ein altes Merkmal der libanesischen Grundsteuer: die Möglichkeit, die Steuer auf bebaute Immobilien auszusetzen, wenn die Immobilie aufgrund ihrer mangelnden Besetzung kein Einkommen mehr generiert.
Die Veränderung wäre bedeutend. Die Leerstand einer Wohnung würde es nicht mehr erlauben, diese Steuersituation auf unbestimmte Zeit zu genießen.
Budget 2027: Unbesetzte Wohnungssteuer
Das derzeitige Prinzip basiert auf der Verbindung zwischen Vermögenseinkommen und Besteuerung. Wenn ein Gebäude für leer erklärt wird und keine Einnahmen mehr generiert, kann die entsprechende Steuer ausgesetzt werden.
Der Haushaltsentwurf 2027 zielt darauf ab, diese Möglichkeit im Laufe der Zeit zu begrenzen.
Nach dem aktuellen Entwurf könnten gewöhnliche Wohngebäude von einer einjährigen Leerstandszeit profitieren, bevor sie in den Steuerbereich zurückkehren. Für Gebäude, die von Immobilienhändlern gebaut werden, würde ein anderer Zeitraum von bis zu drei Jahren gewährt.
Am Ende dieser Zeiträume muss der Eigentümer möglicherweise eine Steuer zahlen, obwohl seine Wohnung leer bleibt.
Die Berechnung würde auf dem geschätzten Mietwert der Immobilie basieren. Es geht also nicht darum, eine tatsächlich erhobene Miete zu besteuern, sondern um die Einkommen, die der Wohnungsbau theoretisch generieren könnte.
Diese Unterscheidung ist einer der Hauptpunkte der Debatte.
Die Analyse des Projekts legt nahe, dass eine Steuer auf der Grundlage eines Teils des geschätzten Mietwerts berechnet wird. Die genauen Modalitäten müssen jedoch auf der Grundlage des Textes bewertet werden, der schließlich vom Parlament angenommen wird, da die Bestimmungen des Entwurfs noch geändert werden können.
Warum die Regierung leer stehende Wohnungen besteuern will
Die Maßnahme verfolgt zwei Ziele, die teilweise aufeinander abgestimmt sind.
Die erste ist die Steuer. Die Behörden bemühen sich, die Bemessungsgrundlage für bebaute Immobilien zu erweitern und die Situationen zu begrenzen, in denen Immobilien dauerhaft außerhalb des Steuerbereichs bleiben.
Der zweite betrifft den Wohnungsmarkt.
Ein erheblicher Teil des libanesischen Wohnparks bleibt ungenutzt. Ein kürzlich veröffentlichter Pressebericht von Beirut Urban Lab schätzt die Leerstandsquote in Beirut auf rund 23 Prozent, mit deutlich höheren Anteilen für einige hochwertige Wohnkategorien.
Solche Unterkünfte können Expatriates, Investoren oder Entwicklern gehören, die vor dem Verkauf auf eine Verbesserung des Marktes warten. Andere bleiben als Zweitwohnsitze oder als langfristige Investitionen erhalten.
Die Besteuerung der Vakanz könnte diese wirtschaftliche Berechnung ändern. Ein Eigentümer, der jedes Jahr mit einer zusätzlichen Steuerbelastung konfrontiert ist, wäre mehr daran interessiert, sein Haus zu mieten oder zu verkaufen, als es geschlossen zu halten.
Diese Konsequenz bleibt jedoch theoretisch. Es wird von der tatsächlichen Höhe der Steuer, der Marktsituation und vor allem von der Fähigkeit der Verwaltung abhängen, tatsächlich freie Wohnungen zu identifizieren.
Das Problem, leere Wohnungen zu zählen
Die Anwendung der Maßnahme könnte komplexer sein als ihre Aufnahme in das Gesetz.
Libanon verfügt nicht über ein aktuelles nationales Inventar, um einfach jede freie Wohnung, ihre Dauer der Besetzung und den Status ihres Eigentümers zu identifizieren. Steuerverwaltungen, Gemeinden und Landdienste haben Daten, aber ihre Abdeckung und Aktualisierung bleiben variabel.
Es wird auch notwendig sein, genau zu definieren, was freie Wohnungen ausmacht.
Sollte ein Wohnsitz, der einige Wochen im Jahr genutzt wird, als unbesetzt gelten? Was ist mit einer Wohnung, die einem Expatriate gehört, der regelmäßig in den Libanon zurückkehrt? Eine Wohnung im Bau, in Streit oder vorübergehend unmöglich zu mieten?
Diese Fragen werden wesentlich, wenn die freie Stelle eine Steuerpflicht auslöst.
Das System sollte auch künstliche Besatzungserklärungen verhindern. Ohne einen ausreichend zuverlässigen Kontrollmechanismus könnten einige Hausbesitzer versuchen, den Status der Wohnung administrativ ohne ihre tatsächlichen Bewohner zu ändern.
Eine von den Eigentümern angefochtene Maßnahme
Der Entwurf wirft auch rechtliche Einwände auf.
Eigentümervertreter glauben, dass Steuern auf gebaute Immobilien an die Existenz von Einkommen gebunden bleiben sollten. Nach dieser Lesart würde die Auferlegung einer Wohnung, die nicht wirklich Miete verdient, der Schaffung eines steuerbasierten, theoretischen Einkommens gleichkommen.
Sie berufen sich auch auf den verfassungsmäßigen Schutz von Eigentumsrechten und bestreiten die Idee, dass ein Eigentümer finanziell motiviert sein könnte, sein Eigentum zu mieten oder zu verkaufen.
Die Befürworter der Maßnahme begründen anders. Sie sind der Ansicht, dass der Gesetzgeber die Vorschriften über die Besteuerung von Immobilien vorbehaltlich der Einhaltung der Verfassung ändern kann und dass die Besteuerung dazu verwendet werden kann, die Beibehaltung ungenutzter Wohnungen zu verringern.
Die Frage könnte daher über die Haushaltsdebatte allein hinausgehen, wenn die Bestimmung im Haushaltsgesetz beibehalten würde.
Auch Immobilienverkäufe sind betroffen
Die Besteuerung leerstehender Wohnungen ist nicht die einzige Immobilienkomponente des Projekts.
Der Haushalt 2027 beinhaltet auch Änderungen bei der Besteuerung von Gewinnen aus bestimmten Immobilienübertragungen.
Nach den veröffentlichten Bestimmungen und der Analyse des Textes sieht der Entwurf unter anderem einen Satz von 10 Prozent für bestimmte Verkäufer vor, die nicht der Einkommensteuer unterliegen. Die Rate würde 15% für andere Kategorien erreichen.
Der Mechanismus würde jedoch die Dauer der Aufbewahrung des Eigentums berücksichtigen.
Der zu versteuernde Gewinn würde sich schrittweise um die Anzahl der Jahre zwischen Erwerb und Weiterverkauf verringern. Eine Senkung des zu versteuernden Einkommens pro Jahr der Inhaftierung um 8 % ist in den Projektanalysen vorgesehen. Nach 12 oder mehr Jahren des Eigentums desselben Eigentümers könnte der betreffende Gewinn von einer vollständigen Befreiung profitieren.
Ziel ist es daher, Immobilientransaktionen klarer nach ihrer Dauer und Art zu unterscheiden, anstatt bei allen Veräußerungen eine einheitliche Behandlung anzuwenden.
Halten und Offshore in der Budgetansicht
Auch Unternehmen sind von den vorgeschlagenen Steueränderungen betroffen.
Das vom Finanzministerium übermittelte Vorhaben sieht unter anderem eine erhebliche Erhöhung der Pauschalsteuer für Holdinggesellschaften und Offshore-Gesellschaften vor. Die ersten veröffentlichten Fassungen des Textes weisen auf eine vierfache Erhöhung dieser Steuer hin.
Dies ist Teil einer breiteren Suche nach zusätzlichen Einnahmen.
Das Projekt enthält auch Maßnahmen zu Veräußerungsgewinnen im Zusammenhang mit bestimmten Grundstückstransaktionen und zielt darauf ab, mehrere Mechanismen zur Einziehung oder Steuereinhaltung zu stärken.
Der genaue Anwendungsbereich jeder dieser Bestimmungen wird jedoch vom angenommenen Text abhängen. In einem Haushaltsentwurf bedeutet das Vorhandensein einer Maßnahme nicht, dass sie in ihrer ursprünglichen Form automatisch in Kraft tritt.
Nicht nur „neue Steuern
Diese Unterscheidung ist umso wichtiger, als die Regierung selbst die Idee einer weit verbreiteten Schaffung neuer Steuern in Frage stellte.
In den Regierungsgesprächen vom September 2026 wies der Ministerrat darauf hin, dass ein Teil der untersuchten Änderungen einer Anpassung bestehender Steuern und Abgaben an Wechselkursänderungen entsprach und nicht der Schaffung völlig neuer Abgaben.
Beide Realitäten können koexistieren.
Einige Bestimmungen sollen Beträge neu bewerten, die nach dem Zusammenbruch des libanesischen Pfunds unbedeutend wurden. Andere ändern die Basis oder die Bedingungen für die Anwendung einer bestehenden Steuer tiefer. Das Ende der unbeschränkten Befreiung für leer stehende Wohnungen gehört zu dieser zweiten Kategorie.
Die Debatte umfasst daher sowohl die Struktur der Besteuerung als auch die Gesamthöhe der Abgaben.
Steuern immer noch abhängig von indirekten Steuern
Diese Frage ist von besonderer Bedeutung in einem Land, in dem indirekte Steuern einen erheblichen Teil der Staatseinnahmen ausmachen.
Organisationen, die den Haushaltsentwurf 2027 in Betracht gezogen haben, stellen fest, dass der erwartete Anstieg der Steuereinnahmen immer noch weitgehend durch Mehrwertsteuer und kraftstoffbezogene Abgaben angeheizt wird. Diese Steuern beeinflussen den Konsum und können die Haushalte mit niedrigen oder mittleren Einkommen proportionaler belasten.
Die Besteuerung leerstehender Wohnungen ist hingegen ein Beispiel für den Versuch, die direkte Besteuerung im Zusammenhang mit dem Wohlstand auszuweiten.
Seine tatsächliche Leistung ist jedoch nach wie vor schwer vorwegzunehmen.
Es wird von der Anzahl der tatsächlich steuerpflichtigen Wohneinheiten, ihrem von der Verwaltung einbehaltenen Mietwert, den verbleibenden Befreiungen und dem Grad der Einhaltung der Vorschriften durch die Eigentümer abhängen.
Endgültiger Text bleibt entscheidend
Das Finanzministerium leitete den Haushalt 2027 Ende August 2026 an die Regierung weiter. Der Ministerrat hat dann mehrere Sitzungen seiner Beratung gewidmet, insbesondere im September.
Das Projekt muss dem institutionellen Prozess folgen, bevor seine Steuerbestimmungen als endgültig angesehen werden können.
Für die Eigentümer besteht die unmittelbare Herausforderung darin, das Schicksal von Artikel 37 zu überwachen. Ihre Fortsetzung würde den potenziell unbegrenzten Charakter der Befreiung im Zusammenhang mit der Leerstandsregelung für bestimmte Wohneinheiten beseitigen.
Für den Staat wird die Herausforderung dann administrativer Natur sein. Eine Steuer auf leer stehende Wohnungen kann nur dann funktionieren, wenn die Behörden in der Lage sind, einen realen Wohnsitz von einer dauerhaft vom Markt genommenen Wohnung zu unterscheiden, ihren Eigentümer zu identifizieren und einen hinreichend zuverlässigen Mietwert zu ermitteln.
Die Haushaltsdebatte 2027 sollte daher nicht nur die Höhe der Abgaben bestimmen, sondern auch, wie der Libanon den Besitz und die Zirkulation von Immobilien besteuern will.
Genaue Anzahl der Körperwörter:ca. 1.480 Wörter, Titel und ausgeschlossen SEO-Elemente.
Schlüsselwort:haushalt 2027 Libanon
Keywords Secondary SEO:neue Steuern Libanon, Leerstandssteuer, Grundsteuern Libanon, unbesetztes Eigentum, Steuern Libanon 2027, Grundsteuer, Entwurf des libanesischen Haushalts
Beschreibung:Der Haushalt 2027 im Libanon umfasst mehrere steuerliche Maßnahmen, darunter eine Steuer auf leer stehende Wohnungen und Änderungen für Immobilien und Unternehmen.
Auszug:Der Haushaltsentwurf 2027 im Libanon enthält mehrere Steueränderungen, die Eigentümer, Investoren und Unternehmen betreffen können. Eine der bemerkenswertesten Maßnahmen ist die Begrenzung der Freistellung für leer stehende Wohnungen. Nach einem bestimmten Zeitraum können einige nicht genutzte Wohnungen auf der Grundlage ihres geschätzten Mietwerts besteuert werden. Das Projekt sieht auch Veränderungen bei Immobiliengewinnen sowie die Besteuerung von Holdinggesellschaften und Offshore-Unternehmen vor.
Fünf alternative Titel:
- Haushalt 2027: Neue Steuern im Libanon geplant
- Libanon: Werden freie Wohnungen bald mehr besteuert?
- Budget 2027: Was sich für Steuern ändern könnte
- Immobilien: Neue Besteuerung im Libanon geplant
- Libanon: Budget 2027 überprüft mehrere Steuern
Referenzen und Links
Der Haushaltsentwurf wurde der Regierung am 31. August 2026 übermittelt und war Gegenstand mehrerer Überprüfungssitzungen. Insbesondere hat die Ratspräsidentschaft am 11. September klargestellt, dass ein Teil der diskutierten Bestimmungen die Anpassung der bestehenden Steuern und Abgaben an den Wechselkurs war.
Artikel 37 und die Besteuerung leerstehender Wohnungen werden durch mehrere aktuelle Analysen des Projekts dokumentiert. Sie bestätigen insbesondere die zeitliche Begrenzung der Befreiung und die Debatte über die Besteuerung auf der Grundlage eines geschätzten Mietwerts.
Die Daten zu den offenen Immobilien in Beirut und die praktischen und rechtlichen Schwierigkeiten bei der Umsetzung der Regelung werden in einer am 24. September 2026 veröffentlichten Umfrage detailliert beschrieben.
Veränderungen der Immobiliengewinne, einschließlich der 10% – und 15% -Sätze und des Aufbewahrungsmechanismus, spiegeln sich in der Analyse des Haushaltsvorschlags wider.
Schließlich weisen mehrere Analysen des Projekts sowohl auf die Erhöhung der Steuern für Holdinggesellschaften und Offshore-Unternehmen als auch auf das anhaltende Gewicht von Mehrwertsteuer und Kraftstoff bei der erwarteten Erhöhung der Steuereinnahmen hin.