

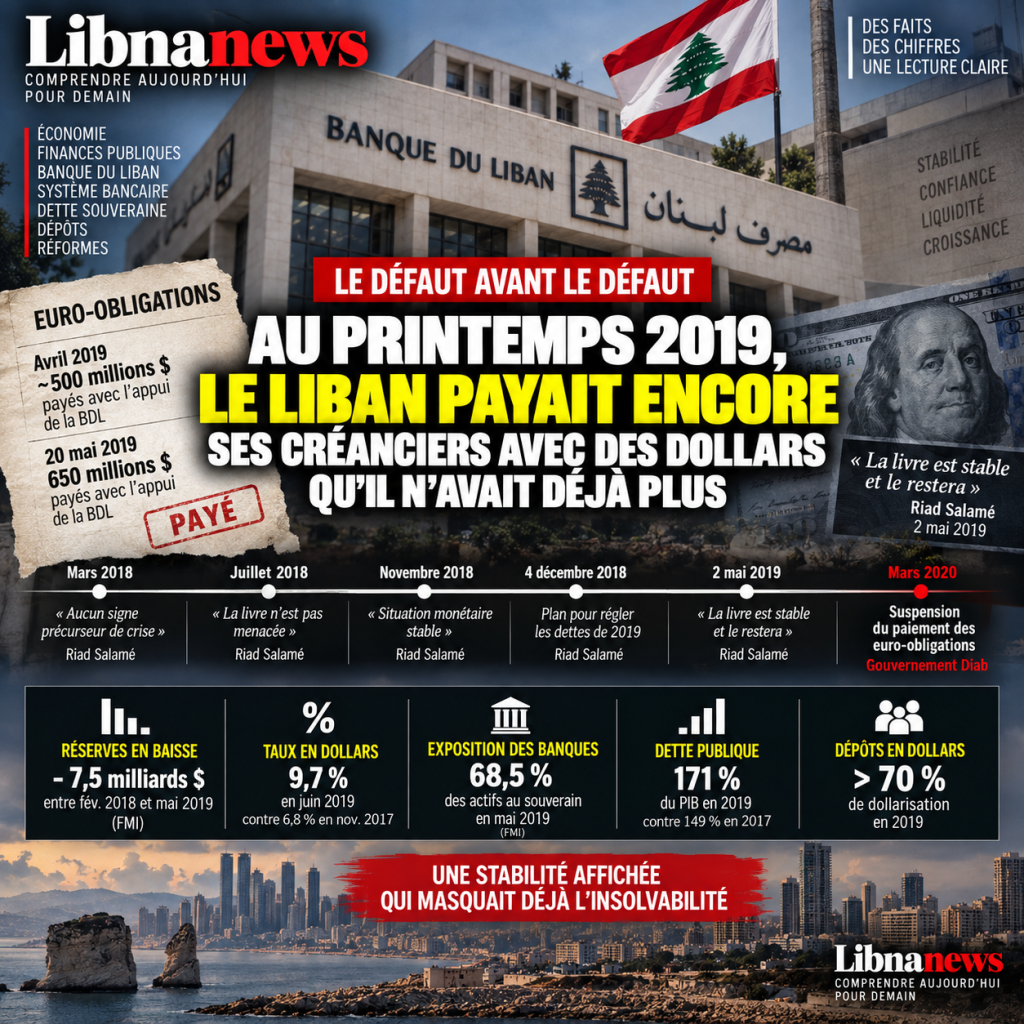
Am 20. Mai 2019 scheint alles noch zu funktionieren
Am 20. Mai 2019 erstattet Libanon 650 Millionen Dollar an Eurobonds. Für den Inhaber des Titels endet die Geschichte dort: Geld kommt zur Reife und Beirut ist nicht in Verzug. In Pressemitteilungen und Marktbildschirmen gehört das Land daher weiterhin zur Welt der Staaten, die ihre Schulden bezahlen. Das Buch ist offiziell 1 507,5 für einen Dollar wert. Banken öffnen normalerweise. Einleger können immer noch ihre Salden in Dollar betrachten, ohne sich vorzustellen, dass es bald fast unmöglich sein wird, sie abzuheben.
Aber hinter dieser Zahlung steht bereits der Großteil der bevorstehenden Krise. Die 650 Millionen werden normalerweise nicht vom Finanzministerium gefunden. Die Bank des Libanon versorgt sie mit Währung. Einen Monat zuvor waren rund 500 Millionen US-Dollar auf der gleichen Basis beglichen worden. Innerhalb von zwei Monaten wurden daher etwa 1,15 Milliarden US-Dollar an Auslandsschulden beglichen, während der Consolidated Revenue Fund direkt von der Zentralbank abhängig war, um die notwendigen Dollar zu erhalten.
Es ist noch kein Defekt. Es mag interessanter sein: Dies ist die Zeit, in der das Aussehen der Zahlung und die Realität der Solvenz beginnen, zwei verschiedene Geschichten zu erzählen. Der Gläubiger wird bezahlt. Der Staat hat bereits keine normalen Kapazitäten für externe Finanzierung. Die Bank des Libanon kauft Zeit, und diese Zeit wird mit den Ressourcen eines Bankensystems bezahlt, das selbst von Einlagen abhängt.
Ein Jahr zuvor war die Botschaft beruhigend
Es ist notwendig, im März 2018 zurückzukommen, um zu verstehen, warum diese Szene im Mai 2019 fast normal verlaufen könnte. Riad Salamé verbreitet dann die Bankrottreden. Die Zahlungsbilanz ist in den ersten beiden Monaten positiv, die Einlagen steigen und die Auslandsvermögen der Zentralbank steigen. Der Gouverneur behauptet, es gebe kein Warnsignal für eine Krise. Das Problem in seinem Konto ist woanders: das Haushaltsdefizit und das Versagen des Staates, sich zu reformieren.
Diese Diagnose enthält eine Wahrheit, die niemand ernsthaft leugnen kann. Der libanesische Staat gibt zu viel aus, sammelt schlecht ein, akkumuliert die Schulden und lässt Strom Milliarden schlucken. Gleichzeitig wächst jedoch eine weitere Fragilität innerhalb des Systems, die diese Fehler kompensieren soll. Die Einlagen verlangsamen sich. Die Zinsen steigen. Die Bank des Libanon muss mehr anbieten, um Bankdollar anzuziehen. Seine Bruttoreserven sind nach wie vor groß, aber auch seine Verpflichtungen gegenüber dem Bankensektor nehmen zu.
Die Uneinigkeit, die dann durch die gesamte Krise gehen wird, ist bereits da. Für die Befürworter des Modells sind die Zentralbank und die Banken das Bollwerk, das es dem Land ermöglicht, die Misswirtschaft des Staates zu überleben. Für ihre Kritiker wird der Wall selbst zu einer Quelle der Gefahr. Die gleichen Dollars werden verwendet, um das Buch zu verteidigen, den Staat zu finanzieren und die Einleger zu beruhigen. Solange sie eintreten, ist niemand verpflichtet, zwischen diesen drei Versprechen zu wählen.
Der IWF hatte die Mechanik bereits 2016 beschrieben: Bankeinlagen, angezogen von hohen Zinsen, Wechselkursstabilität und Diaspora-Transfers, finanzieren gleichzeitig den Staat und das externe Defizit. Mit sinkenden Direktinvestitionen werden fortgesetzte Einlagen zur Hauptkapitalquelle. Eine Verlangsamung der Stromflüsse bedroht daher direkt Reserven und Parität.
Das Risiko wird durch die Bankexposition gegenüber dem Staat verstärkt. Ab Juni 2016 machen Staatsanleihen rund 28 Prozent des Bankvermögens aus und überschüssige Einlagen und Reserven bei der Bank of Lebanon rund 40 Prozent. Das kombinierte Engagement übersteigt das Sechsfache des erstklassigen Eigenkapitals. Stabilität beruht bereits auf außergewöhnlichen Verflechtungen zwischen Banken, Zentralbank und Staat.
Juli 2018: Das Buch « ist nicht bedroht »
Am 11. Juli 2018 erklärt Salamé, dass das Buch stabil ist und nicht bedroht ist. Es beschreibt eine angenehme Situation, hebt den Anstieg der Einlagen hervor und hofft auf ein Wachstum von 5%. Es fordert auch eine bessere Wahrnehmung des Libanon im Ausland. Die Mitteilung verbindet somit Wechselkursstabilität, Einlagen und Marktvertrauen.
Der IWF prognostiziert jedoch bereits einen Rückgang seiner nicht-goldenen und belasteten Vermögenswerte von 40,6 Milliarden US-Dollar im Jahr 2017 auf 37,5 Milliarden US-Dollar im Jahr 2018 und 33,7 Milliarden US-Dollar im Jahr 2019. Das Leistungsbilanzdefizit beträgt fast 25% des BIP und die Dollarisierung der Einlagen nähert sich 69%. Die Frage ist nicht, ob das Buch an diesem Tag hält: es hält. Es geht darum, wie viel es kostet, es zu erhalten und wie lange die notwendigen Dollars weiterhin eintreten können.
November 2018: Deklarierte Stabilität, sinkende Währungen
Am 26. November 2018 sorgt Salamé nach einem Treffen mit Michel Aoun weiterhin für eine stabile Währungslage. Diese Aussage kommt zu einer Zeit, in der die Fremdwährungsaktiva der Libanesischen Zentralbank in der ersten Hälfte des Monats um rund 1,67 Milliarden Dollar gesunken sind. Das Währungspolster erodiert daher, wenn die offizielle Botschaft auf Stabilität besteht.
Der Widerspruch liegt weniger in der unmittelbaren Feststellung als in der verwendeten Definition. Für die Bank des Libanon bedeutet Stabilität in erster Linie, dass Parität und das Bankensystem gelten. Für eine Solvabilitätsanalyse müssen auch die Kosten dieser Stabilität, die kumulierten Fremdwährungsverbindlichkeiten und die Abhängigkeit von neuen Einlagen gemessen werden.
4. Dezember 2018: BDL verspricht die Begleichung der Schulden 2019
Eine offizielle Erklärung vom 4. Dezember ist besonders aufschlussreich. Nach einem Treffen mit dem Finanzminister erklärte Salamé, dass ein Plan Mittel für staatliche Angelegenheiten anziehen würde. Er behauptet, dass die Fähigkeiten des Bankensektors, die insbesondere durch das Financial Engineering der letzten drei Jahre erworben wurden, dazu beitragen werden, die Begleichung von inländischen und externen Schulden im Jahr 2019 zu organisieren. Es stellt auch sicher, dass der Wechselkurs und der Kredit stabil bleiben.
Er selbst beschreibt die Schaltung: Die Zentralbank erhielt Einlagen in Dollar von Banken und gewährte ihnen Einlagen in Büchern; bestimmte Forderungen müssen dann zum Marktkurs in Schatzwechsel umgewandelt werden. Die öffentliche Finanzierung hängt daher bereits von einem von der Zentralbank organisierten Kreislauf ab und nicht von einem normalen Zugang des Finanzministeriums zu Investoren.
Anfang 2019: Die Bilanz soll stabil sein, aber der BDL ersetzt den Markt
Salamé gibt bekannt, dass die Finanzoperationen 2019 fortgesetzt werden. Er behauptet, dass die Bilanz der Zentralbank trotz der Turbulenzen stabil blieb und dass sie über eine ausreichende Währung verfügt, um das Pfund zu halten und die Bedürfnisse der Regierung zu erfüllen. Er erklärt, wie man externe Vermögenswerte hält, anstatt sie zu erhöhen.
Unterdessen reduzieren Geschäftsbanken ihre Beteiligung an regulären Treasury-Finanzierungen. Die Bank des Libanon kauft mehr Staatsschulden, während sie die Dollars, die Banken zu Hause platzieren, stark bezahlt. Die Zentralbank wird daher allmählich zum Vermittler zwischen den Banken und einem Staat, den der Markt immer weniger finanziert.
2. mai 2019: « das buch ist stabil und wird stabil bleiben »
Am 2. Mai 2019 sagte Salamé zu Baabda, dass das Buch stabil ist und stabil bleiben wird. Sie stellt sicher, dass die Bank des Libanon über alle Kapazitäten verfügt, um diese Stabilität aufrechtzuerhalten. Ein paar Wochen später wird die externe Laufzeit von 650 Millionen US-Dollar tatsächlich bezahlt. Aber es ist dank der Dollars, die die Zentralbank dem Finanzministerium zur Verfügung stellte.
Das sichtbare Ergebnis bestätigt daher den kurzfristigen Diskurs: Das Buch hält und der Gläubiger wird bezahlt. Die zugrunde liegende Mechanik sagt etwas anderes. Das Finanzministerium hat normalerweise nicht mehr die notwendigen Währungen und die Bank des Libanon ersetzt sie. Stabilität ist vorhanden, aber sie wird durch eine Risikoübertragung auf die Bilanz der Zentralbank finanziert.
April und Mai 2019: 1,15 Milliarden Dollar mit BDL-Unterstützung bezahlt
Die Frist im Mai beträgt etwa 650 Millionen US-Dollar. Informierte Quellen bestätigen, dass die Bank of Lebanon dem Finanzministerium Mittel in Form eines Überbrückungsdarlehens zur Verfügung stellt. Sie geben an, dass die April-Frist von rund 500 Millionen dem gleichen Muster gefolgt sei. Die Inhaber werden bezahlt: Es gibt daher keinen rechtlichen Zahlungsausfall. Aber 1,15 Milliarden Dollar hängen sukzessive direkt von der Zentralbank ab.
Der IWF bestätigt dann, dass der Mechanismus breiter ist: Euro-Anleihen, die fällig werden, und alle externen Zinszahlungen werden von der libanesischen Zentralbank im Namen der Regierung abgewickelt. Der Geschäftspartner ist ein negativer Saldo in der Währung des Schatzamtes mit der Zentralbank und ein Nullzins-Überbrückungsdarlehen. Die Mai-Zahlung ist daher keine Ausnahme; sie ist der sichtbare Ausdruck eines bereits installierten Systems.
Juni 2019: « Regierungssolvenz steht nicht auf dem Spiel »
Im Juni behauptet Salamé immer noch, kein Problem mit der Rückzahlung von Euro-Anleihen des Jahres zu haben, und glaubt, dass die Solvenz der Regierung nicht auf dem Spiel steht. Er wies darauf hin, dass das Finanzministerium und die Zentralbank es vorzogen, keine neuen Dollarschulden auszugeben, solange die Sichtbarkeit niedrig blieb, fügte jedoch hinzu, dass das Land über Liquidität verfügte. Als er nach Diaspora-Transfers gefragt wurde, sagte er, dass die Bank des Libanon die Lücke schließen würde, wenn sie nicht genug wäre.
Diese Antwort fasst den Kern des Modells zusammen: Wenn private Dollar fehlen, füllt die Zentralbank die Lücke. Aber es ist keine externe Währung. Sie selbst bezieht diese Dollars hauptsächlich vom Bankensystem, also von Einlegern. Mangelnde Finanzierung wird nicht beseitigt; es wird in eine Verschuldung der Zentralbank gegenüber den Banken umgewandelt.
Was der IWF gleichzeitig sieht
Im Juli 2019 steht die Diagnose des IWF im Gegensatz zur Kapazitätsgeschichte. Die Reserven sind seit Anfang 2018 im Missionskommuniqué um etwa 6 Milliarden US-Dollar gesunken; der vollständige Bericht sieht den Rückgang auf mehr als 7,5 Milliarden zwischen dem Höchststand von Februar 2018 und Mai 2019 vor. Das Einlagenwachstum ist 2018 das niedrigste seit 2005. Die Dollarisierung übersteigt 70%. Der Kredit an den Privatsektor nimmt ab und unproduktive Kredite nehmen zu.
Staatsanleihen machen rund 14 Prozent des Bankvermögens und 55 Prozent der Einlagen bei der Bank of Lebanon aus. Die kombinierte Exposition gegenüber Staatsvermögen beträgt 68,5 % der Vermögenswerte, d. h. mehr als das Achtfache des erstklassigen Eigenkapitals. Banken verdienen 2018 zusätzliche Zinserträge in Höhe von 2,7 Milliarden US-Dollar auf ihren Konten, hauptsächlich bei der Bank of Lebanon, was ihre Gewinne trotz einer schwachen Wirtschaft um 2,2 Milliarden US-Dollar stabilisiert.
Banken verdienten mehr von BDL als Kredit fiel
Diese Zahlen erklären, warum die Rentabilität der Banken die wirtschaftliche Verschlechterung vorübergehend überstehen könnte. Zinsen für Investitionen bei der Bank of Lebanon kompensieren die Schwäche der Privatkredite und den Anstieg der zweifelhaften Schulden. Die Rentabilität der Bank beweist daher nicht, dass die Wirtschaft gesund ist. Sie ist zunehmend abhängig von der von der Zentralbank angebotenen Vergütung.
Der Anreizkonflikt ist offensichtlich. Die Platzierung von Dollars bei der Bank of Lebanon zu hohen Renditen wird attraktiver als die Finanzierung von Unternehmen in einer stagnierenden Wirtschaft. Banken reduzieren ihre privaten Kredite, während ihre Exposition gegenüber dem Staat zunimmt. Die Zentralbank erhält die notwendigen Dollar für Parität und staatliche Finanzierung, zahlt aber einen wachsenden Preis, um sie anzuziehen.
Bruttoreserven gegen Nettoposition: die blinde Ecke der Rede
In der offiziellen Mitteilung wird häufig auf dem hohen Niveau der Bruttoreserven bestanden. Die Zahl ist real, aber unvollständig. Der IWF weist darauf hin, dass Finanztransaktionen gleichzeitig Fremdwährungsverbindlichkeiten gegenüber Banken akkumulieren. Reserven, die von Dollars gespeist werden, die vom Bankensektor geliehen wurden, bieten nicht den gleichen Schutz wie ein Bestand an Währungen, die frei von entsprechenden Verbindlichkeiten sind.
Dies macht deutlich, wie die Bank des Libanon noch zahlen könnte, während sie schwächer wird. Sie verfügte über kurzfristige Mittel. Einige dieser Mittel entsprachen jedoch den Verpflichtungen gegenüber Banken. Sie zur Finanzierung des Finanzministeriums zu verwenden, verwandelte die explizite Staatsverschuldung der Zentralbank schrittweise in eine Verschuldung des Bankensystems.
Rechtsversagen im Jahr 2020, Finanzierungsunfähigkeit lange vorher
Am 7. März 2020 kündigte die Regierung an, dass sie den am 9. März fälligen Eurobond in Höhe von 1,2 Milliarden US-Dollar nicht zahlen werde. Am 23. März setzte er die Zahlung aller Euro-Anleihen in Fremdwährung aus. Dies ist der Rechtsbruch: Zum ersten Mal werden die Gläubiger nicht mehr zu den festgelegten Bedingungen bezahlt.
Aber der wirtschaftliche Zusammenbruch ist früher. Ab 2019 finanziert der Markt normalerweise keine Auslandsschulden mehr, die Libanesische Zentralbank zahlt Fälligkeiten und Zinsen im Namen der Regierung, den Rückgang der Reserven und das Engagement der Banken gegenüber den Staatsansätzen von 69 Prozent der Vermögenswerte. Der März 2020 schafft daher keine Insolvenz; er hört auf, ihn durch die Bilanz der Zentralbank zu maskieren.
Warum das Konto « der Defekt hat die Krise verursacht » unvollständig ist
Der Zahlungsausfall im März 2020 verschärfte die finanzielle Isolation, reduzierte den Wert der Euro-Anleihen und schuf zusätzliche Verluste für ihre Inhaber. Man kann ihn für seine mangelnde Vorbereitung und dafür kritisieren, dass er nicht sofort eine geordnete Umstrukturierung vorgenommen hat. Aber Chronologie verhindert, dass es die ursprüngliche Ursache der Krise ist.
Um weiter zu zahlen, wäre es erforderlich gewesen, die Dollars irgendwohin zu bringen. Im Jahr 2019 war die Antwort bereits die Bank of Lebanon. Daher hätte die Ausweitung der Zahlungen die Übertragung von Staatsanleihen auf die Bilanz der Zentralbank und danach auf die Banken und ihre Einleger ausgeweitet. Das eigentliche Problem ist nicht nur, warum der Libanon im März 2020 gescheitert ist. Deshalb präsentierte das System monatelang einen Staat als solvent, dessen Auslandsschuldendienst bereits von der Zentralbank abhängig war.
Was die BDL gekauft hat: Zeit, aber keine Lösung
Die Strategie der Libanesischen Zentralbank hat tatsächlich Zeit gewonnen. Die Gläubiger vom April und Mai 2019 wurden bezahlt, die Parität gehalten und der Staat vermied eine sofortige Umstrukturierung. Diese Zeit könnte theoretisch zu einer Defizitreduzierung, einer Stromreform, einer Wechselkursanpassung oder einer ausgehandelten Umstrukturierung führen.
Diese Berichtigungen wurden nicht rechtzeitig vorgenommen. Defizite blieben bestehen, Ströme kehrten zurück und die Kosten der Stabilisierung stiegen. Der Mechanismus, der als Brücke zur Reform konzipiert wurde, ist zu einem Mittel geworden, um ein Modell zu verlängern, dessen Dollarquelle trübte. Die Kluft zwischen dem, was die Bank of Lebanon sagte und dem, was die Daten zeigten, ist daher nicht nur auf einen Prognosefehler zurückzuführen. Es basiert auf zwei verschiedenen Messungen der Stabilität: die Fähigkeit, eine Trennung heute zu vermeiden, und die Fähigkeit, dieses Versagen zu finanzieren, in der Zukunft zu brechen.
Ghobril: Staatskrankheit sehen, ohne Bankkrankheit zu sehen
Nasib Ghobril nimmt einen besonderen Platz in dieser Chronologie ein, weil es uns erlaubt, die vorherrschende Lesart eines Teils des Bankensektors vor dem Zusammenbruch zu verstehen. Der Chefökonom der Byblos Bank beschrieb keine gesunde Wirtschaft. Er kritisierte Schulden, Defizite, schwaches Wachstum, die Kosten des öffentlichen Sektors, den Mangel an Reformen und Wettbewerbsprobleme. Er glaubte, dass der Libanon einen Teil der Verlangsamung hätte vermeiden können, wenn die Führer Steuer- und Strukturreformen Priorität eingeräumt hätten. Aber diese scharfe Kritik am Staat begleitete ein viel beruhigenderes Urteil über das Finanzsystem. Im Jahr 2018 behauptete Ghobril, dass das Bankensystem widerstandsfähig blieb und über eine hohe Liquidität verfügte, die von treuen Einlegern und allgemein stabilen Diaspora-Transfers unterstützt wurde. Das Pfund wurde als stabil und die Verankerung des Dollars als nachhaltig dank der Devisenreserven präsentiert.
Diese Trennung zwischen einem scheiternden Staat und einem soliden Bankensystem ist von zentraler Bedeutung. Die Daten zeigten jedoch, dass beide bereits tief miteinander verflochten waren. Banken hatten einen wachsenden Teil ihrer Ressourcen an die Bank of Lebanon übertragen. Ihre Exposition gegenüber der Regierung und der Zentralbank nahm zu. Die Renditen dieser Investitionen unterstützten ihre Gewinne in einer Zeit, in der die Kredite an die Wirtschaft rückläufig waren. Die Liquidität des Bankensektors konnte nicht mehr unabhängig von der der Zentralbank analysiert werden. Die Banken als widerstandsfähig darzustellen, bedeutete anzunehmen, dass ihre Forderungen gegenüber der BDL und dem Staat liquide und rückzahlbar bleiben würden. Es war genau diese Hypothese, die zusammenbrechen würde.
Wenn die Krise ausbricht, ändert sich das Leseraster nicht
Als die Bankenkrise im Herbst 2019 sichtbar wurde, hat Ghobril seine Verantwortungshierarchie nicht grundlegend geändert. Im November hielt er es für unfair, die Banken für die Krise verantwortlich zu machen. Er behauptet, dass der Bankensektor seit Jahren die Stabilität der öffentlichen Finanzen und damit einen Teil der sozialen Stabilität übernommen hat. Er forderte die Exekutive auf, die Verantwortung für den Abbau des strukturellen Defizits zu übernehmen. Die Erklärung erweitert das Netz 2018 direkt: Der Staat ist die Quelle des Problems und die Banken sind der Mechanismus, der seine Folgen verzögert hat.
Diese Lesung wird dann zu einer der Achsen des Bankenverbandes. Die Institute hätten die Einlagen angeblich gesammelt und in einen geregelten Rahmen mit der BDL und dem Staat gestellt; der Verlust würde daher hauptsächlich aus der öffentlichen Nutzung dieser Mittel resultieren. Diese These enthält einen wichtigen Teil der Realität: Die öffentlichen Defizite und ihre Finanzierung haben eine zentrale Rolle gespielt. Aber es überlässt den Banken die eigene Verantwortung für die Konzentration des Risikos, die gewünschten Renditen, die verteilten Gewinne und die Entscheidung, weiterhin die Dollars der Kunden an die Zentralbank zu überweisen, da der Preis dieser Dollars schnell anstieg.
Was wir lesen konnten, bevor die Banken schlossen
Libnanews Archive trennen zeitgenössische Warnungen von nachfolgenden Rekonstruktionen. Am 5. April 2019 meldet die Website Kritik an der Finanztechnik durch den Wirtschaftsminister Mansour Bteish. Er stellte ihre Kosten für die Wirtschaft und das Finanzministerium in Frage und stellte eine Politik in Frage, die darauf abzielte, die Stabilität des Pfunds um jeden Preis zu erhalten. Der Artikel erinnert daran, dass diese Operationen bereits von internationalen Institutionen kritisiert wurden. Diese Veröffentlichung kommt vor Bankenbeschränkungen, vor Demonstrationen im Oktober und vor Staatsbankrott. Es stellt daher fest, dass die Kosten der Geldpolitik vor dem sichtbaren Zusammenbruch öffentlich diskutiert wurden.
Im Mai 2019 verfolgt Libnanews auch die Eurobond-Emission. Eine Ausgabe von 2,5 bis 3 Milliarden US-Dollar, die um die Frist vom 20. Mai geplant ist, wird verschoben. Die Rückzahlung von 650 Millionen wird mit Unterstützung der libanesischen Zentralbank sichergestellt. Auch hier ist die Tatsache, dass das Finanzministerium die Zentralbank braucht, um seinen Auslandsdienst zu erbringen, keine nach 2020 erfundene Rekonstruktion. Die Informationen sind verfügbar, da der Staat weiterhin als in der Lage dargestellt wird, seine Verpflichtungen zu erfüllen. Diese Lücke zwischen legaler Zahlung und Unfähigkeit zur autonomen Finanzierung ist der Kern des « Fault before Default ».
Schreibe die Geschichte nicht mit dem um, was wir heute wissen
Strukturiertere Analysen, die nach dem Zusammenbruch veröffentlicht wurden, sollten anders behandelt werden. Libnanews findet dann den Beginn der Krise im Jahr 2018, die Umkehrung der Finanzströme bereits im Januar 2019 und den sichtbaren Mangel an Dollar im Sommer. Diese Chronologie steht im Einklang mit den IWF-Daten, dem Rückgang der Reserven und der Verlangsamung der Einlagen. Aber sie profitiert auch von Informationen, die nach der Krise vollständiger wurden: Rechnungsprüfungen, detaillierte Veränderungen der Bilanzen, Ausmaß der Verluste und genauere Kenntnis der Verbindlichkeiten der Zentralbank.
Diese Unterscheidung verstärkt die Untersuchung. Es lässt sich genau sagen, was im Frühjahr 2019 bekannt war: Die Engineering-Kosten waren umstritten, das Finanzministerium hatte Schwierigkeiten bei der Ausgabe neuer Eurobonds, die BDL stellte die für die Rückzahlung erforderlichen Währungen bereit, die Zinsen stiegen und die Reserven gingen zurück. Nachfolgende Audits fügen die genaue Tiefe des Lochs und die Methoden zum Aufschieben der Erkennung hinzu. Es ist daher nicht notwendig, die Geschichte neu zu schreiben, um zu zeigen, dass die Signale existierten.
Fast 10% in Dollar: eine Rate, die sich Sorgen machen sollte
Der Anstieg des Dollar-Referenzkurses von 6,8 % im November 2017 auf 9,7 % im Juni 2019 ist ein wesentliches Signal. In einem internationalen Umfeld, in dem die Dollarrenditen viel niedriger sind, bedeutet das Angebot von fast 10 Prozent, dass das System viel bezahlen muss, um die Kapitalinhaber davon zu überzeugen, zu bleiben oder neue Währungen einzuführen. Hoher Ertrag ist keine Schöpfung von Reichtum. Es ist ein Versprechen für zukünftige Zahlungen und zahlt normalerweise ein höheres Risiko. Banken können diese Renditen als Vorteil für Einleger darstellen; Ihr Niveau zeigt auch die zunehmende Spannung auf die Ressource in Dollar.
Der Mechanismus wird selbstverstärkend. Die Gewinnung von Dollar erfordert höhere Raten. Diese Sätze erhöhen die zukünftigen Verpflichtungen der Bank des Libanon und der Banken. Um diese Verpflichtungen zu erfüllen, braucht das System neue Dollar. Je höher die Kosten, desto mehr leidet die Realwirtschaft unter höheren Kreditpreisen. Der IWF sieht bereits einen Rückgang der Privatkredite und einen Anstieg der unproduktiven Kredite. Die Politik, die die kurzfristige Parität schützt, trägt daher dazu bei, die Produktionskapazität zu schwächen, die langfristig die notwendigen Währungen erzeugen sollte.
Begünstigte Banken in einer erstickenden Wirtschaft
Im Jahr 2018 verdienen Banken im Vergleich zum Vorjahr rund 2,7 Milliarden US-Dollar an zusätzlichen Zinserträgen auf ihren Konten, hauptsächlich von der Bank of Lebanon. Diese Einnahmen halten einen Nettogewinn von rund 2,2 Milliarden trotz einer schwachen Wirtschaft, einer höheren Besteuerung, steigender fauler Schulden und sinkender Privatkredite. Dieses Paradoxon ist von grundlegender Bedeutung: Der Bankensektor kann zu dem Zeitpunkt Gewinne erzielen, zu dem sich die Wirtschaft, die er finanzieren soll, verschlechtert.
Der Grund liegt in der Natur des Einkommens. Banken verdienen mehr, indem sie ihre Ressourcen bei der Zentralbank platzieren. Letzterer zahlt, um die notwendigen Dollar zu erhalten, um die Parität aufrechtzuerhalten und den Staat zu finanzieren. Bankgewinne werden somit zum Teil das Produkt des Devisenbedarfs des Systems. Sie als Nachweis der Widerstandsfähigkeit zu präsentieren, ohne ihre Herkunft zu analysieren, bedeutet, die Rentabilität der Buchhaltung mit der Wirtschaftskraft zu verwechseln. Wenn der Hauptschuldner die Zentralbank selbst ist, hängt der Wert dieser Gewinne letztlich von ihrer Fähigkeit ab, ihre Verpflichtungen zu erfüllen.
Die Wette auf die Diaspora hatte ein Limit
Vor der Krise wird die Loyalität der Einleger und der Diaspora oft als einer der strukturellen Vorteile des Libanon dargestellt. Dieses Vertrauen hat in der Tat seit Jahrzehnten für Währung gesorgt. Aber privates Verhalten in eine Solvenzgarantie zu verwandeln, ist ein Problem. Kein Einleger ist verpflichtet, seine Dollar im System zu lassen, wenn das wahrgenommene Risiko steigt. Die Erhöhung der Raten zeigt genau, dass Loyalität immer mehr bezahlt werden muss.
Wenn die Rendite steigt, erkennt das System implizit an, dass Vertrauen nicht mehr frei ist. Financial Engineering versucht, diese Beziehung zu verlängern, indem es Banken und indirekt Einleger mehr bezahlt. Solange Flows andauern, kann das Modell als widerstandsfähig dargestellt werden. Wenn sie langsamer werden, wird die gleiche Architektur anfällig. Vertrauen ist also kein permanentes Kapital; Es ist eine Variable, die sich schnell umdrehen kann, insbesondere wenn Einleger verstehen, dass die Dollars auf ihren Konten in einen souveränen Komplex in Schwierigkeiten reinvestiert wurden.
1 507.5: die zahl, die alle zufrieden stellte
Seit Jahren ist die Stabilität des Pfunds um 1.507,5 für einen Dollar zu einem Symbol für den Erfolg der Bank des Libanon geworden. Solange dieser offizielle Kurs gilt, kann die Geldpolitik als effektiv dargestellt werden. Dieser Fokus verdeckt jedoch die Kosten der Parität. Ein fester Zinssatz erfordert Reserven oder Kapitalzuflüsse, wenn das Land viel mehr importiert als es exportiert und ein Leistungsbilanzdefizit von über 20% des BIP akkumuliert.
Da sich die Wettbewerbsfähigkeit verschlechtert und der Bedarf an Dollars steigt, erfordert die Verteidigung der Rate mehr Intervention und höhere Renditen. Parität hört dann auf, nur ein Anker der Stabilität zu sein; Es wird zu einer Einschränkung, die finanzielle Ressourcen anstrebt. Die Kritik von 2019, das Buch um jeden Preis zu behalten, zielt genau auf diesen Mechanismus. Die Tatsache, dass die Parität bis zum Sommer andauert, zeigt nicht, dass das System gesund ist; sie zeigt, dass die Zentralbank weiterhin den notwendigen Preis zahlt, um ihren Zusammenbruch zu verhindern.
Mai 2019: Bezahlen war bereits der Beweis, dass man zahlen konnte
Die Frist im Mai ist ein fast perfekter Test. Wenn der Staat normalerweise solvent ist, muss er in der Lage sein, Devisen durch seine Einnahmen, eigene Reserven oder Marktrefinanzierung zu mobilisieren. Die vorgeschlagene Ausgabe wird jedoch verschoben und die Bank des Libanon stellt die Dollars zur Verfügung. Die Zahlung ist rechtlich erfolgreich, scheitert aber als Test der finanziellen Autonomie des Finanzministeriums. Daher muss der Begriff „Fehler vor Zahlungsunfähigkeit mit Präzision gehandhabt werden: Der Libanon ist im Mai nicht im vertraglichen Sinne in Zahlungsunfähigkeit geraten, aber er hat gezeigt, dass er seine Auslandsschulden normalerweise nicht mehr bedienen kann, ohne Ressourcen von der Zentralbank zu transferieren.
Diese Unterscheidung erklärt auch, warum die Debatte über den Zeitpunkt der Zahlungsunfähigkeit irreführend werden kann. Ein Gläubiger ist an der bei Fälligkeit erhaltenen Zahlung interessiert; Ein Ökonom muss auch an der Quelle dieser Zahlung interessiert sein. Wenn eine Zentralbank die Währungen einem Staat zur Verfügung stellt, der sie nicht mehr heben kann, kann sie den gesetzlichen Zahlungsausfall abwehren, ohne die Solvenz wiederherzustellen. Sie kauft Zeit. Die Frage wird dann, was der Staat mit dieser Zeit macht und wie viel die Verzögerung kostet.
« Du musstest weiter bezahlen »: Mit welchen Dollars?
Nach dem Zahlungsausfall argumentierten mehrere Stimmen, dass es notwendig gewesen wäre, weiterhin Eurobonds zu ehren, um den Ruf des Libanon zu bewahren. Der Zahlungsausfall hatte tatsächlich Kosten: einen Rückgang des Wertpapierpreises, einen Bruch mit den Gläubigern, Verluste für die Banken und zusätzliche Schwierigkeiten bei der Rückkehr an die Märkte. Aber diese Kritik beantwortet nicht die Frage nach der Quelle der Dollar, die benötigt werden, um die Zahlungen fortzusetzen.
Im Jahr 2019 war die Antwort bereits die Bank of Lebanon. Eine Fortsetzung im Jahr 2020 hätte daher eine Fortsetzung der Übertragung von Staatsanleihen in die Bilanz der Zentralbank bedeutet. Da die BDL selbst diese Dollars den Banken und die Banken den Einlegern schuldete, hätte die fortgesetzte Zahlung mehr Ressourcen verbraucht, die implizit Einlagen garantierten. Die eigentliche Wahl war nicht zwischen dem Bezahlen ohne Kosten und dem Ausfall; es war zwischen dem Erkennen von Verlusten, der Umstrukturierung oder der Fortsetzung der Bewegung innerhalb des Systems.
Dann beginnen die Dollar wirklich zu verpassen
Im Sommer 2019 war der Mangel keine Frage mehr, die den Bilanzen vorbehalten war. Importeure finden es schwierig, Dollar zu bekommen. Die tatsächliche Verfügbarkeit der Währung beginnt, vom offiziellen Kurs abzuweichen. Wesentliche Bedürfnisse konkurrieren mit anderen Reserven. Diese Sequenz geht den Protesten im Oktober voraus und zeigt, dass die Bankenkrise nicht durch politischen Protest verursacht wird.
Libnanews wird diese Zeit dann als die Zeit beschreiben, in der eine frühere Krise für die Öffentlichkeit sichtbar wird. Die Umkehrung der Ströme befindet sich im Januar 2019 und die Knappheit im Sommer. Obwohl diese Chronologie im Nachhinein klarer formuliert ist, entspricht sie den Daten: Verlangsamung der Einlagen, sinkende Reserven, steigende Zinsen und Abhängigkeit des Finanzministeriums von der BDL. Die politische Herausforderung beschleunigt den Vertrauensverlust; sie erfindet keine Ungleichgewichte.
Im Herbst hören die Dollarkonten auf, wirklich Dollar zu sein
Im Herbst begannen die Banken, Auszahlungen und Überweisungen ohne ein allgemeines Kapitalkontrollgesetz einzuschränken. Dies ist ein praktisches Eingeständnis: Die Dollarsalden auf den Konten entsprechen nicht mehr einer Menge von Dollar, die allen Einlegern sofort zur Verfügung steht. Informelle Kontrolle schafft keine Fluidität; Er versucht, es auszuführen.
Das System hatte gleichzeitig Stabilität des Pfunds, hohe Vergütung für Einlagen und Verfügbarkeit von Dollar versprochen. Solange die Ströme eintraten, könnten diese Versprechen koexistieren. Wenn sie trocken werden, werden sie inkompatibel. Die Verteidigung der Parität verbraucht Dollar; die Rückzahlung des Staates verbraucht Dollar; allen Antragstellern zu erlauben, ihre Dollar abzuheben, erfordert die gleichen Dollar. Der Herbst 2019 zeigt, dass der verfügbare Bestand nicht mehr alle Ansprüche befriedigen kann.
März 2020: der Tag, an dem die Frist gestoppt wird
Am 7. März 2020 kündigte die Regierung an, dass sie den am 9. März fälligen Eurobond in Höhe von 1,2 Milliarden US-Dollar nicht zahlen werde. Am 23. März setzte er dann die Zahlung aller Euro-Anleihen in Fremdwährung aus. Diesmal ist die Pause legal: Gläubiger erhalten nicht mehr die erwarteten Beträge. Aber der finanzielle Zusammenbruch ist älter. Noch vor Oktober 2019 finanziert der Markt normalerweise keine Auslandsschulden mehr, die Reserven sinken, die BDL zahlt die Fälligkeiten im Auftrag des Staates und die Banken haben einen wachsenden Anteil ihres Vermögens auf den Staat konzentriert.
Der offizielle Defekt sollte daher nicht in einen Nullpunkt der Krise umgewandelt werden. Es ist die Zeit, in der der Staat aufhört, die Zentralbank zu benutzen, um das Aussehen eines normalen externen Schuldendienstes zu bewahren. Man kann kritisieren, wie die Entscheidung vorbereitet wurde, das Fehlen ausreichender vorheriger Verhandlungen oder das anschließende Scheitern der Umstrukturierung. Daraus lässt sich nicht schließen, dass die Solvenz in der Regel noch einige Monate früher bestand.
Nachfolgende Audits klären die Kosten, die öffentliche Personen nicht angegeben haben
Audits und Untersuchungen, die nach dem Zusammenbruch veröffentlicht wurden, brachten Elemente, die in der öffentlichen Debatte 2018 und 2019 nicht vollständig verfügbar waren. Sie zeigten das Ausmaß der latenten Verluste, die verwendeten Buchführungsmethoden und die erheblichen Kosten der Finanztransaktionen. Diese Enthüllungen sollten nicht künstlich in der Vergangenheit projiziert werden, als ob alle Zahlen gleichzeitig bekannt gewesen wären.
Zum anderen ermöglichen sie eine retrospektive Beurteilung der Stabilitätsansprüche. Als die Zentralbank sagte, sie habe die notwendigen Kapazitäten, beschrieb sie ihre kurzfristige Fähigkeit, Dollar zu mobilisieren. Als die Banken Gewinne erzielten, waren diese Gewinne zunehmend von den Einnahmen der BDL abhängig. Als die Bruttoreserven als Bollwerk dargestellt wurden, war ihr Gegenstück bei den Verbindlichkeiten gegenüber Banken weniger sichtbar. Die Prüfung schafft diese Realitäten nicht; sie misst, was die Rechnungslegungsdarstellung schwer zu sehen machte.
Warum diese alte Chronologie heute noch Milliarden wert ist
Der Weg, 2018-2020 zu erzählen, ist keine akademische Debatte. Es bestimmt, wie Verluste heute verteilt werden. Wenn Banken als gesund gelten und Opfer eines Staates wurden, der im März 2020 fehlte, besteht die logische Lösung darin, eine hohe Staatsverschuldung gegenüber der BDL und den Banken anzuerkennen, Bankvermögen maximal zu schützen und öffentliche Mittel für die Rückgabe von Einlagen zu mobilisieren.
Im Gegenteil, wenn man bedenkt, dass Banken ihre Vermögenswerte freiwillig auf ein System konzentriert haben, dessen Renditen ein Risiko anzeigten, ist ihre Verantwortung größer. Die Aktionäre müssen dann einen höheren Anteil der Verluste auffangen, bevor der Staat oder öffentliche Vermögenswerte mobilisiert werden. Es ist genau der Konflikt, der immer noch zwischen dem Bankensektor, der Regierung, dem Währungsfonds und den Vertretern der Einleger besteht. Die Geschichte der Krise wird somit zu einem Instrument der finanziellen Verhandlungen.
Ghobrils Rückkehr ins Herz der Zentralbank
Die Ernennung von Nasib Ghobril zum Chefvolkswirt der Bank of Lebanon gibt seinen früheren Positionen einen neuen Impuls. Der Ökonom, der das Bankensystem 2018 als widerstandsfähig und liquide präsentierte, dann im November 2019 die Banken gegen den Vorwurf verteidigte, die Krise verursacht zu haben, wird nun einen Teil der Wirtschaftsforschung der Institution leiten, die sich im Zentrum der Schadensregulierung befindet.
Dies bedeutet nicht, dass seine zukünftige Arbeit automatisch die Positionen der Byblos Bank oder der Bankenvereinigung replizieren wird. Aber seine Positionen sind ein relevanter Kontext. Zukünftige BDL-Berichte werden zeigen müssen, wie sie mit der Verantwortung der Banken für die Konzentration von Risiken, Renditen, Mindestreserven, Zentralbankvermögen und staatlichen Beiträgen umgehen. Jede Annahme kann Milliarden von Dollar zwischen Steuerzahlern, Bankaktionären und Einlegern bewegen.
Eine langsame Krise, lange durch das Wort « Stabilität » abgedeckt
Zwischen 2018 und März 2020 bewegt sich der Libanon allmählich von einem teuren, aber immer noch funktionalen Modell zu einer offenen Zahlungsunfähigkeit. Die Bank des Libanon hört nicht auf, plötzlich zu handeln; Es verliert allmählich den Spielraum, der es ihm erlaubte, Ungleichgewichte zu maskieren. Banken werden im Oktober nicht plötzlich illiquide; ihre Exposition gegenüber dem Staat ist seit Jahren aufgebaut. Der Staat wird im März nicht plötzlich insolvent; er ist bereits darauf angewiesen, dass die BDL ihre externen Fälligkeiten im Frühjahr 2019 bezahlt.
Die beruhigenden Reden der Zentralbank waren im engeren Sinne korrekt: Sie konnte immer noch die Parität verteidigen und Zahlungen leisten. Sie waren wirtschaftlich unvollständig: Diese Kapazität basierte auf immer teureren Ressourcen und zunehmenden Verpflichtungen gegenüber dem Bankensystem. Ghobrils Lesung stimmte auch mit einigen Fakten überein: Der Staat wurde effektiv schlecht verwaltet und überschuldet. Sie unterschätzte jedoch die Fragilität, die durch die Art und Weise geschaffen wurde, wie die Banken und die Zentralbank diesen Staat finanziert hatten.
Zahlen: Was die Hauptindikatoren vor dem Ausfall sagten
Die Hauptindikatoren konvergieren. Die Bruttostaatsverschuldung stieg von rund 149% des BIP Ende 2017 auf 154% Ende 2018 und 171% Ende 2019. Die internationalen Bruttoreserven gingen zwischen dem Höchststand im Februar 2018 und Mai 2019 um mehr als 7,5 Milliarden US-Dollar zurück. Das Engagement der Banken gegenüber der Regierung und der Libanesischen Zentralbank stieg von 62% ihres Vermögens Ende 2017 auf 68,5% im Mai 2019. Der Dollar-Referenzzinssatz steigt von 6,8 % im November 2017 auf 9,7 % im Juni 2019. Die Dollarisierung der Einlagen übersteigt 70%, während das Einlagenwachstum 2018 das niedrigste seit 2005 ist. Die Kredite des Privatsektors fielen 2018 um 2,5% und bis Mai 2019 erneut um rund 5%. Die unproduktiven Kredite stiegen 2018 von 12,5% auf 13,8%, wobei sich die Baukosten besonders stark verschlechterten. Diese Serien beweisen nicht allein, dass ein Defekt an einem bestimmten Datum auftreten musste. Andererseits zeigen sie, dass die Mechanismen, die zur Aufrechterhaltung des Modells benötigt werden, gleichzeitig weit vor März 2020 zurückgehen würden. Zusammengenommen beschreiben diese Zahlen eine Wirtschaft, deren externe Finanzierung teurer wird, wenn sich ihre Produktionsfähigkeit verlangsamt.
Die Hauptindikatoren konvergieren. Die Bruttostaatsverschuldung stieg von rund 149% des BIP Ende 2017 auf 154% Ende 2018 und 171% Ende 2019. Die internationalen Bruttoreserven gingen zwischen dem Höchststand im Februar 2018 und Mai 2019 um mehr als 7,5 Milliarden US-Dollar zurück. Das Engagement der Banken gegenüber der Regierung und der Libanesischen Zentralbank stieg von 62% ihres Vermögens Ende 2017 auf 68,5% im Mai 2019. Der Dollar-Referenzzinssatz steigt von 6,8 % im November 2017 auf 9,7 % im Juni 2019. Die Dollarisierung der Einlagen übersteigt 70%, während das Einlagenwachstum 2018 das niedrigste seit 2005 ist. Die Kredite des Privatsektors fielen 2018 um 2,5% und bis Mai 2019 erneut um rund 5%. Die unproduktiven Kredite stiegen 2018 von 12,5% auf 13,8%, wobei sich die Baukosten besonders stark verschlechterten. Diese Serien beweisen nicht allein, dass ein Defekt an einem bestimmten Datum auftreten musste. Andererseits zeigen sie, dass die Mechanismen, die zur Aufrechterhaltung des Modells benötigt werden, gleichzeitig weit vor März 2020 zurückgehen würden. Bankenkonzentration ist besonders wichtig, weil sie ein Staatsproblem in ein Einlagenproblem verwandelt.
Die Hauptindikatoren konvergieren. Die Bruttostaatsverschuldung stieg von rund 149% des BIP Ende 2017 auf 154% Ende 2018 und 171% Ende 2019. Die internationalen Bruttoreserven gingen zwischen dem Höchststand im Februar 2018 und Mai 2019 um mehr als 7,5 Milliarden US-Dollar zurück. Das Engagement der Banken gegenüber der Regierung und der Libanesischen Zentralbank stieg von 62% ihres Vermögens Ende 2017 auf 68,5% im Mai 2019. Der Dollar-Referenzzinssatz steigt von 6,8 % im November 2017 auf 9,7 % im Juni 2019. Die Dollarisierung der Einlagen übersteigt 70%, während das Einlagenwachstum 2018 das niedrigste seit 2005 ist. Die Kredite des Privatsektors fielen 2018 um 2,5% und bis Mai 2019 erneut um rund 5%. Die unproduktiven Kredite stiegen 2018 von 12,5% auf 13,8%, wobei sich die Baukosten besonders stark verschlechterten. Diese Serien beweisen nicht allein, dass ein Defekt an einem bestimmten Datum auftreten musste. Andererseits zeigen sie, dass die Mechanismen, die zur Aufrechterhaltung des Modells benötigt werden, gleichzeitig weit vor März 2020 zurückgehen würden. Der Rückgang der Reserven muss mit dem Anstieg der Fremdwährungsverbindlichkeiten in Einklang gebracht und nicht isoliert betrachtet werden.
Die Hauptindikatoren konvergieren. Die Bruttostaatsverschuldung stieg von rund 149% des BIP Ende 2017 auf 154% Ende 2018 und 171% Ende 2019. Die internationalen Bruttoreserven gingen zwischen dem Höchststand im Februar 2018 und Mai 2019 um mehr als 7,5 Milliarden US-Dollar zurück. Das Engagement der Banken gegenüber der Regierung und der Libanesischen Zentralbank stieg von 62% ihres Vermögens Ende 2017 auf 68,5% im Mai 2019. Der Dollar-Referenzzinssatz steigt von 6,8 % im November 2017 auf 9,7 % im Juni 2019. Die Dollarisierung der Einlagen übersteigt 70%, während das Einlagenwachstum 2018 das niedrigste seit 2005 ist. Die Kredite des Privatsektors fielen 2018 um 2,5% und bis Mai 2019 erneut um rund 5%. Die unproduktiven Kredite stiegen 2018 von 12,5% auf 13,8%, wobei sich die Baukosten besonders stark verschlechterten. Diese Serien beweisen nicht allein, dass ein Defekt an einem bestimmten Datum auftreten musste. Andererseits zeigen sie, dass die Mechanismen, die zur Aufrechterhaltung des Modells benötigt werden, gleichzeitig weit vor März 2020 zurückgehen würden. Schließlich sind steigende Zinsen ein Preissignal: Das System muss mehr bieten, um die gleiche Ressource zu erhalten.
Warum der Begriff « systemische Krise » individuelle Entscheidungen nicht auslöschen sollte
Die libanesische Krise ist zweifellos systemisch: Der Staat, die Bank des Libanon und die Geschäftsbanken haben voneinander abhängige Salden aufgebaut. Diese Qualifikation ist nützlich, um zu verstehen, warum der Zusammenbruch eines Akteurs andere sofort kontaminiert. Es wird jedoch irreführend, wenn es verwendet wird, um Verantwortlichkeiten aufzulösen. Eine systemische Krise bedeutet nicht, dass jeder Akteur die gleichen Entscheidungen getroffen hat, die gleichen Informationen hatte oder die gleichen Renditen hatte. Der Staat hat Defizite angehäuft. Die Zentralbank hat die Instrumente gewählt, um diese Defizite zu finanzieren und die Parität zu verteidigen. Die Banken haben ihr Expositionsniveau gewählt und die angebotenen Renditen akzeptiert. Die Einleger stellten die Ressource ohne vergleichbaren Zugang zu Bilanzinformationen zur Verfügung.
Diese Unterscheidung ist in der gegenwärtigen Debatte über die Verteilung der Verluste von wesentlicher Bedeutung. Der systemische Charakter rechtfertigt, dass die Umstrukturierung den Staat, die BDL und die Banken gleichzeitig behandelt. Sie rechtfertigt nicht die Übertragung von Verlusten auf den Steuerzahler oder den Antragsteller. Die Rangfolge der Forderungen, die Haftung der Aktionäre und der tatsächliche Wert der Vermögenswerte sollten getrennt geprüft werden. Dies ist auch der Grund, warum die historische Lesart von Ghobril und dem Bankenverband es verdient, mit den konkreten Entscheidungen der Institutionen konfrontiert zu werden, anstatt als einfache Beschreibung eines kollektiven Systems akzeptiert zu werden.
Was « die Fähigkeit haben » wirklich bedeutete
Als Riad Salamé behauptete, die Bank des Libanon habe alle Kapazitäten, um das Pfund zu halten, könnte dieser Satz im unmittelbaren operativen Sinne zutreffen. Die Zentralbank hatte immer noch Währungen, konnte die Zinssätze ändern, den Banken neue Instrumente vorschlagen und in die Märkte eingreifen. Sie hatte also die Fähigkeit zu handeln. Das Problem ist, dass Handlungsfähigkeit und Nachhaltigkeit nicht gleichbedeutend sind. Ein Institut kann eine Aufgliederung verzögern, indem es seine Vermögenswerte verbraucht oder seine Verbindlichkeiten erhöht, ohne die Ursache des Ungleichgewichts zu beheben.
Diese Unterscheidung ermöglicht es uns zu verstehen, warum beruhigende Aussagen mit einer schnellen Verschlechterung der Indikatoren koexistiert haben können. Die BDL könnte die Euro-Anleihe im Mai bezahlen und gleichzeitig die Schulden gegenüber dem Staat erhöhen. Es könnte neue Dollar anziehen und gleichzeitig höhere Zinsen für Banken versprechen. Es könnte den offiziellen Kurs beibehalten und gleichzeitig seine Reserven reduzieren. Jede dieser Operationen verzögerte den sichtbaren Bruch, erhöhte jedoch die zukünftigen Kosten. Der Begriff « Kapazität » beschrieb daher kurzfristige Macht; er zeigte nicht, dass kumulierte Verbindlichkeiten langfristig erfüllt werden konnten.
Warum diese Untersuchung über eine einzige Entscheidung von Hassan Diab hinausgeht
Die Entscheidung der Regierung Hassan Diab, die Zahlung im März 2020 auszusetzen, bleibt eine politische Entscheidung, die bewertet werden kann. Die Umstrukturierung hätte früher vorbereitet, anders verhandelt oder sofort von einem kohärenten Programm begleitet werden können. Aber die Debatte auf diese eine Entscheidung zu konzentrieren, löscht die Jahre, in denen sich der Verlust angesammelt hat. Die Diab-Regierung erbt einen Staat, dessen Zentralbank bereits Auslandsschulden zahlt, einen Bankensektor, der extrem den staatlichen und sinkenden Reserven ausgesetzt ist.
Die relevante Frage ist daher nicht nur, ob Diab im März 2020 1,2 Milliarden Dollar hätte zahlen sollen. Es ist notwendig zu fragen, welche Ressource diese Zahlung finanziert hätte, dann die nachfolgenden Fälligkeiten, dann Zinsen, während die Einleger bereits ihre Dollars beanspruchten und wesentliche Importe Fremdwährung erforderten. Jede zusätzliche Zahlung hätte eine verfügbare Ressource für einen anderen Gläubiger reduziert. Der Defekt machte diese Einschränkung explizit; Er hat sie nicht geschaffen.
Die Frage bleibt: Wann wurde Stabilität zu einer Buchhaltungsillusion?
Es gibt kein einheitliches Datum, an dem sich das Modell mechanisch von der Stabilität in die Insolvenz bewegt. Die Indikatoren verschlechtern sich allmählich. Die Transaktionen von 2016 erhöhen die Abhängigkeit von Bankdollar. 2017 und 2018 steigen die Kosten für die Gewinnung dieser Dollars. Im Jahr 2018 fielen die privaten Kredite und die Reserven begannen trotz Operationen zu sinken. Anfang 2019 drehen sich die Ströme. Im Frühjahr ist das Finanzministerium für seine externen Laufzeiten direkt von der Zentralbank abhängig. Im Sommer wird der Mangel sichtbar. Im Herbst beschränken Banken den Zugang zu Einlagen. Jeder dieser Schritte entfernt einen Teil der Substanz hinter dem Auftreten von Stabilität.
Genau aus diesem Grund ist der Vergleich zwischen Sprache und Daten nützlicher als eine künstliche Suche nach einem genauen Tag des Bankrotts. Die Bank des Libanon konnte noch Zahlungen leisten, als ihr Modell unhaltbar geworden war. Banken konnten immer noch Gewinne veröffentlichen, während ihre Vermögenswerte auf einen schwachen Staat konzentriert waren. Das Finanzministerium konnte immer noch einen rechtlichen Zahlungsausfall vermeiden, wenn es normalerweise nicht mehr die notwendigen Dollars hatte. Das System hörte nicht sofort auf zu arbeiten; Es arbeitete weiterhin mit dem allmählichen Verbrauch von Ressourcen, die seine Glaubwürdigkeit garantierten.
Schließlich verbietet diese Chronologie, das Fehlen eines vertraglichen Zahlungsausfalls mit dem Fehlen einer Krise zu verwechseln. Im Jahr 2019 wurden die Zahlungen fortgesetzt, weil die Bank of Lebanon immer noch Ressourcen mobilisierte. Die wirtschaftliche Frage war bereits eine ihrer Herkunft, Kosten und zukünftigen Verfügbarkeit. Vor diesem Hintergrund und nicht erst am 9. März 2020 müssen die beruhigenden Aussagen der Zeit, die Analysen von Bankökonomen und die Warnungen, die bereits in den öffentlichen Daten vorhanden waren, verglichen werden.

Kommentare