

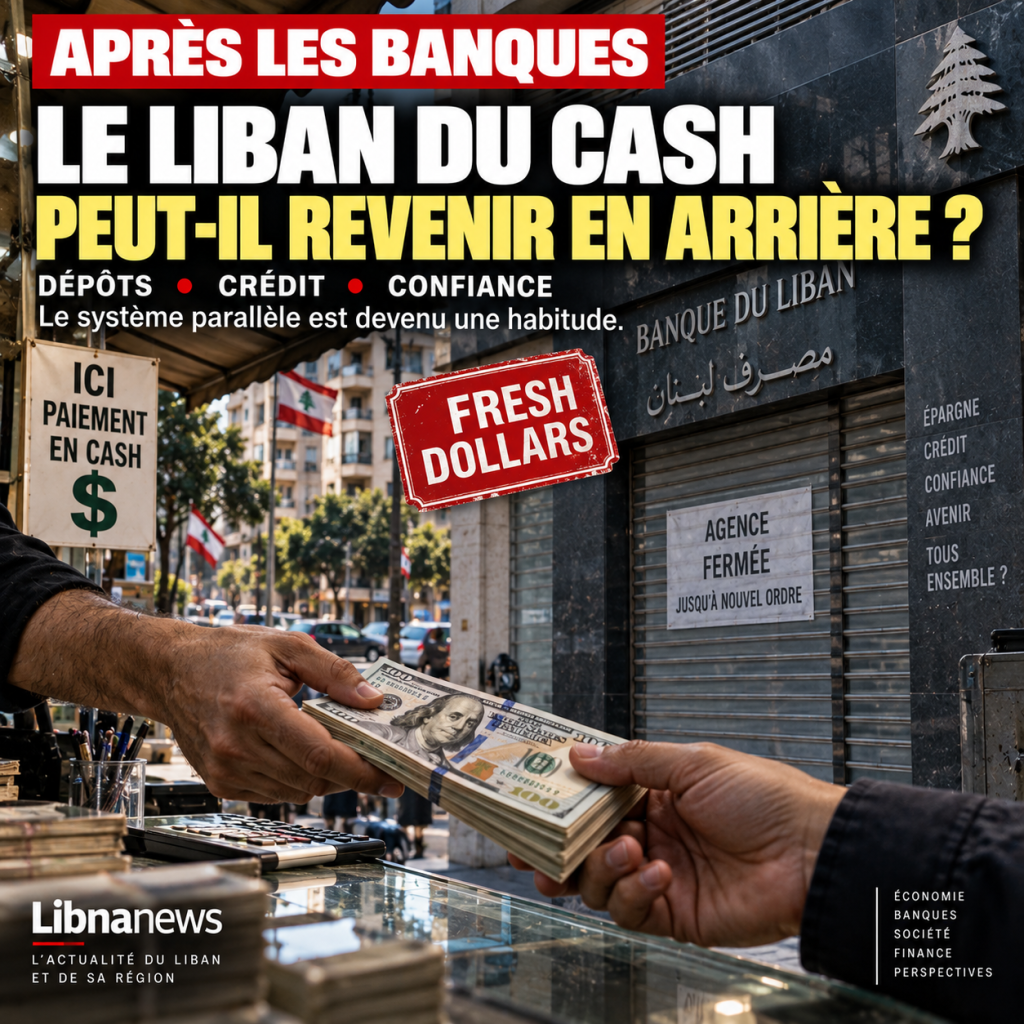
Das Geld musste eine Notlösung sein. Es ist zu einer Infrastruktur geworden. Nach dem Zusammenbruch der Bank lernten die Libanesen, ihr Einkommen in frischen Dollars zu erhalten, mehr Banknoten zu behalten, Lieferanten und Händler direkt zu bezahlen und das neu in das alte Einlagensystem eingegebene Geld sorgfältig zu unterscheiden. Dies hat es einem beträchtlichen Teil der Wirtschaft ermöglicht, weiter zu funktionieren, wenn Banken ihre Rolle normalerweise nicht mehr erfüllen. Einige Jahre später stellte sie jedoch ein entgegengesetztes Problem dar: Das System, das ohne Banken überleben sollte, war ausreichend effektiv geworden, so dass die Rückkehr zu Banken nicht mehr als automatisch angesehen werden konnte.
Dies ist eine der komplexesten Herausforderungen für die Regierung von Nawaf Salam und die Libanesische Bank unter Führung von Karim Suaid. Der Libanon kann seinen Bankensektor umstrukturieren, das Problem der Verluste schrittweise lösen, die Kontrollen verstärken und die Verhandlungen mit dem Internationalen Währungsfonds wieder aufnehmen. Es kann auch elektronische Karten und Zahlungsmittel fördern, um den Cashflow zu reduzieren. Aber keine dieser Maßnahmen allein beantwortet die zentrale Frage: Warum sollte ein Libanese, der gelernt hat zu operieren, ohne sein Geld der Bank zu überlassen, beschließen, es zurückzugeben? Das Problem geht jetzt über Bilanzen hinaus. Es wirkt sich auf eine tiefgreifende Transformation des wirtschaftlichen Verhaltens aus.
Bargeld ersetzte kein Geld: Es ersetzte einen Teil der Bank
Die Krise hinderte die Dollars nicht daran, in den Libanon einzudringen. Expatriates weiterhin ihre Familien zu unterstützen, Unternehmen weiterhin Handel und Haushalte zu konsumieren. Was sich geändert hat, ist der Weg des Geldes. Ein großer Teil der Zuflüsse wurde um die frischen Dollar, Bargeld und Mechanismen organisiert, damit der Empfänger sofort über seine Mittel verfügen konnte. Die Wirtschaft hat somit ein Umgehungssystem aufgebaut, das eine absolute Priorität erfüllt: Sie riskiert nicht länger, den Zugang zu ihrem eigenen Geld zu verlieren.
Das Ausmaß, das diese Wirtschaft sehr früh genommen hat, ermöglicht es, die Tiefe des Phänomens zu messen. Eine Schätzung von 2022 geschätzt über9,9 milliarden dollarin bar, d. h. in dollar, betriebene volkswirtschaften45,7 % des bruttoinlandsproduktsder Zeit. Diese Zahl ist alt und misst nicht direkt die Situation von 2026. Es zeigt jedoch, dass nur wenige Jahre nach Beginn der Krise Bargeld kein marginales Phänomen mehr war. Es war zu einer der Säulen des wirtschaftlichen Funktionierens geworden.
Die tiefste Veränderung ist psychologisch. Vor der Krise wurden ein in einer Bank eingezahlter Dollar und eine Dollarnote als zwei fast perfekt austauschbare Formen desselben Reichtums wahrgenommen. Die Erfahrung von Beschränkungen hat diese Äquivalenz in den Köpfen vieler Sparer gebrochen. Das Ticket ist sofort verfügbar. Einlagen sind Forderungen an ein Institut. Dieser Unterschied bestand offensichtlich vor 2019, aber er schien theoretisch. Der Zusammenbruch verwandelte sich in eine kollektive Erfahrung.
Die Zugänglichkeit von Geld ist zu einer Rückkehr geworden
Vor der Krise basierte die Entscheidung, Geld bei einer Bank einzuzahlen, auf einer offensichtlichen Logik. Der Kunde erhielt die physische Sicherheit seiner Gelder, Zahlungsmittel, Überweisungen, manchmal Vergütung und möglicherweise Zugang zu Krediten. Große Beträge in bar zu halten, hatte wenig Nutzen aus dieser Kombination von Dienstleistungen. Die Berechnung wurde umgekehrt, als Einleger entdeckten, dass ein Bankguthaben weiterhin auf einer Erklärung erscheinen konnte, während es nicht mehr frei verfügbar war.
Seitdem akzeptiert der Bargeldinhaber bestimmte Kosten im Austausch für eine Garantie, die unerlässlich geworden ist. Seine Notizen sind nicht von Interesse. Sie müssen gegen Diebstahl geschützt sein und können für einige wichtige Transaktionen schwer zu verwenden sein. Aber ihr Besitzer weiß, dass er sie sofort nehmen kann. Diese Verfügbarkeit hat jetzt ihren eigenen wirtschaftlichen Wert. Es funktioniert fast wie eine unsichtbare Rendite: Sparer geben auf, mehr zu verdienen, um ihr Geld unter voller Kontrolle zu halten.
Diese Transformation erschwert den Wiederaufbau des Bankensektors erheblich. Auch wenn eine Bank morgen ein kostenpflichtiges Produkt anbietet, wird der Kunde seinen Zinssatz nicht mehr einfach mit dem eines Mitbewerbers vergleichen. Er wird zuerst fragen, ob er in der Lage sein wird, sein ganzes Geld zurückzugewinnen, wann immer er will. Der Ertrag wird erst danach ankommen. Die Banken werden daher etwas verkaufen müssen, was sie fast nie zuvor verkaufen mussten: die Glaubwürdigkeit des Restitutionsversprechens.
Die Reparatur der Bilanzen wird nicht ausreichen, um die Dollars zurückzubringen
Die Regierung kann die bestmöglichen aufsichtsrechtlichen Vorschriften erlassen, und die Libanesische Zentralbank kann ihre Aufsicht erheblich verstärken, ohne sofort die Rückkehr von Einsparungen zu bewirken. Restrukturierung reagiert auf ein institutionelles Problem; Vertrauen reagiert auf eine gelebte Erfahrung. Beide sind miteinander verbunden, aber sie kommen nicht unbedingt im gleichen Tempo voran. Ein Gesetz kann innerhalb weniger Wochen verabschiedet werden. Das Verhalten von Millionen zu verändern, kann Jahre dauern.
Der wahre Test wird nach der Reform kommen. Ein Kunde kann eine kleine Summe einzahlen und beobachten, was passiert. Er wird prüfen, ob er es frei entfernen kann. Er wird sich die Behandlung anderer Bewerber ansehen. Es wird alle regulatorischen Änderungen folgen. Es ist nur nach einer Anhäufung von normalen Experimenten, dass die Menge, die er bereit ist, im System zu lassen, zunehmen kann. Vertrauen wird wahrscheinlich nicht in Form einer großen kollektiven Bewegung zurückkehren. Es muss nach der Transaktion wieder aufgebaut werden.
Diese Frage verleiht der Abwicklung alter Einlagen zusätzliche Bedeutung. Die Libanesen aufzufordern, dem neuen System zu vertrauen, während sie das im alten bewegungsunfähige Geld ohne klare Lösung lassen, würde einen Widerspruch schaffen, der schwer zu verteidigen ist. Die Restrukturierung der Banken und die Behandlung des Finanzlochs werden daher nicht nur dazu genutzt, die Vergangenheit zu tilgen. Sie bestimmen die Glaubwürdigkeit von allem, was danach kommen muss.
Libanesisches Paradox: viel Dollar, aber wenig Kredit
Die Cash Economy macht es möglich, ein Paradoxon zu verstehen, das oft falsch wahrgenommen wird. Ein Land kann große Mengen an Dollar haben und gleichzeitig unter einem Mangel an Finanzierung leiden. Das physische Vorhandensein von Banknoten bedeutet nicht, dass solche Einsparungen zur Finanzierung von Unternehmen, Wohnraum oder Infrastruktur zur Verfügung stehen. Dies erfordert einen Vermittler, der in der Lage ist, Geld zu sammeln, Risiken zu bewerten und es in Kredite umzuwandeln.
Nehmen wir ein einfaches Beispiel. Zehntausend Menschen, die jeweils 50.000 Dollar halten, hätten gemeinsam 500 Millionen Dollar. Dieser Reichtum existiert. Aber wenn es in Safes, Häusern oder kommerziellen Caisses verstreut bleibt, wird es nicht spontan zu einem zehnjährigen Darlehen, um eine Fabrik oder einen Wohnkomplex zu bauen. Bargeld ermöglicht es Ihnen, eine Transaktion heute zu bezahlen; es schafft nicht automatisch die notwendige Finanzierung für eine Investition, die in mehreren Jahren Einnahmen generiert.
Der Immobilienmarkt zeigt diese Aufteilung konkret. Einkäufe werden weiterhin von Menschen mit frischem Dollar, Vermögen oder Einkommen aus dem Ausland getätigt. Auf der anderen Seite kann ein großer Teil der Haushalte 20 Jahre zukünftiges Einkommen nicht mehr in sofortige Kaufkapazität dank herkömmlicher Immobilienkredite umwandeln. Der Markt hat also immer noch Geld, aber viel weniger Mechanismen, um es zugunsten derjenigen zu mobilisieren, die noch kein Kapital besitzen.
Hier zeigt die Cash Economy ihre Grenzen. Es ist außerordentlich effektiv bei der Aufrechterhaltung des Handels. Es ist viel weniger so, Wachstum zu finanzieren.
Das Ticket in der Schublade finanziert nicht das Unternehmen nebenan
Das Problem geht über das Wohnen hinaus. Eine moderne Wirtschaft braucht Kredite, um es einem Unternehmen zu ermöglichen, eine Maschine zu kaufen, bevor es das Einkommen, das es generiert, realisiert, an einen Unternehmer, um eine Niederlassung zu eröffnen, bevor seine ersten Kunden ankommen, oder an einen Landwirt, um eine Saison vor der Ernte zu finanzieren. Ohne einen Finanzintermediär, der dieses Risiko eingehen kann, hängt die Investition viel stärker vom persönlichen Vermögen ab.
Diese Situation begünstigt mechanisch diejenigen, die bereits Kapital besitzen. Ein Familienunternehmen mit Hunderttausenden von Dollar kann in Eigenkapital investieren. Ein Unternehmer mit einem ausgezeichneten Projekt, aber ohne anfängliches Kapitalrisiko, um blockiert zu bleiben. Die Cash Economy kann somit die Aktivität aufrechterhalten und gleichzeitig die wirtschaftliche Mobilität reduzieren.
Langfristig sind die Kosten beträchtlich. Geld zirkuliert, aber es zirkuliert hauptsächlich, um sofortige Operationen zu erledigen. Es erzeugt weniger leicht den Multiplikatoreffekt, der mit einem funktionalen Bankensystem verbunden ist. Einsparungen verschwinden nicht; Es wird weniger produktiv. Dies erklärt, warum der Bankenumbau weitaus wichtiger ist als die Banken selbst. Ohne Vermittlung riskiert das Land die Aufrechterhaltung einer liquiden, aber unterfinanzierten Wirtschaft.
Diaspora überträgt Kraftstoffverbrauch, ohne notwendigerweise Banken wieder aufzubauen
Die Diaspora ist eine der wichtigsten Devisenquellen des Landes. Diese Transfers unterstützen den Konsum, ermöglichen es Familien, ihre Ausgaben zu bezahlen und die Aktivität aufrechtzuerhalten. Aber die Art und Weise, wie dieses Geld verwendet wird, bestimmt seine Wirkung auf das Finanzsystem. Wenn der Begünstigte schnell Geld abhebt oder einen Kreislauf bevorzugt, der seine sofortige Verfügbarkeit garantiert, gelangen die Dollars in die Wirtschaft, ohne lange genug in den Banken zu bleiben, um als Grundlage für weitere Vermittlungen zu dienen.
Der Libanon steht daher vor einem ungewöhnlichen Problem. Es muss nicht nur Währungen anziehen; er muss ihre Besitzer davon überzeugen, sie freiwillig im System zu lassen. Nuance ist grundlegend. Geld in Banken zu zwingen oder Bargeld künstlich schwer zu verwenden, könnte den gegenteiligen Effekt des gewünschten erzeugen. Sparer würden nach neuen Mitteln der Umgehung suchen, gerade weil die Krise sie lehrte, sich vor Zwängen zu hüten.
Die glaubwürdigste Strategie ist daher, die Bank interessanter zu machen als Bargeld, anstatt nur Bargeld schmerzhafter zu machen. Dies erfordert Rechtssicherheit, volle Verfügbarkeit neuer Einlagen, angemessen kapitalisierte Banken und eine glaubwürdige Aufsicht über die Bank des Libanon. Der Kunde muss selbst feststellen können, dass er mehr verliert, wenn er seine Tickets aus dem System heraushält, als indem er sie einzahlt.
Kreditkarte löst das Stammproblem nicht
Der Wunsch, elektronische Zahlungen zu entwickeln, ist eine klare Logik. Digitale Transaktionen verbessern die Rückverfolgbarkeit, verringern die mit dem Bargeldtransport verbundenen Risiken und erleichtern die Formalisierung der Wirtschaft. Sie können auch das Wissen über Ströme verbessern und dazu beitragen, bestimmte Formen von Betrug zu reduzieren. Aber die Verwendung einer Karte mehr bedeutet nicht unbedingt, Banken mehr zu vertrauen.
Ein Verbraucher kann den größten Teil seines Vermögens in bar aufbewahren und nur das einzahlen, was er für seine monatlichen Ausgaben benötigt. Er wird dann eine Karte im Supermarkt benutzen, seine Rechnungen elektronisch bezahlen und statistisch zum Wachstum des digitalen Zahlungsverkehrs beitragen, ohne seine Ersparnisse wieder in das System zu stecken. Libanon wäre es gelungen, Zahlungen zu bankarisieren, ohne die Ersparnisse erfolgreich zu rebanken.
Diese Unterscheidung muss im Mittelpunkt künftiger Politiken stehen. Die Reduzierung von Bargeld in täglichen Transaktionen ist ein Ziel. Die Rekonstruktion einer stabilen Lagerstätte ist eine andere, viel schwieriger. Es ist dieser zweite Schritt, der es den Banken schließlich ermöglichen wird, die Wirtschaft in großem Umfang zu finanzieren.
Bargeld ist teuer, auch wenn es kostenlos erscheint
Die Aufbewahrung von Tickets scheint Bankgebühren und institutionelle Risiken zu vermeiden. Doch diese Freiheit hat mehrere Kosten. Haushalte und Unternehmen müssen ihr Geld physisch schützen. Der Bargeldtransport wird immer wichtiger. Die Flugrisiken steigen. Große Transaktionen sind weniger praktisch und einige internationale Transaktionen bleiben schwierig, ohne das Finanzsystem zu durchlaufen.
Die kollektiven Kosten sind sogar noch höher. Eine artendominierte Wirtschaft ist schwieriger zu messen und zu kontrollieren. Ein Teil der Tätigkeit kann leichter von der Besteuerung befreit werden. Verdächtige Operationen sind schwerer zu verfolgen. Der Staat hat ein weniger genaues Bild von Einkommen und Handel, was sowohl die Steuerpolitik als auch die Bekämpfung der Geldwäsche erschwert.
Diese Undurchsichtigkeit erklärt die Bedeutung des Themas in den Beziehungen zu internationalen Partnern. Die Vereinigten Staaten bestehen darauf, die mit dem Iran und der Hisbollah verbundenen Finanznetzwerke zu überwachen sowie Geldwäsche und illegale Kanäle zu bekämpfen. Aber das libanesische Interesse an einer weiteren Formalisierung der Wirtschaft besteht unabhängig von diesen Forderungen. Eine bessere Rückverfolgbarkeit erleichtert die Beziehungen zu ausländischen Banken, schützt legitime Unternehmen und hilft, die Glaubwürdigkeit des Landes für Investoren wiederherzustellen.
Die Regierung muss jedoch vermeiden, dass diese Reform nur durch die amerikanische Konfrontation mit der Hisbollah wahrgenommen wird. Die Verringerung der informellen Wirtschaft und die Verstärkung der Kontrollen sind nationale Fragen. Sie ausschließlich als Antwort auf ausländischen Druck zu präsentieren, könnte eine Transformation politisieren, die die gesamte Wirtschaft braucht.
Bargeld hat jetzt seine eigenen Begünstigten
Misstrauen gegenüber Banken allein erklärt nicht das Fortbestehen von Bargeld. Mehrere Jahre des Betriebs haben Gewohnheiten und Interessen geschaffen. Einige Spieler schätzen die Diskretion von Bargeldtransaktionen. Informelle Aktivitäten profitieren von einer reduzierten Rückverfolgbarkeit. Unternehmen oder Einzelpersonen können einen Steuervorteil finden. Je länger das System dauert, desto schwieriger wird es, einen noch legitimen Schutz vor Bankrisiken von einem Interesse an der Wahrung der Undurchsichtigkeit zu unterscheiden.
Diese Entwicklung ist klassisch, wenn eine Notfalllösung dauerhaft wird. Zu Beginn der Krise könnte die Verwendung von Bargeld eine defensive Reaktion sein. Im Jahr 2026 war das Phänomen eine vollständige Wirtschaftsarchitektur. Es hat seine Schaltkreise, seine Geschäftsgewohnheiten und seine Begünstigten. Ihre Reduzierung bedeutet daher, die Sparer zu überzeugen und diejenigen zu konfrontieren, die von ihrer mangelnden Transparenz profitieren.
Das macht jede brutale Politik besonders riskant. Wenn die Behörden gleichzeitig das Bargeld angreifen, ohne das Vertrauen der Banken wiederherzustellen, können sie beiden Gruppen einen gemeinsamen Grund zum Widerstand geben: Sparer werden um ihr Geld fürchten und Nutznießer der Informalität werden ihre Interessen verteidigen. Die Reihenfolge der Reformen wird daher ebenso wichtig wie ihr Inhalt.
Alte Banken haben ein Handicap, dass Kapital nicht ausreichen wird, um zu löschen
Hinter der Umstrukturierung stellt sich eine tiefere Frage: Werden die Libanesen zustimmen, ihre neuen Ersparnisse den Institutionen anzuvertrauen, die sie mit der Immobilisierung der alten verbinden? Das Problem betrifft nicht mehr nur die Solvenz. Es beeinflusst die Identität der Institutionen und die Wahrnehmung ihrer Direktoren und Aktionäre.
Eine Bank kann rekapitalisiert werden und neue Kennzahlen erreichen. Es kann seine Governance ändern und einer viel strengeren Aufsicht unterliegen. Wenn der Kunde ihn jedoch weiterhin in dem Depot identifiziert, zu dem er seit Jahren keinen Zugang mehr hatte, wird seine kommerzielle Rekonstruktion schwierig bleiben. Die Art und Weise, wie sich Banken an der Begleichung alter Verluste beteiligen werden, wird daher ebenso aufmerksam beobachtet wie ihre zukünftigen Bilanzen.
Dies erklärt, warum einige die Ankunft neuer Einrichtungen oder eine viel tiefere Transformation der Bankenlandschaft fordern. Die Schaffung neuer Banken würde das Schicksal alter Einlagen offensichtlich nicht lösen. Dies könnte jedoch auf eine andere Forderung reagieren: Institutionen zu haben, die nicht direkt die Reputationsverpflichtungen der Krise tragen. Die Debatte kann sich daher nicht auf die Zahl der Banken beschränken, die überleben werden. Es betrifft auch den Grad der Bruch erforderlich mit dem alten Modell.
Das wahre Zeichen der Normalisierung wird die Rückkehr des Darlehens sein, nicht die der Karte
Der Libanon wird davon ausgehen können, dass sein Finanzsystem tatsächlich funktionieren wird, sobald die Banken in der Lage sind, nachhaltig Kredite zu vergeben. Ein einfacherer internationaler Transfer wäre eine Verbesserung. Breitere Nutzung von Karten auch. Völlig verfügbare frische Dollar-Konten sind unerlässlich. Aber diese Dienstleistungen reichen nicht aus, um die wirtschaftliche Rolle einer Bank wiederherzustellen.
Der wirkliche Test wird woanders sein: Kann ein gesundes Unternehmen über mehrere Jahre eine Maschine finanzieren? Wird ein junger solventer Haushalt in der Lage sein, eine Wohnung zu kaufen, ohne sofort den vollen Preis zu haben? Wird ein Unternehmer in der Lage sein, ein glaubwürdiges Projekt durch Kredit und nicht durch den alleinigen Reichtum seiner Familie in eine Investition zu verwandeln? Solange die Antwort weitgehend negativ bleibt, wird das Land hauptsächlich ein verbessertes Zahlungssystem haben, kein vollständig wiederhergestelltes Finanzsystem.
Die Rückzahlung von Krediten erfordert rekapitalisierte Banken, aber auch eine ausreichend stabile Einlagenbasis. Die beiden Probleme sind also kreisförmig. Die Libanesen zögern einzuzahlen, weil sie den Banken nicht vertrauen. Banken können ohne stabile Einlagen kaum massiv Kredite vergeben. Und die Wirtschaft arbeitet weiterhin mit Bargeld, weil die Bankkredite niedrig bleiben.
Diesen Kreis zu durchbrechen wird wahrscheinlich viel schwieriger sein, als ein Gesetz zu verabschieden.
Libanon könnte in seiner Vereinbarung mit dem IWF erfolgreich sein und trotzdem eine Parallelwirtschaft aufrechterhalten
Dies ist das interessanteste Szenario, weil es die Grenzen nur der institutionellen Reform zeigt. Stellen wir uns vor, dass die Regierung eine Einigung mit dem Internationalen Währungsfonds erzielt, dass das Finanzloch endlich behandelt wird, dass einige Banken rekapitalisiert und andere umstrukturiert oder liquidiert werden. Es gibt keine Garantie, dass die Libanesen die Milliarden, die in diesen neuen Einrichtungen aus dem System herausgehalten werden, sofort übergeben werden.
Sie könnten weiterhin Banken als Dienstleister nutzen, während sie den Großteil ihrer Vermögenswerte an anderer Stelle behalten. Das Konto würde für Karten, Überweisungen und Ausgaben verwendet werden. Die im Ausland gehaltenen Safes, Immobilien oder Vermögenswerte würden die Sparfunktion beibehalten. Eine solche Architektur wäre stabiler als die der Krise, würde aber die Fähigkeit der Banken, die Wirtschaft zu finanzieren, immer noch stark einschränken.
Deshalb hat der Wiederaufbau zwei getrennte Baustellen. Die erste ist sichtbar: Bilanzen reparieren, Verluste aufteilen, die Aufsicht stärken und mit internationalen Institutionen verhandeln. Die zweite ist viel schwieriger zu messen: Die Bürger allmählich davon zu überzeugen, dass das Verlassen ihres Geldes in einer Bank kein höheres Risiko mehr darstellt, als es anderswo zu behalten.
Das Bargeld ermöglichte es dem Libanon zu überleben, als sein Bankensystem seine Funktionen normalerweise nicht erfüllen konnte. Sie hielt den Handel aufrecht, unterstützte den Konsum und gab den Haushalten die sofortige Kontrolle über ihre Ressourcen. Dieser Überlebenserfolg heute erklärt die Schwierigkeit, zurückzugehen. Für viele Libanesen ist das Ticket nicht mehr nur ein Zahlungsmittel. Es ist zu einer Versicherung gegen das Finanzsystem selbst geworden.

Kommentare