
Die Debatte über Einlagen maskiert das schwierigste Thema
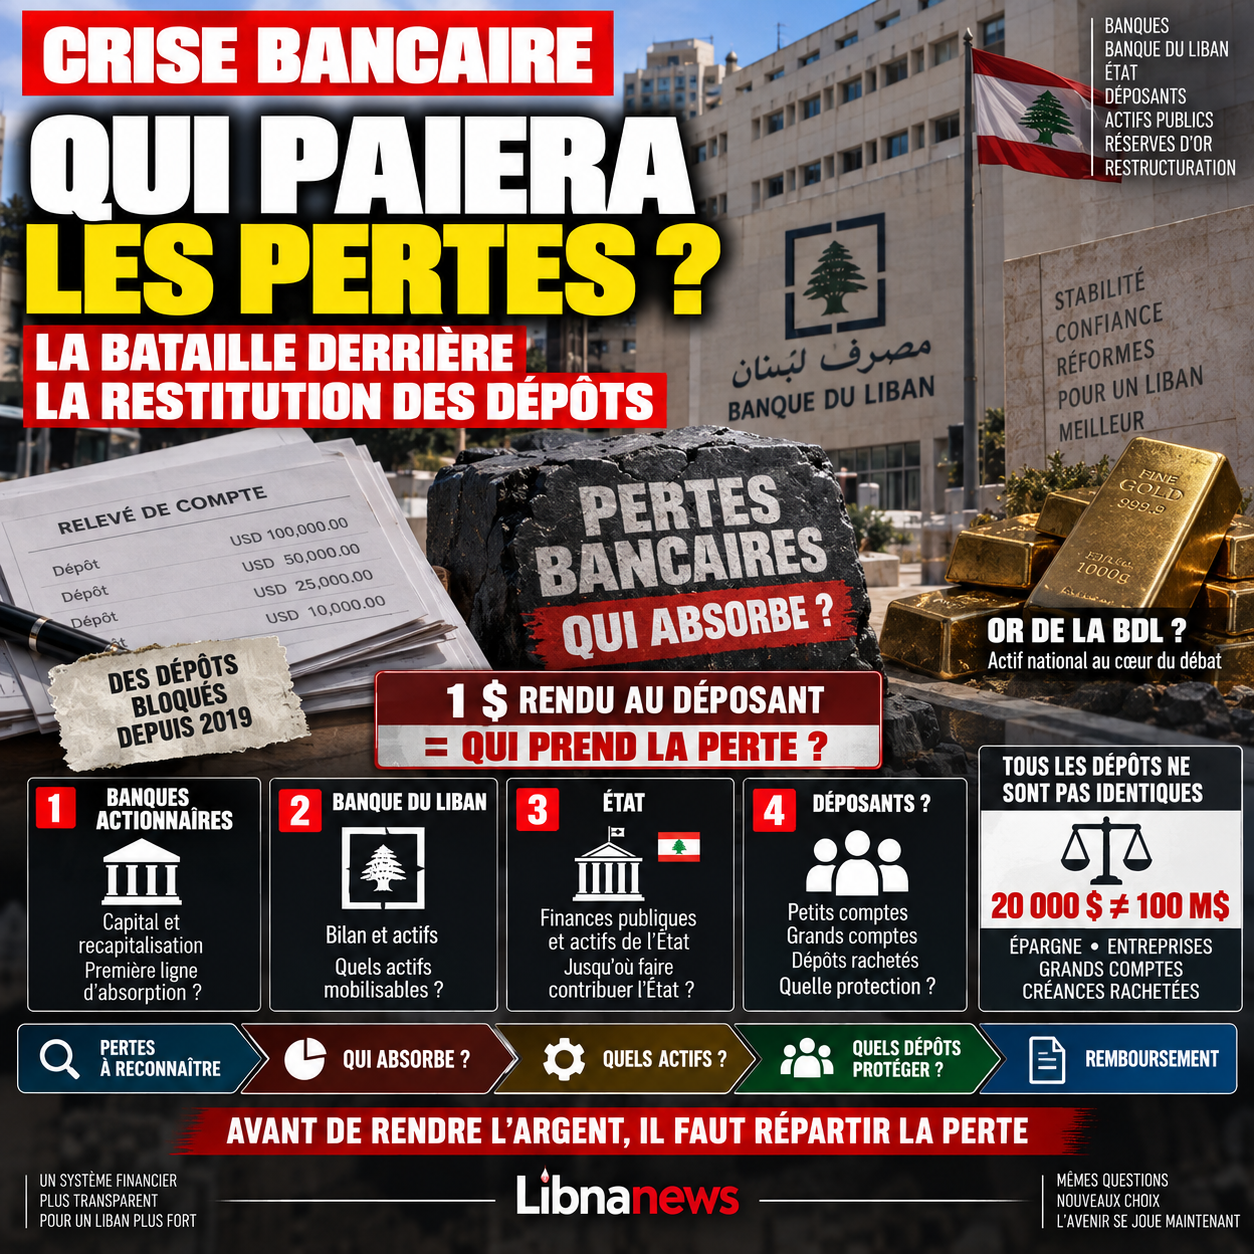
Die Debatte über den Entwurf der Behandlung von finanziellen Verlusten konzentriert sich auf ein Thema, das für die Antragsteller sofort verständlich ist: Wie viel werden sie sich erholen und in welchem Zeitrahmen? Doch das wichtigste technische und politische Problem liegt vorgelagert. Bevor entschieden wird, wie die Einlagen zurückzugeben sind, muss Libanon entscheidenwelche die kumulierten verluste im finanzsystem tragen wird und in welcher reihenfolge.
Diese Hierarchie ist kein Buchhaltungsdetail. Sie bestimmt die Verteilung von Verlusten in Höhe von mehreren zehn Milliarden Dollar zwischen Banken und ihren Eigentümern, der Bank des Libanon, dem Staat und letztlich den Einlegern. Die in den Quellen vom 23. September 2026 untersuchten Beweise zeigen jedoch, dass diese Frage nach wie vor einer der sensibelsten Aspekte des Systems ist, das in Vorbereitung ist.
Die Regierung von Nawaf Salam behauptet, den Prozess der Aufarbeitung der « Finanzlücke » begonnen zu haben, zusammen mit der Umstrukturierung der Banken und der Aufhebung des Bankgeheimnisses. Der Premierminister stellt diesen Text als eines der Instrumente vor, die für die Rückgabe von Einlagen und den Abschluss einer Vereinbarung mit dem Internationalen Währungsfonds erforderlich sind.
Aber die Rückgabe einer Einzahlung ist nur der letzte Schritt im Problem. In der Vergangenheit ist es notwendig zu bestimmen, was tatsächlich im System verbleibt, Verluste zu erkennen, Verluste zuzuordnen und zu entscheiden, welche Vermögenswerte Rückzahlungen finanzieren können. Solange diese Sequenz nicht klar definiert ist, kann ein Restitutionsversprechen Verluste einfach von einer Bilanz in eine andere verschieben.
Der Krisenmechanismus erklärt, warum die Verteilung so widersprüchlich ist
In den Jahren vor 2019 zogen Geschäftsbanken große Dollareinlagen an. Ein beträchtlicher Teil dieser Ressourcen wurde dann bei der Bank of Lebanon platziert. Die Zentralbank nutzte diese Währungen direkt oder indirekt zur Finanzierung des Wirtschaftssystems, zur Unterstützung des Pfunds, zur Deckung externer Bedürfnisse und zur Unterstützung der Staatsfinanzierung.
Als die Kapitalzuflüsse versiegten, hörte der Mechanismus auf zu funktionieren. Banken hatten immer noch große Schulden bei der Bank des Libanon in ihren Büchern. Einleger hatten immer noch rechtliche Ansprüche an Banken. Aber die Währungen, die einem großen Teil dieser Verbindlichkeiten entsprachen, waren nicht mehr verfügbar.
Es ist das Herzstück der finanziellen Lücke.
Das Problem kann daher nicht einfach dadurch gelöst werden, dass man die Banken anweist, das Geld zurückzugeben. Um ihre Kunden vollständig zurückzuzahlen, sollten sie selbst alle ihre Schulden von der Bank of Lebanon einziehen. Die Zentralbank ihrerseits kann nicht alle diese Verbindlichkeiten erfüllen, ohne über die entsprechenden Vermögenswerte zu verfügen oder einen Teil der Last auf den Staat zu übertragen.
Jede mögliche Lösung führt zu jemandem.
Wenn die Bank zahlt, sind ihre Aktionäre und ihr Eigenkapital betroffen. Wenn die Bank des Libanon den Verlust aufnimmt, muss ihre Bilanz umstrukturiert werden. Wenn der Staat eingreift, wird die Abgabe auf den Steuerzahler und die öffentlichen Finanzen übertragen. Wenn keines dieser Werte ausreicht, wird der Antragsteller schließlich einen Teil des Defizits tragen.
Im politischen Kampf geht es gerade um die Reihenfolge, in der diese Taschen gesucht werden müssen.
Bankaktionäre sind normalerweise die erste Linie
Bei einer traditionellen Bankenumstrukturierung tragen Bankbesitzer Verluste vor gewöhnlichen Einlegern. Kapital existiert genau, um Schocks zu absorbieren.
Diese Logik ist einfach. Ein Aktionär investiert in ein Unternehmen, um von seinen Gewinnen zu profitieren, wenn es tätig ist. Im Gegenzug trägt sie das Risiko, ihre Investition zu verlieren, wenn das Unternehmen insolvent wird.
Dieses im Libanon angewandte Prinzip impliziert, dass die vorhandenen Eigenmittel der Banken verwendet werden müssen, bevor den Einlegern ein Verlust auferlegt wird.
Aber die Frage wird schnell komplizierter. Was war der wahre Wert des Bankkapitals nach dem Zusammenbruch des Pfunds? Welche Vermögenswerte können noch bewertet werden? Haben einige Aktionäre die Möglichkeit, neues Kapital zuzuführen? Und vor allem: Sollte eine Bank, die nicht rekapitalisieren kann, weiter bestehen?
Hier schließt sich das Bankenumstrukturierungsprojekt direkt dem Projekt über finanzielle Verluste an.
Eine rentable Bank kann rekapitalisiert werden und ihre Tätigkeit fortsetzen. Eine Bank, deren Verluste die verfügbaren Vermögenswerte weit übersteigen, sollte normalerweise geordnet umstrukturiert, zusammengeführt, verkauft oder liquidiert werden.
Die künstliche Aufrechterhaltung aller Banken in Betrieb ist gleichbedeutend mit einer Verzögerung der Erfassung von Verlusten.
Die Frage des Kapitals, das vor und während der Krise herauskommt, bleibt ein Muss
Die Haftung der Aktionäre ist nicht auf den Barwert ihrer Interessen beschränkt.
Seit 2019 gibt es eine regelmäßige Frage: Haben einige Aktionäre, Direktoren, Führungskräfte oder politisch exponierte Personen erhebliche Beträge ins Ausland überwiesen, zu einer Zeit, als der Zugang anderer Einleger zu ihren Konten zunehmend unmöglich wurde?
Natürlich sind nicht alle Kapitalabflüsse illegal. Libanon hatte nicht sofort formelle Kapitalkontrolle angenommen. Eine Person könnte daher eine legale Überweisung vornehmen und dabei möglicherweise von einem Bankzugang profitieren, den andere Kunden nicht mehr hatten.
Das Problem ist die Gleichbehandlung und in einigen Fällen die Herkunft der Mittel.
Gerichtsverfahren im Libanon und in Europa sind hier von besonderer Bedeutung. Sie untersuchen verschiedene Finanzbewegungen, an denen ehemalige Beamte, Banker, Vermittler und Institutionen beteiligt sind. Sie führen nicht zu dem Schluss, dass alle beanstandeten Übertragungen zurückgefordert werden müssen. Sie zeigen jedoch, dass die Umstrukturierung des Systems nicht vollständig von der Suche nach Vermögenswerten getrennt werden kann, die das Land unter umstrittenen Bedingungen verlassen hätten.
Für Einleger ist das Prinzip politisch offensichtlich: Es wäre schwierig, eine Reduzierung ihres Vermögens zu akzeptieren, bevor die Verantwortlichkeiten von Systembesitzern und -managern geprüft würden.
Die Bank des Libanon konzentriert den größten Teil des Problems
Selbst ein maximaler Beitrag der Bankaktionäre würde wohl nicht ausreichen, um die Lücke zu füllen. Der Kern der Verluste liegt in der Beziehung zwischen Geschäftsbanken und der Bank of Lebanon.
Seit Jahren legen Banken einen erheblichen Teil ihrer Liquidität bei der Zentralbank, angezogen insbesondere durch hohe Renditen. Diese Transaktionen schufen große Bankforderungen an die Bank of Lebanon.
Dann stellt sich die Frage: Was sind diese Schulden heute wert?
Wenn sie vollständig anerkannt wird, muss die Bank des Libanon die notwendigen Vermögenswerte finden, um sie zurückzuzahlen. Wenn sie reduziert werden, haben die Banken einen zusätzlichen Verlust, der dann auf ihre eigene Bilanz und damit auf ihre Fähigkeit zur Rückzahlung von Einlegern übertragen wird.
Die Umstrukturierung der Bank of Lebanon ist daher untrennbar mit der Umstrukturierung der Banken verbunden.
Gouverneur Karim Souaid erbt eine Bilanz, die durch die in den vergangenen Jahren akkumulierten Operationen stark beeinträchtigt wurde. Die neue Geschäftsführung muss gleichzeitig die verfügbaren Reserven aufrechterhalten, die Glaubwürdigkeit der Institution wiederherstellen und sich an der Begleichung historischer Verbindlichkeiten beteiligen.
Die Verwendung der aktuellen Vermögenswerte der Zentralbank zur Rückzahlung alter Einlagen ohne Einschränkung würde ein weiteres Problem schaffen: das zukünftige Geldsystem seiner Reserven zu berauben.
In der Debatte geht es also nicht nur darum, was die Bank des Libanon hat. Es konzentriert sich auf das, was es mobilisieren kann, ohne seine zukünftige Funktion zu beeinträchtigen.
Zwangsläufig wieder in der Diskussion
Goldreserven sind eines der sichtbarsten Vermögenswerte der Bank of Lebanon. Ihr hoher Wert führt regelmäßig dazu, ihre Verwendung vorzuschlagen, um Verluste auszugleichen.
Diese Lösung scheint attraktiv, weil sie schlafende Vermögenswerte in eine Rückzahlungsquelle verwandelt.
In der Praxis ist es viel komplexer.
Es ist eine nationale Reserve und ihre Verwendung ist gesetzlich geregelt. Der Verkauf zur Finanzierung von Bankverlusten würde hauptsächlich dazu führen, dass ein langfristiges gemeinsames Vermögen in eine sofortige Zahlung umgewandelt wird, um die Folgen einer vergangenen Krise zu bewältigen.
Die Wahl ist daher sowohl politisch als auch finanziell.
Wenn Goldreserven verwendet werden, ist es notwendig zu bestimmen, welche Generation den Verlust dieses Vermögenswertes trägt und wem genau seine Liquidation zugute kommt. Wenn nicht, müssen andere Ressourcen gefunden werden.
Die gleiche Debatte betrifft die anderen Vermögenswerte der Bank von Libanon und alle Interessen oder Immobilien, die bewertet werden können.
Das Risiko besteht darin, einen Tilgungsplan für Vermögenswerte zu erstellen, deren Verkauf rechtlich, politisch oder wirtschaftlich schwierig wäre.
Kann der Staat für den Unterschied verantwortlich gemacht werden?
Dies ist die andere große Schlacht.
Ein Teil des Bankensystems ist der Ansicht, dass der Staat eine große Verantwortung trägt, da ein Teil der Finanzmittel direkt oder indirekt zur Finanzierung seiner Defizite verwendet wurde. Nach dieser Lesart sollte sich das Finanzministerium an der Behandlung von Verlusten beteiligen.
Die gegenteilige Argumentation weist darauf hin, dass die Übertragung von Bankverlusten an den Staat letztlich darauf hinausläuft, dass sie von der gesamten Bevölkerung bezahlt werden.
Der Staat hat keine Geldreserve außerhalb des Unternehmens. Seine Ressourcen stammen aus Steuern, öffentlichen Vermögenswerten und zukünftigen Einnahmen.
Eine massive Haushaltsübernahme würde daher bereits entstandene finanzielle Verluste in öffentliche Schulden oder künftige Abgaben umwandeln.
Diese Frage wird besonders heikel, wenn die Vermögenswerte des Staates erwähnt werden.
Öffentliches Land, öffentliche Unternehmen oder künftige Einnahmen können theoretisch einem Rückzahlungsmechanismus zugewiesen werden. Aber eine solche Lösung bedeutet, dass Vermögenswerte, die kollektiv den Libanesen gehören, verwendet werden, um die Verluste eines Bankensystems zu reparieren, von dem nicht alle Bürger auf die gleiche Weise profitiert haben.
Deshalb wird der Formel der Schaffung eines aus öffentlichen Mitteln finanzierten Fonds regelmäßig widersprochen.
Nicht alle Einlagen sind das gleiche Problem
Ein weiterer wichtiger Punkt betrifft die Unterscheidung zwischen den Antragstellern.
Die Behandlung eines 20.000-Dollar-Sparkontos auf die gleiche Weise und eine Einzahlung von mehreren hundert Millionen würde eine sehr unterschiedliche Verteilung der Verluste verursachen.
Bankenabwicklungsstandards versuchen im Allgemeinen, kleine Einleger weiter zu schützen. Große Gläubiger können stärker exponiert sein, wenn Vermögenswerte nicht mehr ausreichen.
Aber die libanesische Krise hat eine Besonderheit: Jahrelang wurde das Bankensystem als sicher dargestellt, während zum Zeitpunkt des Zusammenbruchs kein geordneter Lösungsmechanismus angewendet wurde.
Viele große Bewerber sind auch Unternehmen. Eine starke Reduzierung ihrer Vermögenswerte kann zu Insolvenzen führen, Arbeitsplätze beseitigen oder Investitionen verhindern.
Die Höhe der Einlage ist daher von der Art ihres Inhabers zu unterscheiden.
Eine Familie, die Immobilien verkauft hat, kann eine hohe Einzahlung haben, ohne ein Finanzinvestor zu sein. Ein Unternehmen kann sein Bargeld in der Bank halten, um seine Lieferanten zu bezahlen. Ein Fonds oder ein professioneller Investor befindet sich in einer anderen Situation.
Ein seriöses Gesetz muss daher seine Kategorien viel präziser definieren als nur den Widerspruch zwischen « kleinen » und « großen » Bewerbern.
Vor 2019 gezahlte Zinsen können ebenfalls in die Debatte eingehen
Ein weiteres heikles Thema sind die sehr hohen Erträge, die vor der Krise vorgeschlagen wurden.
Einige Einlagen profitierten von Zinssätzen, die viel höher waren als die auf den internationalen Märkten. Diese Renditen waren eines der Instrumente, um Dollar in das System zu locken.
Sollten alle akkumulierten Zinsen als identische Schuld mit dem ursprünglichen Kapital betrachtet werden?
Die Antwort ist nicht offensichtlich.
Ein Einleger kann berechtigterweise argumentieren, dass er das vertragliche Angebot einer Bank akzeptiert hat und dass er keine Verantwortung für die Geldpolitik hat, die diese Rendite ermöglicht hat.
Umgekehrt kann bei einer Umstrukturierung, bei der die Vermögenswerte nicht ausreichen, die Behandlung außergewöhnlich hoher Zinsen zu einem Instrument zur Verringerung der Lücke werden, ohne das Anfangskapital in gleicher Weise zu beeinflussen.
Diese Unterscheidung kann Milliarden sein.
Es ist daher viel wichtiger als einige sekundäre Diskussionen, die die öffentliche Debatte beschäftigen.
Einlagen, die nach 2019 verarbeitet werden, sind immer noch eine andere Kategorie
Die Krise schuf auch verschiedene Arten von Bankdollar.
Nach 2019 wurden Einlagen mit erheblichen Rabatten gekauft und verkauft. Ein Investor könnte eine Bankforderung von 100.000 US-Dollar für einen Bruchteil seines Nennwerts erwerben.
Wenn das Gesetz dann diese $ 100.000 zu ihrem vollen Wert zurückzahlt, realisiert der Käufer einen beträchtlichen Gewinn, der durch den Abwicklungsmechanismus finanziert wird.
Es ist daher notwendig, den ursprünglichen Antragsteller von demjenigen zu unterscheiden, der später eine Haarschnittforderung gekauft hat.
Der Zeitpunkt des Erwerbs, der gezahlte Preis und die Herkunft der Einlage können entscheidend werden.
Dies ist ein Beispiel dafür, warum eine einfache Rückzahlungsschwelle nicht ausreicht, um die Krise zu lösen.
Zwei Konten mit genau dem gleichen Saldo können völlig unterschiedlichen wirtschaftlichen Realitäten entsprechen.
Das eigentliche Risiko besteht darin, Verluste zuzuordnen, bevor sie erkannt werden
Libanon verbrachte mehrere Jahre damit, die Krise zu diskutieren, ohne eine endgültige und einvernehmliche Anerkennung aller Verluste anzunehmen.
Dies ist jedoch der erste Schritt in einer Entschließung.
Es ist notwendig, den tatsächlichen Wert der Vermögenswerte der Banken, ihrer Forderungen gegenüber der Libanesischen Bank, ihrer Verbindlichkeiten, der mobilisierbaren Vermögenswerte und etwaiger Staatsanleihen zu ermitteln.
Ohne eine glaubwürdige konsolidierte Bilanz kann die Verteilung durch die gemachten Annahmen manipuliert werden.
Eine optimistische Bewertung von Vermögenswerten reduziert den Verlust heute künstlich, riskiert aber, morgen ein neues Loch zu schaffen. Eine zu pessimistische Bewertung kann im Gegenteil sofort größere Verluste verursachen als nötig.
Die Rolle von Audits wird daher zentral.
Die Umstrukturierung kann nicht allein auf politischen Verhandlungen zwischen dem Staat und den Banken beruhen. Sie muss auf einer Bewertung basieren, die stark genug ist, um Herausforderungen standzuhalten.
Die Reihenfolge der Verluste ist das wahre Gesetz der Krise
Das Herzstück des zukünftigen Mechanismus kann schließlich durch eine Reihe von Fragen zusammengefasst werden.
Welcher Anteil muss zuerst vom Kapital der Banken aufgefangen werden? Welche Aktionäre müssen ihre Institutionen rekapitalisieren? Welche Banken sind noch lebensfähig? Welche Vermögenswerte können in Gerichtsverfahren eingezogen werden? Welchen Teil ihrer Verpflichtungen kann die Libanesische Zentralbank anerkennen? Welche Zentralbankvermögen können mobilisiert werden? Wie weit kann der Staat beitragen, ohne Verluste an die Steuerzahler zu übertragen? Welche Einlagen sollten vollständig geschützt werden? Wie geht man mit großen Konten, außergewöhnlichen Zinsen und Forderungen um, die nach der Krise zu reduzierten Preisen erworben wurden?
Die Reihenfolge, in der diese Fragen entschieden werden, wird bestimmen, wer tatsächlich zahlt.
Daher ist die öffentliche Debatte, die sich ausschließlich auf die Anzahl der Jahre konzentriert, die für die Rückgabe der Einlagen erforderlich sind, unzureichend. Ein Rückzahlungsplan kann angekündigt werden, ohne die Geldquelle klar zu definieren.
Die wirkliche politische Entscheidung liegt vor der ersten Zahlung.
Es besteht darin, zu entscheiden, ob die Verluste zuerst von denen getragen werden, die die Finanzinstitute besaßen und verwalteten, von der Bilanz der Bank of Lebanon, von den öffentlichen Vermögenswerten oder von den Einlegern selbst.
Solange diese Hierarchie nicht explizit festgelegt ist, bleibt das Versprechen, die Einzahlungen zurückzugeben, unvollständig. Hinter jedem Dollar, der einem Einleger versprochen wird, bleibt die gleiche Frage, die sechs Jahre Krise immer noch nicht endgültig geklärt haben:auf welcher bilanz wird dieser dollar genommen, und wer wird den entsprechenden verlust akzeptieren?