

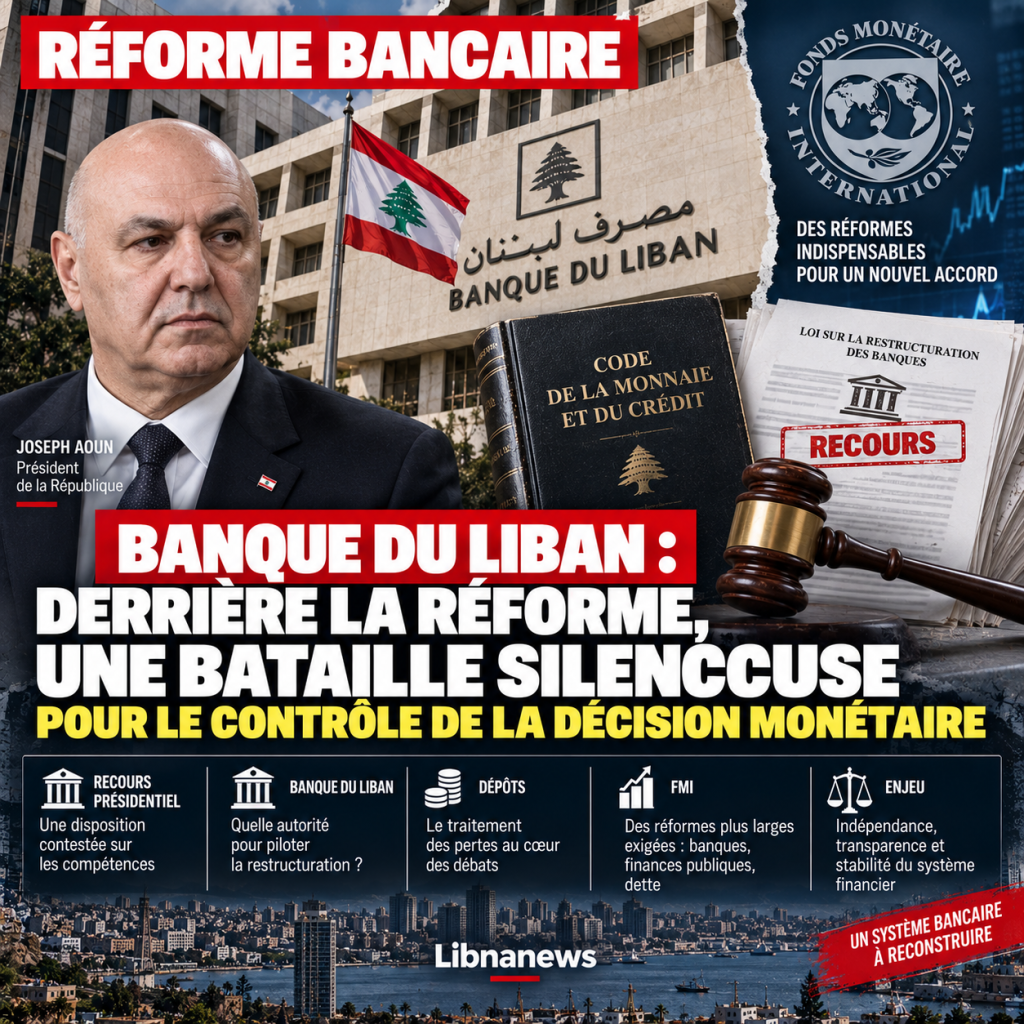
Die Umstrukturierung des libanesischen Bankensektors hat einen institutionellen Kampf eröffnet, der weit über das Schicksal der Banken in Schwierigkeiten hinausgeht. Im Mittelpunkt der Debatte stehen die Bank des Libanon und das Ausmaß der Befugnisse, die während der Lösung der Krise in ihren Händen bleiben müssen. Die Berufung von Präsident Joseph Aoun gegen eine Bestimmung der neuen Bankengesetzgebung hat eine Meinungsverschiedenheit sichtbar gemacht, die sich seit mehreren Monaten ausbreitet: Sollte die im Währungs- und Kreditgesetzbuch vorgesehene Architektur erhalten bleiben oder sollten Mechanismen zur Umstrukturierung von Institutionen mit Befugnissen geschaffen werden, die das derzeitige Gleichgewicht verändern könnten?
Das Thema hat seit der Ankunft von Karim Suaid als Chef der Libanesischen Zentralbank eine besondere Dimension angenommen. Der Gouverneur muss sich an der Lösung einer Krise beteiligen, deren Institution selbst einer der zentralen Akteure ist. Die Zentralbank muss die Währungsstabilität aufrechterhalten, das Bankensystem überwachen und sich an der Behandlung der akkumulierten Verluste beteiligen. Gleichzeitig muss sie ihre Glaubwürdigkeit nach Jahren der Krise wiedererlangen. Jede Änderung ihrer Befugnisse kann sich daher direkt auf die Umstrukturierung von Banken, die Abwicklung von Einlagen und die Verhandlungen mit dem Internationalen Währungsfonds auswirken.
Eine umstrittene Bestimmung, die sich unmittelbar auf das Kräftegleichgewicht auswirkt
Der Streit entstand, als Rechtsvorschriften über die Behandlung und Umstrukturierung von Banken verabschiedet wurden. Präsident Joseph Aoun entschied sich schließlich, eine bestimmte Bestimmung und nicht den gesamten Text in Frage zu stellen. Das Problem betrifft insbesondere das Verschwinden eines Verweises auf den Währungs- und Kreditcode, der immer noch eine der rechtlichen Grundlagen für die Missionen und Befugnisse der Bank des Libanon darstellt.
Diese Änderung mag für einen Leser außerhalb der finanziellen Diskussionen sekundär erscheinen. Sie ist es nicht. Der Währungs- und Kreditcode definiert die Währungs- und Bankenverantwortung der Zentralbank. Artikel 70 überträgt ihm Aufgaben im Zusammenhang mit der Wahrung der Währung, der wirtschaftlichen Stabilität und der Aufrechterhaltung der Solidität des Bankensystems. Daher wirft die Schaffung von Mechanismen zur Umstrukturierung von Banken eine Frage der Zuständigkeit auf: Wie weit können diese neuen Gremien gehen, ohne in die Befugnisse einzugreifen, die der Libanesischen Zentralbank bereits übertragen wurden?
Der Appell des Präsidenten basiert auf dieser Frage. Ziel ist es, die institutionelle Kohärenz zu wahren und die Entstehung mehrerer Zentren zu verhindern, die gleichzeitig in die Entscheidungsfindung im Bankensektor eingreifen können. Umstrukturierung kann außergewöhnliche Befugnisse erfordern. Sie muss jedoch vermeiden, ein System zu schaffen, in dem eine Behörde über die Zukunft einer Bank entscheidet, während eine andere rechtlich für die Stabilität des Sektors verantwortlich bleibt.
Die Schwierigkeit besteht daher darin, eine klare Hierarchie festzulegen. Ohne sie könnte die erste große Umstrukturierung zu Kompetenzkonflikten, Berufungen und weiteren Verzögerungen führen. Eine Reform zur Überwindung der Krise könnte dann eine neue auf institutioneller Ebene schaffen.
Entfernen der Code-Referenzfeeds Fragen
Der parlamentarische Weg des Textes ist selbst Gegenstand von Kontroversen geworden. Der Verweis auf den Währungs- und Kreditcode wäre in mehreren vorbereitenden Versionen der Reform enthalten gewesen. Sie wäre während eines Teils der technischen Diskussionen beibehalten worden, bevor sie in der endgültig vom Parlament angenommenen Fassung verschwunden wäre. Diese Chronologie wirft Fragen über die Gründe für die Veränderung und ihre wirklichen Konsequenzen auf.
Die Debatte führt jedoch nicht zu dem Schluss, dass das Ziel der Abschaffung notwendigerweise darin bestand, die Bank des Libanon zu schwächen. Die vorliegenden Beweise belegen eine solche Absicht nicht. Es gab jedoch eine deutliche Divergenz in Bezug auf die rechtlichen Auswirkungen des angenommenen Wortlauts. Für die Rechtsanwälte der Beschwerde kann das Fehlen eines ausreichenden ausdrücklichen Verweises auf den bestehenden Rahmen eine parallele Behörde schaffen. Für die Befürworter der beschlossenen Reform besteht die Priorität darin, endlich die Werkzeuge zu haben, um mit Banken in Schwierigkeiten nach mehreren Jahren der Immobilisierung umzugehen.
Diese beiden Bedenken sind nicht unbedingt unvereinbar. Der Libanon braucht einen Bankenabwicklungsmechanismus, der schnell handeln kann. Aber dieser Mechanismus muss auch in einer stabilen Rechtsarchitektur funktionieren. Ein sehr effektives Papierverfahren könnte einen Teil seines Nutzens verlieren, wenn jede seiner Entscheidungen anschließend im Namen der Zuständigkeit der Bank des Libanon angefochten würde.
Der Appell von Joseph Aoun verpflichtet die Institutionen daher, diesen Punkt zu klären, bevor der Mechanismus vollständig umgesetzt wird. Das kann zu Verzögerungen führen. Aber es kann auch verhindern, dass die Umstrukturierung mit einer Mehrdeutigkeit beginnt, die viel schwieriger zu korrigieren wäre, sobald die ersten Entscheidungen getroffen sind.
Karim Suaid steht vor einer Bank des Libanon mit widersprüchlichen Missionen
Karim Souaids Position ist besonders heikel. Die Libanesische Zentralbank muss ihre Rolle als Regulierungsbehörde wiedererlangen und gleichzeitig an der Begleichung einer beträchtlichen finanziellen Verbindlichkeit mitwirken. Sie muss die Banken kontrollieren, während ihre früheren Beziehungen zu denselben Institutionen eines der Elemente der Krise sind. Sie muss auch dazu beitragen, das Vertrauen der Einleger wiederherzustellen, von denen ein großer Teil zutiefst misstrauisch gegenüber dem gesamten Finanzsystem ist.
Diese Anhäufung von Aufgaben macht die Frage der Unabhängigkeit der Zentralbank besonders sensibel. Unabhängigkeit bedeutet nicht mangelnde Kontrolle. Erstens soll verhindert werden, dass Währungsentscheidungen ständig unmittelbaren politischen Interessen unterliegen. Aber die libanesische Krise hat auch die Gefahren eines Systems gezeigt, in dem die Verantwortung der verschiedenen Institutionen nach wie vor schwer zu etablieren ist.
Die zukünftige Architektur muss daher Autonomie und Verantwortung in Einklang bringen. Karim Suaid muss die notwendigen Befugnisse haben, um die gesetzlich vorgeschriebenen Aufgaben zu erfüllen. Gleichzeitig muss die Umstrukturierung von Banken nach transparenten Kriterien mit ausreichend genauen Regeln erfolgen, um willkürliche Entscheidungen zu verhindern. Der Schutz der Unabhängigkeit der Libanesischen Zentralbank kann nicht dazu genutzt werden, die Bankenabwicklung von der Kontrolle zu befreien. Umgekehrt sollte die Notwendigkeit der Kontrolle nicht dazu führen, dass die Zentralbank ihrer grundlegenden Befugnisse beraubt wird.
Dies wird von entscheidender Bedeutung sein, wenn die Behörden entscheiden, welche Banken lebensfähig sind, welche rekapitalisiert werden müssen und welche in ihrer jetzigen Form nicht mehr weitergeführt werden können.
Banken umzustrukturieren bedeutet, beträchtliche Macht zuzuweisen
Die institutionelle Debatte hat eine ganz konkrete Konsequenz. Die für die Umstrukturierung der Banken zuständige Behörde wird über immense Macht verfügen. Sie wird in der Lage sein, an der Bestimmung der Lebensfähigkeit eines Unternehmens mitzuwirken, Korrekturmaßnahmen zu verhängen, in seine Rekapitalisierung einzugreifen und je nach dem letztendlich gewählten Rahmen dazu beizutragen, über seine Zukunft zu entscheiden.
Hinter jeder dieser Entscheidungen stehen Aktionäre, Einleger, Mitarbeiter und Gläubiger. Bei der Umstrukturierung geht es also nicht nur um Bilanzveränderungen. Es verteilt Verluste und Rechte.
Eine Bank, die als rentabel gilt, kann unter bestimmten Bedingungen weiterarbeiten. Ein anderer muss möglicherweise neues Kapital aufbringen. Die Aktionäre können aufgefordert werden, Verluste aufzufangen. In den schwierigsten Fällen kann eine Auflösung oder Liquidation notwendig werden. Jede Entscheidung hat Auswirkungen auf die Einlagen und auf die Fähigkeit des Systems, die normale Aktivität wiederherzustellen.
Deshalb ist die Frage der zuständigen Behörde so heikel. Die Regulierungsbehörde des Umstrukturierungsmechanismus beeinflusst indirekt, wie ein Teil der Kosten der Krise verteilt wird. Die Debatte über die Befugnisse der Bank des Libanon ist daher untrennbar mit der Debatte über Verluste verbunden.
Die finanzielle Kluft bleibt der Kern der Krise
Das Bankgesetz kann die Krise nicht allein lösen. Das zweite Projekt betrifft die kumulierte finanzielle Kluft zwischen dem Staat, der Bank of Lebanon und dem Bankensektor. Solange dieser Bruch nicht behoben wird, kann die Umstrukturierung die Verluste verschieben, anstatt sie zu beheben.
Das Finanzministerium arbeitet weiter an dem entsprechenden Projekt. Zu den Gesprächen gehören die Regierung, die Bank des Libanon und der Internationale Währungsfonds. Die Verhandlungen konzentrieren sich auf die Verteilung von Verlusten bei gleichzeitiger Wahrung der Möglichkeit, das Finanzsystem wieder in Betrieb zu nehmen.
Hier wird das Thema politisch explosiv. Die Einleger weigern sich, die Kosten einer Krise zu tragen, die sie ihrer Meinung nach nicht verursacht haben. Die Banken betonen auch die Bedeutung der Mittel, die sie bei der Bank of Lebanon platziert hatten. Der Staat steht auch vor seiner eigenen finanziellen Verantwortung und hat jahrelang Schulden angehäuft.
Keine Lösung kann alle Akteure vollständig zufrieden stellen. Während der Staat die meisten Verluste aufnimmt, sind Schuldentragfähigkeit und öffentliche Finanzen gefährdet. Wenn Banken sie allein unterstützen, kann ein großer Teil des Sektors insolvent werden. Wenn Einleger übermäßig involviert sind, kann das bereits zerstörte Vertrauen im Laufe der Zeit verschwinden.
Die Reform muss daher eine Verteilung finden, die finanziell glaubwürdig und sozial nachhaltig ist.
Depositoren im Zentrum eines unmöglichen Wiederaufbaus ohne Vertrauen
Die 2019 begonnene Krise hat die libanesischen Beziehungen zu den Banken grundlegend verändert. Viele Bewerber konnten jahrelang nicht normal auf ihr Geld zugreifen. Die Beschränkungen, sukzessive Umrechnungskurse und mehrere Mechanismen, die auf Auszahlungen angewendet werden, haben die Idee begründet, dass eine Bankeinlage nicht mehr unbedingt eine verfügbare Forderung ist.
Dieser Vertrauensbruch ist eines der größten Probleme, die es zu lösen gilt. Ein Bankensektor kann ohne Einlagen nicht nachhaltig funktionieren. Banken brauchen Ressourcen, um Unternehmen, Investitionen und Haushalte zu finanzieren. Aber Sparer haben keinen Grund, ihr Geld wieder in ein System zu stecken, wenn sie nicht davon überzeugt sind, dass ihre Rechte geschützt werden.
Die Behandlung alter Einlagen hat daher einen Umfang, der über die Rückzahlung vergangener Verluste hinausgeht. Es wird die Kapazität des neuen Systems bestimmen, um zukünftige Einlagen anzuziehen. Eine Restrukturierung, die Banken formal retten, aber das Vertrauen der Kunden dauerhaft zerstören würde, wäre ein wirtschaftlicher Misserfolg.
Diese Tatsache erklärt die Bedeutung der Transparenz. Einleger müssen in der Lage sein zu verstehen, wie Verluste berechnet wurden, welche Verantwortung jedem Akteur obliegt und wie die verschiedenen Kategorien mit dem Aufwand umgehen werden. Ohne diese Klarheit wird jede Entscheidung verdächtigt, eine Gruppe auf Kosten einer anderen zu schützen.
Der Währungsfonds weigert sich, die Vereinbarung auf ein Gesetz zu reduzieren
Der Internationale Währungsfonds erinnerte daran, dass der Weg zu einem neuen Abkommen mit dem Libanon nicht von einer einzigen Maßnahme abhängt. Das In-Kraft-Treten eines glaubwürdigen Mechanismus für die Behandlung von Banken ist ein wichtiger Schritt, aber er muss von Rechtsvorschriften begleitet werden, die an die finanzielle Kluft und die öffentlichen Finanzen angepasst sind.
Budget 2027 und der Schuldenverlauf sind ebenfalls Teil der Gleichung. Der Fonds fordert einen mittelfristigen Rahmen, um zu zeigen, dass die öffentlichen Finanzen zur Nachhaltigkeit zurückkehren können. Diese Anforderung bedeutet, dass eine Lösung für Bankverluste nicht einfach eine unbegrenzte Belastung auf den Staat übertragen kann. Jede Formel muss die tatsächliche Kapazität des Consolidated Revenue Fund berücksichtigen.
Diese Position macht die Debatte über die Bank des Libanon noch komplizierter. Die Institution muss ihre Unabhängigkeit wahren, aber sie ist in Verhandlungen involviert, in denen ihre eigenen Verpflichtungen und Bilanzen berücksichtigt werden müssen. Die Regierung muss die Einlagen so weit wie möglich wiederherstellen, aber sie kann keine öffentlichen Mittel versprechen, die sie nicht besitzt. Banken müssen rekapitalisiert werden, aber einige können möglicherweise nicht mehr überleben.
Die künftige Vereinbarung hängt daher von einer Reihe voneinander abhängiger Entscheidungen ab. Das Blockieren eines von ihnen kann alle anderen verlangsamen.
Risiko einer Erhöhung der Zahl der Entscheidungszentren
Eine der Hauptsorgen hinter dem aktuellen Kampf ist die Möglichkeit, dass mehrere Behörden sich überschneidende Befugnisse haben. Eine Zentralbank, eine Restrukturierungskommission, Aufsichtsbehörden und die Regierung können alle eine legitime Rolle spielen. Das Problem beginnt, wenn ihre Befugnisse nicht klar definiert sind.
Zum Beispiel könnte eine Bank, die in eine Entschließung aufgenommen wurde, eine Entscheidung anfechten, indem sie feststellt, dass die Behörde, die sie getroffen hat, die Befugnisse einer anderen Institution verletzt hat. Aktionäre könnten Berufung einlegen. Die Antragsteller könnten auch Maßnahmen anfechten, die ihre Angaben betreffen. In einem Land, in dem Gerichtsverfahren dauern können, könnte eine solche Zunahme von Konflikten die Umstrukturierung für weitere Jahre blockieren.
Die angestrebte Klarstellung in Bezug auf den Währungs- und Kreditcode muss daher ausreichend genau sein, um dieses Szenario zu vermeiden. Es genügt nicht zu sagen, dass die Bank des Libanon ihre Befugnisse behält. Es ist notwendig zu erklären, wie sie sich zu denen der neuen Strukturen verhalten.
Erfolgreiche institutionelle Reformen werden weniger an der Anzahl der geschaffenen Organe als an der Klarheit ihrer Verantwortlichkeiten gemessen.
Die Unabhängigkeit der Libanesischen Zentralbank darf nicht länger Undurchsichtigkeit bedeuten
Die Verteidigung der monetären Unabhängigkeit hat auch eine offensichtliche politische Grenze. Die Finanzkrise hat das Vertrauen in die Institutionen zutiefst beschädigt. Ein Teil der Bevölkerung verbindet die Entscheidungen der libanesischen Zentralbank mit den Mechanismen, die dem Zusammenbruch vorausgingen. Die Wiederherstellung ihrer Unabhängigkeit ohne gleichzeitige Wiederherstellung der Transparenz reicht daher nicht aus.
Die neue Periode muss auf einer klaren Unterscheidung zwischen Entscheidungsautonomie und Verantwortungslosigkeit beruhen. Die Zentralbank muss ohne tägliche politische Anweisungen handeln können. Aber seine Entscheidungen müssen dokumentiert, überwacht und im Einklang mit den Governance-Regeln stehen.
Karim Souaid erbt damit eine Mission, die über die Stabilisierung der Währung hinausgeht. Sie muss dazu beitragen, die Legitimität einer Institution wiederherzustellen, deren Rolle stark in Frage gestellt wurde. Die Art und Weise, wie sich die Libanesische Zentralbank an der Umstrukturierung der Banken beteiligen wird, wird einer der ersten Tests dieser neuen Phase sein.
Die Behandlung von Banken in Schwierigkeiten muss zeigen, dass Entscheidungen auf der Grundlage finanzieller Kriterien und nicht auf der Grundlage politischer Schutzmechanismen getroffen werden. Auch die Beziehungen zwischen Zentralbank und Institutionen müssen transparenter werden. Ohne diese Entwicklung wird die Verteidigung der institutionellen Unabhängigkeit wahrscheinlich von einer Bevölkerung missverstanden werden, die in erster Linie darauf wartet, ihre Rechte zurückzuerlangen.
Ein Rechtsstreit, der das Tempo der gesamten Reform bestimmen kann
Joseph Aouns Appell kommt schließlich im schlimmsten Moment für den Finanzkalender. Die Regierung will die Gespräche mit dem Währungsfonds beschleunigen. Das Finanzministerium arbeitet an der finanziellen Kluft. Die Banken warten darauf, die endgültigen Regeln zu kennen. Einleger möchten wissen, wie ihre Vermögenswerte behandelt werden.
Jede zusätzliche Unsicherheit kann daher zu Verzögerungen führen. Aber auch das Gegenteil ist der Fall. Fortschritte bei einem rechtlich mehrdeutigen Gesetz können bei der Anwendung noch größere Blockaden verursachen.
Es geht nicht darum, zwischen Geschwindigkeit und Recht zu wählen. Sie besteht darin, rasch eine hinreichend solide Klärung zu erreichen, damit die Umstrukturierung ohne ständigen Kompetenzkonflikt beginnen kann.
Die Debatte über die Bank des Libanon offenbart somit die wahre Tiefe der libanesischen Finanzkrise. Es geht nicht mehr nur darum, Milliarden zu finden, um Verluste auszugleichen. Institutionen müssen wieder aufgebaut werden, um zu verhindern, dass sich eine ähnliche Krise wiederholt.
Der Platz von Karim Suaid, die Befugnisse der Libanesischen Zentralbank, die der neuen Umstrukturierungsorgane, die Behandlung der finanziellen Kluft und das Schicksal der Einleger sind nun Teil desselben Ganzen. Der Erfolg der Reform wird von der Fähigkeit abhängen, sie gleichzeitig zu behandeln. Eine geschwächte Zentralbank kann die Stabilität des neuen Systems nicht garantieren. Eine Zentralbank ohne Kontrolle kann das Vertrauen nicht wiederherstellen. Zwischen beiden ist nun ein wesentlicher Bestandteil des finanziellen Wiederaufbaus Libanons.

Kommentare