

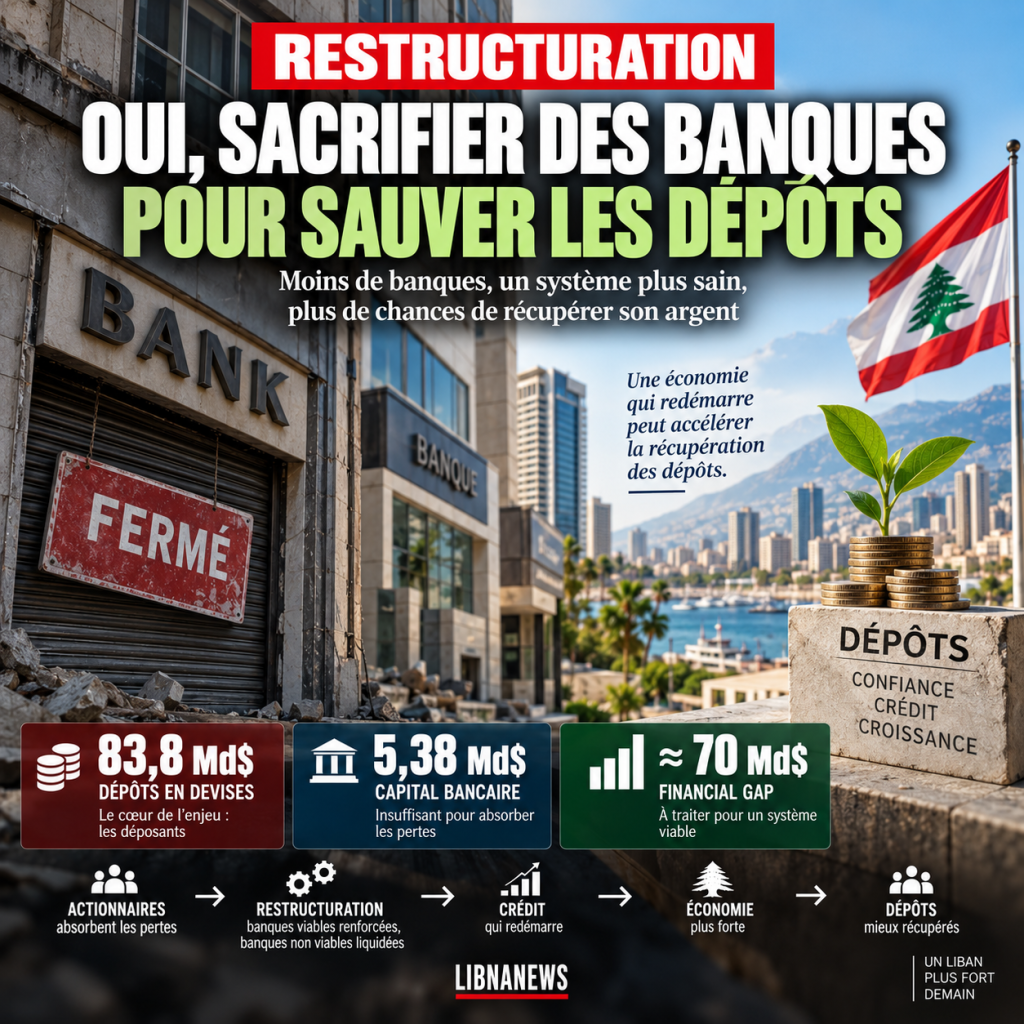
Warum der Bankrott einiger Banken nicht das Verschwinden von Einlagen bedeutet – und warum die wirtschaftliche Erholung ihre Erholung beschleunigen kann
Seit 2019 ist die libanesische Debatte in einer Gleichung gefangen, die einfach erscheint: Wenn Banken fallen, fallen die Einlagen mit ihnen. Banken sollten daher geschützt werden, um Spareinlagen zu sichern. Sieben Jahre später widersteht diese Gleichung den Tatsachen. Banken wurden am Leben erhalten, ihre Lizenzen wurden beibehalten und die meisten Immobilienstrukturen sind erhalten geblieben, aber ein beträchtlicher Teil der alten Dollareinlagen ist immer noch nicht frei verfügbar. Der Libanon rettete daher die Institutionen, ohne die Bankfunktion wiederherzustellen, die den Einleger zuerst interessierte: sein Geld zu entsorgen.
Vielleicht besteht das Problem darin, dass wir weiterhin die falsche Frage stellen. Eine Bank, das Bankensystem und die Einlagen sind nicht ein und dasselbe. Die Bank ist ein Unternehmen im Besitz von Aktionären. Einzahlung ist der Anspruch eines Kunden auf dieses Geschäft. Das Bankensystem ist eine wirtschaftliche Infrastruktur: Es leistet Zahlungen, sammelt Ersparnisse, wählt Projekte aus und verwandelt diese Ersparnisse in Kredite. Die Erhaltung einer bestimmten Bank ist daher kein wirtschaftliches Ziel an sich. Erhaltung der für die Wirtschaft wesentlichen Finanzfunktionen, ja.
Die eigentliche Frage wird dann viel unangenehmer: Sollten alle Banken im Jahr 2019 künstlich gepflegt werden oder akzeptieren, dass einige verschwinden, wenn sie maximieren, was Einleger zurückgewinnen werden, Kredite wieder in Umlauf bringen und das Wachstum wieder stark genug ist, um die Rückzahlungsfähigkeit zu erhöhen? Arbitrage kann nicht mehr zwischen dem Bankrott und der Sicherung von Einlagen sein. Zwischen der Erhaltung des Bankkapitals gestern und der Schaffung von Wohlstand wird es möglich sein, die Einleger morgen zurückzuzahlen.
Ein Überblick über die Krise
Ab Juli 2026 tragen Geschäftsbanken immer noch etwa 62,6 Milliarden US-Dollar an gebietsansässigen Einlagen in Fremdwährungen und 21,2 Milliarden US-Dollar an gebietsfremden Einlagen in Fremdwährungen, was insgesamt fast 83,8 Milliarden US-Dollar entspricht, wenn die Daten der Bank of Lebanon in den Buchkurs von 89.500 US-Dollar umgewandelt werden. Dies sind keine Dollar in den Safes verfügbar. Sie stellen eine Haftung dar: was Banken ihren Kunden noch schulden.
Auf der anderen Seite haben Banken etwa 75,2 Milliarden US-Dollar an Einlagen bei der BDL zum gleichen Zinssatz. Es wäre falsch, die beiden Zahlen mechanisch gleichzusetzen: eine Forderung an BDL n-a, die weder die gleiche Laufzeit noch die gleiche Liquidität noch notwendigerweise den gleichen wirtschaftlichen Wert hat wie ein Dollar, der einem Einleger geschuldet wird. Aber die Größenordnung zeigt an, wo der Kern des Problems liegt. Ein großer Teil der von den Kunden gesammelten Ressourcen wurde bei der Zentralbank konzentriert.
Diese Konzentration ist mit der Krise nicht entstanden. Ab 2019 stellte der IWF fest, dass etwa 55% des Bankvermögens aus BDL-Investitionen und zusätzlichen 14% der öffentlichen Wertpapiere bestanden. Fast 69% der Vermögenswerte des Sektors waren daher dem öffentlichen Sektor ausgesetzt. Das Bankensystem hatte sich allmählich von seinem traditionellen Beruf entfernt – um Spareinlagen in Kredite an Unternehmen und Haushalte umzuwandeln -, um weitgehend von Regierungs- und Zentralbankrenditen abhängig zu werden.
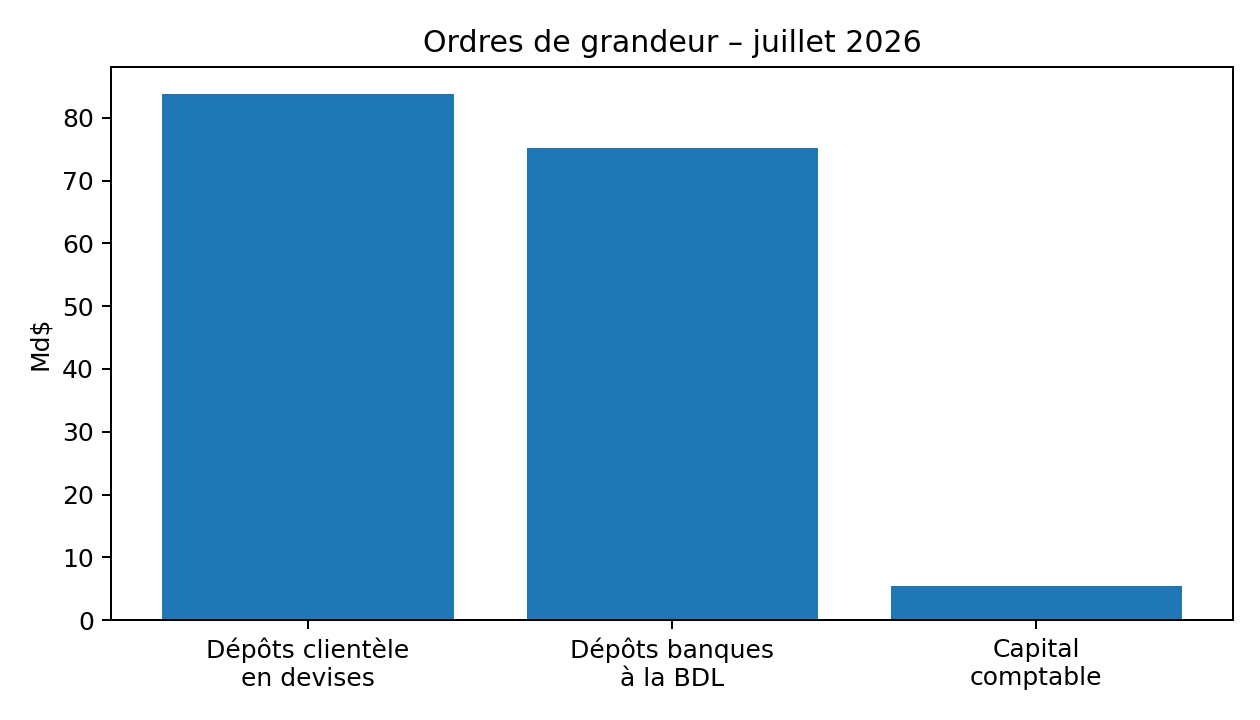
Abbildung 1 — BDL-Daten, Juli 2026. Umwandlung in Buchrate von 89 500 LL / $.
| Indikator | Betrag | Wirtschaftliche Lesung |
| Gebietsansässige Einlagen in Fremdwährung | 62,6 Milliarden Dollar | Verbindlichkeiten gegenüber Gebietsansässigen |
| Gebietsfremde Einlagen in Fremdwährung | 21,2 Milliarden Dollar | Verbindlichkeiten gegenüber Gebietsfremden |
| Kundeneinlagen in Fremdwährung insgesamt | 83,8 Milliarden Dollar | Nominalbestand als Verbindlichkeiten erfasst |
| Bankeinlagen bei BDL | 75,2 Milliarden Dollar | Wirtschaftlich zu bewertender Nominalwert |
| Konsolidiertes Buchführungskapital | 5,38 Milliarden Dollar | Erste Schicht der Verlustabsorption |
| Finanzlücke im Jahr 2026 erwähnt | 70 Milliarden Dollar | Ende September 2026 gemeldete Größenordnung |
Unliquidität und Insolvenz: zwei Begriffe, die Debatte mischt
Eine Bank kann illiquide sein, während sie solvent bleibt. Es kann 10 Milliarden Dollar an Vermögenswerten von guter Qualität besitzen, aber auf lange Sicht mit 9 Milliarden Schulden konfrontiert. Wenn mehrere Milliarden Einlagen sofort beansprucht werden, kann es an Bargeld fehlen, ohne dass sein Nettovermögen negativ ist. Das Problem ist dann das Timing: Vermögenswerte existieren, können aber nicht schnell in Währung umgewandelt werden.
Insolvenz ist anders. Wenn die 10 Milliarden an Vermögenswerten nur 7 Milliarden wert sind, verglichen mit 9 Milliarden an Verpflichtungen, wird der Nettowert 2 Milliarden negativ. Zeit zu geben löst nichts. Verlust bereits vorhanden; Nur seine buchhalterische Anerkennung verzögerte sich. Es ist dann notwendig zu bestimmen, wer absorbiert, normalerweise beginnend mit Kapital.
Genau darin liegt das libanesische Problem. Banken veröffentlichen weiterhin Bilanzen, in denen ihre Eigenmittel weiterhin positiv sind. Die Bank Audi hatte Ende Juni 2026 rund 1,15 Milliarden US-Dollar Eigenkapital, BLOM rund 1,46 Milliarden im ersten Quartal und Byblos veröffentlichte auch weiterhin positives Eigenkapital. Es kann daher heute nicht rechtlich festgestellt werden, dass jede dieser Banken insolvent ist. Diese Zahlen beantworten jedoch noch nicht die grundlegende Frage: Wie hoch ist der Wert der libanesischen Vermögenswerte, die vor diesen Eigenmitteln verbucht werden, und insbesondere die Schulden gegenüber der Libanesischen Zentralbank?
Die Bank Audi ist ein besonders anschauliches Beispiel für die Verzerrung des Bankenberufs. Am Ende des ersten Halbjahres 2025 hatte es rund 12,7 Milliarden US-Dollar an Kundeneinlagen, aber weniger als 1 Milliarde US-Dollar an Netto-Kundenkrediten, eine Quote von nur 7,6 Prozent. Gleichzeitig beliefen sich die Liquidität und die Salden bei den Zentralbanken auf fast 9,7 Milliarden US-Dollar. Mit anderen Worten, der Großteil der Bilanz war nicht mehr eine Bank, die 100 sammelte, um 60 oder 70 an die Wirtschaft zu verleihen: Privatkredite waren mehr als ein Bruchteil.
BLOM hat die gleiche Anomalie in vergleichbaren Proportionen. Im ersten Quartal 2026 hatte die Gruppe etwa 15,9 Milliarden US-Dollar an Einlagen für nur 1,12 Milliarden US-Dollar oder nur 7% der Einlagen. Die Bank gab jedoch immer noch 1,46 Milliarden Dollar an Eigenkapital aus. Diese Eigenmittel existieren buchhalterisch, aber ihr endgültiger wirtschaftlicher Wert hängt notwendigerweise davon ab, was die libanesischen Vermögenswerte wert sein werden, sobald die finanzielle Lücke erkannt und verteilt wird. BLOM selbst erklärt, dass das Fehlen eines endgültigen Finanzplans es sehr schwierig macht, die Auswirkungen der Krise auf seinen Jahresabschluss vollständig zu beurteilen.
Der Fall von Byblos führt zu der gleichen Beobachtung der Vorsicht. Ihre veröffentlichten Abschlüsse weisen weiterhin ein positives Eigenkapital aus, aber ein überwiegender Anteil ihrer Vermögenswerte bleibt bei den Zentralbanken. Ende Juni 2025 belief sich dieser Posten auf rund 829.909 Milliarden Pfund, während sich die Nettokundenkredite auf nur etwa 47.960 Milliarden Dollar beliefen. Auch dies ist nicht mehr die klassische Bilanz einer Bank, deren Hauptgeschäft darin besteht, Einlagen in produktive Kredite umzuwandeln.
Diese Beispiele erlauben keine individuellen Dekrete, dass Bank Audi, BLOM oder Byblos heute einen negativen Nettowert haben. Sie zeigen etwas Wichtigeres:ihre veröffentlichten solvabilitätskoeffizienten basieren nach wie vor auf bewertungen, die keine endgültige erfassung der verluste des systems darstellen.Genau aus diesem Grund ist eine echte Bewertung der Qualität der Vermögenswerte, Bank für Bank, unerlässlich. Während der wirtschaftliche Wert von BDL-Forderungen deutlich niedriger ist als ihr Buchwert, können einige Milliarden Dollar Kapital extrem schnell verschwinden.
Auf Sektorebene gibt die Berechnung bereits eine Vorstellung von dem Problem. Geschäftsbanken haben etwa 75 Milliarden US-Dollar an Einlagen bei BDL für nur etwa 5,5 Milliarden US-Dollar an konsolidiertem Buchhaltungskapital. Allein eine durchschnittliche Abschreibung von 10 Prozent dieser Schulden würde rund 7,5 Milliarden Dollar betragen, mehr als das derzeitige Gesamtkapital der Bank. Diese Berechnung beweist nicht, dass alle Banken im gleichen Verhältnis insolvent sind; sie zeigt, warum es unmöglich ist, ihre wahre Solvenz zu kennen, bevor sie den wirtschaftlichen Wert ihrer Vermögenswerte erkannt haben.
Aber für Illiquidität ist es nicht einmal mehr notwendig, eine Simulation durchzuführen.Sie ist zu beobachten.
Seit 2019 können Banken alte Dollareinlagen nicht mehr an ihre Kunden zurückgeben. Noch aufschlussreicher, wenn es darum geht, einen kleinen Teil dieser Einlagen unter den Rundschreiben 158 und 166 schrittweise zurückzugeben, sind es nicht einmal in erster Linie Geschäftsbanken, die die Dollars bereitstellen.
Die Bank of Lebanon selbst hat es im Mai 2026 anerkannt. Allein im März beliefen sich die Zahlungen unter den Rundschreiben 158 und 166 auf 240,4 Millionen US-Dollar. Der Beitrag der Geschäftsbanken betrug nur 28,36 Mio11,8% von insgesamtDie BDL finanzierte daher88,2 %zusammen
Die Beobachtung ist noch interessanter, wenn wir den gesamten Zeitraum betrachten. Bis Ende März 2026 wurden 6,109 Milliarden US-Dollar im Rahmen der beiden Rundschreiben an die Antragsteller zurückgegeben. Von diesem Betrag wurden 4,183 Milliarden Dollar von der libanesischen Zentralbank finanziert68,46 %gegen 1,926 milliarden oder31,54 %finanziert von Geschäftsbanken. Und das Ungleichgewicht hat sich bei den jüngsten Zahlungen verschärft.
Die BDL erklärt, dass Circulars 158 und 166 jetzt mehr als2,5 milliarden dollar pro jahrund dass diese Zahlungen aus den bei ihr hinterlegten Mindestreserven von Geschäftsbanken finanziert werden, die sie selbst als Gelder bezeichnet, die « gesetzlich und tatsächlich » den Einlegern gehören. Bis Ende März 2026 hatten 578.770 Einleger von beiden Geräten profitiert und 266.166 hatten den vollen Saldo von ihrem jeweiligen Sonderkonto zurückerhalten.
Dies ist eine außergewöhnliche wirtschaftliche Situation. Der Einleger hat eine Forderung gegenüber der Bank Audi, BLOM, Byblos oder einer anderen Geschäftsbank. Aber wenn die Zeit kommt, sein Geld allmählich zurückzugeben, kommen die meisten Dollar nicht mehr direkt aus der eigenen Liquidität seiner Bank:die Bank des Libanon stellt jetzt die meisten Auszahlungen zur Verfügung.
Der Mechanismus offenbart somit die wahre Kette der Krise. Der Einleger hatte seine Dollars in seine Bank gelegt. Die Bank hatte einen beträchtlichen Teil davon bei der BDL platziert. Die Bank ist nicht mehr in der Lage, die Einzahlung frei zurückzugeben. Die BDL gibt dann schrittweise einen Teil der Summen über die Rundschreiben zurück und stützt sich dabei insbesondere auf die Zwangsinvestitionen, die die Banken selbst mit ihr getätigt haben.
Daher wird ein Teil der konsolidierten Bilanz herangezogen.
Dies erklärt, warum die Präsentation der Rundschreiben 158 und 166 als Beweis dafür, dass Banken ihre Kunden schrittweise zurückzahlen, irreführend wäre. Sie ermöglichen es Hunderttausenden von Bewerbern, Dollar zu erhalten und eine wichtige soziale Rolle zu spielen. Gleichzeitig zeigen sie jedoch die anhaltende Schwäche der Bankliquidität:wenn banken normalerweise liquide wären, bräuchten sie nicht die zentralbank, um fast neun dollar von zehn der aktuellen monatlichen auszahlungen im zusammenhang mit diesen systemen zu finanzieren.
Es gibt sogar ein zusätzliches Paradoxon. Die BDL verwendet nach und nach Ressourcen wie Mindestreserven, um den Einlegern einen Bruchteil des Geldes zurückzugeben, das ihr von den Banken anvertraut wurde. Dieser Mechanismus bietet wesentliche Liquidität für die Wirtschaft, aber er schafft nicht den zerstörten Reichtum. Nach und nach wandelt es einen Anlagewert bei der Zentralbank in Bargeld um, das dem Einleger geliefert wird.
Deshalb wird die Unterscheidung zwischen Illiquidität und Insolvenz im Libanon viel weniger theoretisch.Die Liquidität ist bereits sichtbar: Banken können ihre Einlagen normalerweise nicht einhalten, und die BDL stellt die meisten von den Rundschreiben organisierten Rückzahlungen bereit. Die Insolvenz wird jedoch Bank für Bank endgültig auftreten, sobald der tatsächliche wirtschaftliche Wert der Vermögenswerte — einschließlich der Forderungen an die BDL — anerkannt wurde.
Und genau in diesem Moment kann die Bankenrestrukturierung nicht weiter zurückdrängen.
Ein Rabatt von 10% würde bereits ausreichen, um das gesamte Buchhaltungskapital zu überschreiten
Die konsolidierten Kapitalkonten der Geschäftsbanken erreichten bis Juli 2026 rund 5,38 Milliarden US-Dollar. Angesichts dieses Kapitals gibt es rund 75,2 Milliarden Dollar an Einlagen bei der BDL. Das Verhältnis ist so, dass eine relativ geringe Abschreibung dieses Vermögens theoretisch ausreichen würde, um das gesamte Buchhaltungskapital zu absorbieren.
Ein illustrativer Abschlag von 10% würde etwa 7,5 Milliarden Dollar an Verlusten bedeuten, bereits mehr als das 5,4 Milliarden Kapital. Bei 20% würde der theoretische Verlust rund 15,0 Milliarden US-Dollar betragen; bei 30% 22,6 Milliarden; bei 50% fast 37,6 Milliarden. Diese Berechnungen sind keine Schätzung der endgültigen Verluste. Eine echte Asset Quality Review muss Bank für Bank die Art der Vermögenswerte, ihre Fälligkeit, ihre Garantien und alle Verbindlichkeiten untersuchen. Sie zeigen jedoch die extreme Sensitivität des Kapitals gegenüber dem wirtschaftlichen Wert der Forderung an die BDL.
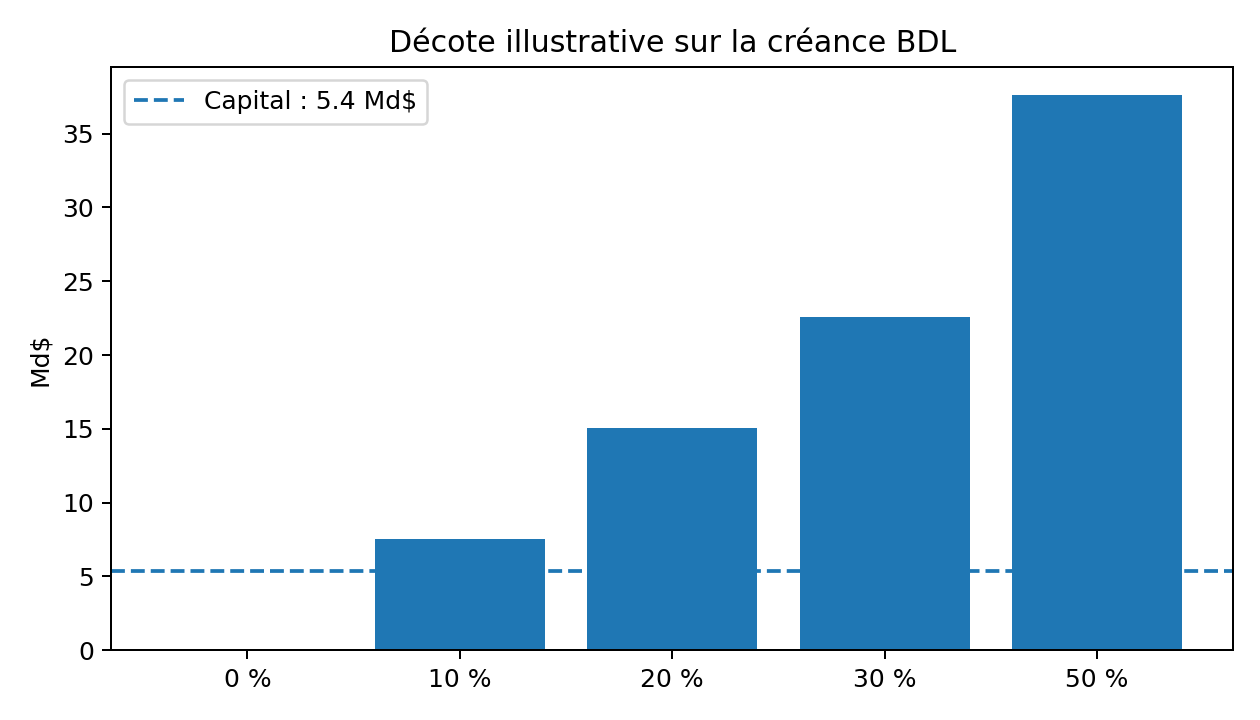
Abbildung 2 — Simulation von Illustrationen. Dies ist keine Schätzung der endgültigen Verluste.
| Beispielhafter Haarschnitt | Theoretische Verluste | Kapitalquote |
| 0 % | 0,0 Milliarden Dollar | — |
| 10 % | 7,5 Milliarden Dollar | 1,4 × |
| 20 % | 15,0 Milliarden Dollar | 2,8 × |
| 30 % | 22,6 Milliarden Dollar | 4,2 × |
| 50 % | 37,6 Milliarden Dollar | 7,0 × |
Kapital ist genau gemacht, um verloren zu gehen, bevor Einlagen
Der Aktionär ist kein Einleger. Er besitzt das Unternehmen und akzeptiert ein führendes Risiko im Austausch für das Recht auf Restgewinne. Wenn die Bank Geld verdient, erhält sie Dividenden und Wertschätzung ihrer Teilnahme. Wenn Verluste entstehen, muss der Mechanismus in die andere Richtung wirken: Das Kapital absorbiert Verluste vor höherrangigen Gläubigern.
Der IWF wiederholte dieses Prinzip im September 2026: Die Hierarchie der Forderungen muss respektiert werden und kein Einleger darf Verluste vor Aktionären und nachrangigen Gläubigern absorbieren. Dies garantiert nicht, dass alle Einzahlungen zu 100% erstattet werden. Dies bedeutet, dass wir nicht damit beginnen können, die Forderung des Einlegers zu reduzieren, um den Wert des Bankbesitzers zu erhalten.
Eine echte Umstrukturierung wirft daher eine Frage des Eigentums auf. Wenn eine Bank nach Neubewertung von Vermögenswerten negatives wirtschaftliches Kapital hat, können die ehemaligen Aktionäre vollständig verwässert werden. Neue Investoren können die Kontrolle übernehmen. Eine Fusion kann stattfinden. Gesunde Vermögenswerte können auf eine Relaisbank übertragen und Vermögenswerte zu einer Abwicklungsstruktur degradiert werden. Im Extremfall kann die Bank liquidiert werden. Was dann verschwindet, ist der Wert des Unternehmens für seinen Eigentümer, nicht automatisch der Anspruch des Antragstellers.
Dies ist es auch, was es ermöglicht, den Widerstand gegen Umstrukturierungen zu verstehen. Jeder Widerstand gegen einen bestimmten Plan ist nicht unbedingt Sabotage: Ein Plan kann technisch schlecht sein, Verluste an den Steuerzahler überweisen oder Einleger falsch schützen. Aber es gibt einen klaren Interessenkonflikt. Eine Verzögerung der Umstrukturierung bedeutet für den Antragsteller, länger zu warten und sich Opportunitätskosten zu stellen. Für den Aktionär einer Bank, deren Kapital auf Null reduziert werden könnte, bleibt die Verzögerung der Erfassung von Verlusten eine Option: der Eigentümer eines Vermögenswerts zu bleiben, der ihm ansonsten entgehen könnte.
Eine Bank kann verschwinden, ohne dass die Einzahlung verschwindet
Die Liquidation einer Bank verbrennt ihre Bilanz nicht. Es gibt immer noch Gebäude, es gibt weiterhin Kredite an Unternehmen und Haushalte, Beteiligungen können verkauft werden, externe Vermögenswerte können eingezogen werden und Forderungen an BDL bleiben Forderungen, auch wenn ihr Wert neu bewertet werden muss. Ein Auflösungsverfahren wird genau verwendet, um das, was noch lebensfähig ist, von dem, was nicht mehr lebensfähig ist, zu trennen und dann die Verteilung der verfügbaren Vermögenswerte nach einer gegebenen Hierarchie zu organisieren. Der Konkurs der Bankgesellschaft und der Verlust der Einlagen sind daher zwei verschiedene Ereignisse.
Genau aus diesem Grund verfügen moderne Bankenabwicklungssysteme über mehrere Instrumente, um Einleger zu schützen, ohne notwendigerweise die Aktionäre ihrer Bank zu retten. Am einfachsten ist es, Einlagen, begleitet von einer ausreichenden Menge an Vermögenswerten, auf eine andere solide Bank zu übertragen. Für den Kunden kann sich der Name der Bank ändern, die ehemaligen Aktionäre haben möglicherweise alles verloren, aber das Konto existiert weiterhin in der neuen Einrichtung. Eine andere Möglichkeit ist die Schaffung einer Brückenbank, die vorübergehend kapitalisiert ist und für die Übernahme der Einlagen und wesentlichen Tätigkeiten verantwortlich ist, während die Vermögenswerte der ehemaligen Bank liquidiert oder umstrukturiert werden.
Gleichzeitig können die schwierigsten Vermögenswerte in einer Managementstruktur isoliert werden, die manchmal als Bad Bank bezeichnet wird. Diese Struktur hält beispielsweise langfristige Forderungen, Eigenkapital, Immobilien oder Forderungen von anderen Institutionen und realisiert sie schrittweise, anstatt sie sofort zu gebrochenen Preisen zu verkaufen. Die im Laufe der Jahre eingezogenen Beträge erhöhen dann, was an die Gläubiger der alten Bank verteilt werden kann. Die Liquidation beinhaltet daher nicht unbedingt den erzwungenen Verkauf aller Vermögenswerte innerhalb weniger Wochen.
Dazu kommt normalerweise die Einlagensicherung. Seit 1967 hat Libanon eine Institution, um Bankeinlagen zu garantieren, die Nationale Institution für die Garantie von Einlagen. Das Problem ist, dass die libanesische Garantie historisch für den einmaligen Bankrott konzipiert wurde, nicht für eine systemische Krise, in der praktisch der gesamte Bankensektor und die Zentralbank gleichzeitig betroffen sind. Kein angemessen kapitalisierter Garantiefonds allein kann mehrere Dutzend Milliarden Dollar zurückgeben. Dies macht das Prinzip nicht überflüssig: Es bedeutet, dass es in eine viel umfassendere Entschließung integriert werden muss.
Der Schutz von Einlegern kann somit stufenweise funktionieren. Kleine Einlagen können von einem verbesserten Schutz oder einer vorrangigen Rückerstattung profitieren; das Kapital der Aktionäre wird vor den Einlagen gemäß der Forderungshierarchie absorbiert; die verfügbaren Vermögenswerte der Bank werden zurückgefordert; gesunde Einlagen und Vermögenswerte können an eine rentable Niederlassung übertragen werden; langfristige Vermögenswerte führen weiterhin zu Rückzahlungen; Schließlich können für den Teil der Verbindlichkeit, der nicht sofort abgedeckt werden kann, langfristige Forderungen gestellt werden, anstatt sofort einen dauerhaften Verlust zu finden.
Diese letztere Unterscheidung ist wichtig. Ein Einleger mit 500.000 US-Dollar in einer liquidierten Bank steht nicht unbedingt vor einer binären Wahl zwischen der sofortigen Wiederherstellung von 500.000 US-Dollar oder dem Verlust von allem. Sie könnte nach dem schließlich beschlossenen Mechanismus schnell eine erste Rate einziehen, eine Schuld an einer Abwicklungsstruktur für einen zweiten Teil behalten und möglicherweise ein dem Restbetrag entsprechendes Finanzinstrument erhalten. Der wirtschaftliche Wert dieser verschiedenen Komponenten hängt natürlich von ihrer Fälligkeit, Rendite, Garantie und der Qualität der vorausgehenden Vermögenswerte ab.
Aus diesem Grund muss auch die Ausgabe von 100.000 US-Dollar, die für die Projekte zur Rückgabe von Einlagen im Libanon von zentraler Bedeutung ist, richtig verstanden werden. Der Schutz von bis zu 100.000 US-Dollar bedeutet nicht unbedingt, dass alles oben genannte gelöscht werden muss. Die Schwelle kann den Betrag bestimmen, der von einer schnelleren Rückzahlung oder einem besonderen Schutz profitiert, während der Rest eine Schuld bleibt, deren Rückzahlung von den wiedererlangten Vermögenswerten und zukünftigen Stromgrößen abhängt. Die Konsolidierung der vorrangigen Garantie und der absoluten Höchstgrenze für die Rückforderung wäre gleichbedeutend mit der Berücksichtigung eines Vermögenswerts, der noch 10 oder 20 Jahre lang Wert erzeugen kann.
Schließlich gibt es einen noch grundlegenderen Schutzmechanismus:verlusthierarchieBevor der Einleger aufgefordert wird, einen Teil seiner Forderung aufzugeben, muss festgelegt werden, was vom Kapital und den nachrangigen Instrumenten der Bank übrig bleibt. Der IWF besteht auf diesem Punkt im libanesischen Fall: Aktionäre und nachrangige Gläubiger müssen Verluste vor Einlegern absorbieren. Der Schutz des Antragstellers beginnt daher nicht mit einer öffentlichen Subvention, sondern mit der normalen Anwendung der Finanzhierarchie.
Diese Hierarchie hilft auch, einen besonders gefährlichen Fehler zu vermeiden: massiv staatliches Geld zu verwenden, um Einlagen und Aktionäre gleichzeitig zu erhalten. Der Staat kann möglicherweise in ein System eingreifen, in dem die Finanzstabilität dies erfordert, aber eine öffentliche Rekapitalisierung, bei der privates Kapital intakt bleibt, würde die Übertragung von Verlusten auf die Steuerzahler bedeuten. Steuerzahler sind zu einem großen Teil die gleichen Haushalte und Unternehmen, die geschützt werden sollen. Der Verlust wäre nicht verschwunden; Sie hätte einfach ihre Bilanz geändert.
Daher müssen wir unterscheidenschutz des antragstellersundgarantie sofort jeden dollar jeder einzahlung mit öffentlichen geldernDies sind nicht die gleichen Politiken. Der Schutz des Einlegers besteht darin, den Wert zu maximieren, den er durch sukzessive Verwendung von Bankkapital, erstattungsfähigen Vermögenswerten, Abwicklungsmechanismen, Einlagensicherung und zukünftigen Strömen zurückgewinnen wird. Die wahllose Garantie aller Einlagen durch den Staat könnte stattdessen eine enorme Staatsverschuldung verursachen und das zukünftige Wachstum gefährden, das genau zu ihrer Rückzahlung beitragen muss.
Der Libanon hat seit 2019 fast das Gegenteil getan. Er hielt die Banken, während er die Einlagen sperrte. Die Zeichen überlebten, aber die wesentliche Funktion der Einzahlung – um über sein Geld verfügen zu können – wurde grundlegend verändert. Sieben Jahre später zeigt diese Erfahrung, dass die rechtliche Verhinderung des Verschwindens einer Bank ihren Einleger nicht unbedingt schützt.
Eine echte Bankenlösung würde das gegenteilige Prinzip akzeptieren:die bank kann sterben, ihre aktionäre können ihr kapital verlieren, aber die einlage muss so weit wie möglich durch alle verfügbaren vermögenswerte und mechanismen geschützt werdenGerade weil das Schicksal der Bank von dem ihrer Einleger getrennt werden kann, darf das Verschwinden bestimmter libanesischer Niederlassungen nicht mehr als Synonym für das Verschwinden von Ersparnissen dargestellt werden.
Milliarden von Kapital auf dem Papier, aber wie viel reales Kapital?
Schließlich gibt es eine grundlegende Unterscheidung zwischen der Buchhaltung oder dem von einer Bank ausgewiesenen nominalen Kapital und ihrem realen wirtschaftlichen Kapital. Dies ist wahrscheinlich einer der Schlüssel zum Verständnis, warum libanesische Banken weiterhin positive Aktien veröffentlichen können, während die Ausgabe ihrer Solvenz vollständig bleibt. Nominalkapital ist im Wesentlichen das Ergebnis einer buchmäßigen Subtraktion: Aktiva in der Bilanz minus Verbindlichkeiten. Realkapital hängt davon ab, ob diese Vermögenswerte unter Berücksichtigung ihres Risikos, ihrer Liquidität, ihrer Fälligkeit und der Wahrscheinlichkeit, dass sie tatsächlich zurückgewonnen werden, tatsächlich wert sind.
Nehmen wir eine Bank mit 10 Milliarden Dollar an Vermögenswerten, 9 Milliarden Dollar an Verbindlichkeiten und einer Milliarde an Eigenkapital. Verantwortlich ist sein Kapital positiv: eine Milliarde. Aber nehmen wir an, dass zwei Milliarden seines Vermögens aus Schulden bestehen, deren wirklicher wirtschaftlicher Wert nur eine Milliarde ist. Die bereinigte Bilanz enthält nicht mehr 10 Milliarden Vermögenswerte, sondern 9 Milliarden. Das Milliardenkapital ist weg. Wenn diese Vermögenswerte schließlich nur 800 Millionen wert sind, wird das Wirtschaftskapital 200 Millionen negativ, während die Bank bis zur Erfassung der Abschreibungen weiterhin über eine Milliarde Eigenmittel verfügen kann.
Genau aus diesem Grund müssen die von den libanesischen Banken veröffentlichten Zahlen mit großer Vorsicht behandelt werden. Bank Audi kann mehr als eine Milliarde Dollar Eigenkapital haben, BLOM etwa 1,5 Milliarden und andere Institutionen positives Buchhaltungskapital. Diese Beträge sind rechtlich und buchhalterisch signifikant, aber sie allein erlauben es nicht, den tatsächlichen wirtschaftlichen Wert des Kapitals zu kennen. Dies hängt direkt vom Wert ab, der BDL-Forderungen, öffentlichen Wertpapieren, anderen libanesischen Vermögenswerten und den verschiedenen Verbindlichkeiten in der Bilanz zuzurechnen ist.
Das Problem tritt sofort auf, wenn man Größenordnungen vergleicht. Auf Sektorebene, etwa5,4 milliarden dollar buchkapitalgesicht einige75 Milliarden Dollar an Einlagen und Investitionen bei der Bank of LebanonDies bedeutet, dass das Kapital nur etwa 7 % dieser Exposition ausmacht. Eine durchschnittliche wirtschaftliche Abschreibung von 7-8 % dieses Postens allein würde theoretisch ausreichen, um das gesamte Buchhaltungskapital des Sektors zu absorbieren, wenn alle anderen Dinge gleich wären. Bei 10%, wie wir gesehen haben, würde sich der Verlust auf etwa 7,5 Milliarden Dollar belaufen, was bereits mehr ist als das erfasste Eigenkapital.
Hier liegt der ganze Unterschied zwischennominalkapital und realkapitalDer erste Punkt ist im Jahresabschluss erkennbar. Die zweite wird erst nach einer glaubwürdigen Bewertung der Qualität der Vermögenswerte und der Erfassung von Verlusten wirklich bekannt sein. Solange diese Transaktion nicht stattgefunden hat, bedeutet die Behauptung, dass eine Bank 1 Milliarde Dollar an Kapital besitzt, die Aussage, dass sie 1 Milliarde Dollar an Kapital besitztbuchwerte in der bilanz. – Das ist nicht unbedingt dasselbe wie eine Milliarde Dollar Nettovermögen sofort zur Verfügung zu haben, um Verluste aufzufangen.
Eine zweite Unterscheidung sollte hinzugefügt werden:kapital und liquidität sind nicht austauschbarSelbst wenn eine Bank tatsächlich eine Milliarde Dollar an wirtschaftlichen Eigenmitteln besitzt, bedeutet dies nicht, dass sie eine Milliarde Dollar an Bargeld besitzt, um ihre Einleger zu bezahlen. Kapital misst theoretisch die Marge zwischen Vermögenswerten und Verbindlichkeiten; Liquidität misst die Fähigkeit, Zahlungen zu leisten, wenn sie fällig werden. Infolgedessen kann eine Bank gleichzeitig ein positives Eigenkapital aufweisen und ihre Dollar nicht an ihre Kunden zurückgeben können.
Die derzeitige Funktionsweise der Kreisel 158 und 166 verdeutlicht diesen Unterschied perfekt. Große Banken weisen weiterhin ein positives Eigenkapital auf, aber wenn ehemalige Einleger allmählich einen Teil ihres Dollars zurückerhalten, werden die meisten Auszahlungen nicht durch die eigene Liquidität der Banken finanziert. Im März 2026 stellte der Beitrag der Geschäftsbanken zu Zahlungen im Rahmen der beiden Rundschreiben nur etwa11<g id= »1″>.</g>8gegen88,2 Prozent für die Bank of LebanonInfolgedessen können wir Buchkapital auf dem Papier haben, obwohl wir offensichtlich nicht über die notwendige Liquidität verfügen, um unsere Verbindlichkeiten gegenüber Einlegern normalerweise zu erfüllen.
Die Situation wird noch interessanter, wenn man sich über die Zusammensetzung des Kapitals selbst wundert. Eine Bank kann eine Milliarde Dollar Eigenkapital haben, weil ihre Vermögenswerte mehrere Milliarden von Forderungen enthalten, die bei bestimmten Wertpapieren registriert sind. Aber wenn diese Forderungen nur mit einem erheblichen Abschlag oder über einen Zeitraum von fünfzehn oder zwanzig Jahren in neue Dollars umgewandelt werden können, ist der Barwert des Kapitals notwendigerweise anders als sein Nennwert. Ein Vermögenswert von $ 100 rückzahlbar in 20 Jahren ist heute nicht $ 100 wert, auch wenn der Schuldner am Ende vollständig zahlt. Der zukünftige Fluss muss aktualisiert werden.
Nehmen wir ein freiwilliges, einfaches Beispiel. Eine Schuld von $ 100 zurückgezahlt in 20 Jahren ist jetzt nur noch etwa $ 46 wert, wenn ein Diskontsatz von 4% pro Jahr verwendet wird. Mit 6 Prozent liegt sein aktueller Wert bei rund 31 US-Dollar. Bei 8% ist es auf etwa 21 $ gesunken. Dies bedeutet natürlich nicht, dass 4%, 6% oder 8% die geeigneten Zinssätze für die Bewertung der libanesischen Schulden sind; die Rate würde vom genauen Risiko und den Merkmalen des Instruments abhängen. Das Beispiel zeigt nur, warumversprechen $ 100 in 20 jahren ist nicht wirtschaftlich gleichwertig zu besitzen $ 100 heutezusammen
Dieses Thema ist besonders wichtig für die BDL-Schuldendebatte. Selbst wenn politisch entschieden würde, dass sie über einen sehr langen Zeitraum zu 100% ihres Nominalwerts erstattet würden, würde dies nicht bedeuten, dass sie jetzt 100% ihres Nennwerts wert sind. Ihr aktueller wirtschaftlicher Wert wäre niedriger. Es ist jedoch dieser wirtschaftliche Wert und nicht nur das nominale Rückzahlungsversprechen, das das wahre Kapital einer Bank bestimmt.
Dies ist auch der Grund, warum eine ernsthafte Asset Quality Review zu viel schwerwiegenderen Ergebnissen führen kann als die aktuellen Abschlüsse. Es fragt nicht nur, wie viele Vermögenswerte in der Bilanz enthalten sind ; Sie fragt, wie viel sie wirklich wert sind. Eine Bank mit heute 1 Milliarde Dollar Kapital kann nach Neubewertung nur 300 Millionen behalten. Ein anderer kann auf Null fallen. Ein Drittel kann einen negativen Nettowert haben und muss rekapitalisiert oder liquidiert werden.
Das Nominalkapital schützt daher die Aktionäre, bis die Verluste vollständig erfasst sind.Reales ökonomisches Kapital bestimmt, ob Aktionäre noch etwas besitzen.
Diese Unterscheidung ermöglicht auch ein viel besseres Verständnis der politischen Frage der Umstrukturierung. Eine Neubewertung von Vermögenswerten ist nicht einfach eine buchhalterische Transaktion. Sie kann eine offiziell kapitalisierte Bank in eine wirtschaftlich insolvente Bank verwandeln. Es kann eine Familienbeteiligung im Wert von mehreren hundert Millionen Dollar auf einen Wert nahe Null verschieben. Sie kann eine Rekapitalisierung vorschreiben, die die Kontrolle über die Bank auf neue Investoren überträgt.
Genau deshalb ist der Kampf um die Verlusterkennung auch ein Kampf um die zukünftige Eigentümerschaft des Bankensektors.
Und sie bringt zurück zum Einleger. Sie hat kein wirtschaftliches Interesse daran, rein nominales Bankkapital zu erhalten, wenn sie die Erfassung von Verlusten verzögert, die Umstrukturierung blockiert und die Rückzahlung von Krediten verhindert. Sein Interesse besteht darin, dass die Vermögenswerte ehrlich bewertet werden, dass das tatsächlich verfügbare Kapital seine Verluste absorbiert und dass Banken, die kein wirtschaftliches Kapital mehr haben, rekapitalisiert oder liquidiert werden.
Der wahre Test ist daher nicht zu wissen, wie viele Milliarden Eigenmittel die libanesischen Banken noch auf ihren Konten haben. Wie viele dieser Milliarden würden bleiben, wenn alle ihre Vermögenswerte zu ihrem tatsächlichen wirtschaftlichen Wert bewertet würden.
Erst nach dieser Operation können wir wirklich sagen, welche libanesischen Banken solvent sind, welche rekapitalisiert werden müssen und welche nicht mehr solvent sind.
Ein Loch von rund 70 Milliarden gegen ein Kapital von fünf Milliarden
Die Diskussionen von 2026 rufen weiterhin eine finanzielle Lücke von etwa 70 Milliarden Dollar hervor, die zwischen dem Staat, der BDL, den Banken und nach dem schließlich angenommenen System bestimmten Gläubigerkategorien aufgeteilt werden soll. Angesichts dieser Größenordnung erscheint das rund 5,4 Milliarden Buchkapital der Banken offensichtlich unzureichend.
Aber diese Unzulänglichkeit ist kein Argument zum Schutz des Kapitals. Zu sagen, dass Aktionäre 70 Milliarden Verluste nicht decken können, bedeutet nicht, dass sie die ersten Milliarden nicht absorbieren dürfen, wenn ihre Bank insolvent ist. Das Kapital ist genau da, um die erste Schicht des Gläubigerschutzes zu bilden. Der Rest muss dann durch eine breitere Architektur behandelt werden: erstattungsfähige BDL-Vermögenswerte, staatliche Kapazitäten, mögliche langfristige Forderungen, Vermögensabschöpfung, zukünftige Stromflüsse und Abwicklungsmechanismen.
Vor allem ist es notwendig, aus einer Vision hervorzugehen, in der alle Banken identisch sind. Einige haben möglicherweise mehr externe Vermögenswerte, frisches Kapital oder Aktionäre, die in der Lage sind, Geld auszugeben. Andere können viel tiefer insolvent sein. Gute Umstrukturierung ist nicht die, die alle auf die gleiche Weise rettet. Es ist diejenige, die schnell lebensfähige Einrichtungen identifiziert, diejenigen, die sein können, rekapitalisiert und andere verschwinden lässt.
Das eigentliche Ziel ist nicht, Banken zu retten, sondern den Kredit wiederherzustellen
Sieben Jahre nach 2019 kann das libanesische Bankenproblem nicht mehr als bloße Folge des wirtschaftlichen Zusammenbruchs gesehen werden. Es hat sich zu einem der wichtigsten Übertragungsmechanismen und einer der wichtigsten internen Bremsen zur Erholung entwickelt. Eine moderne Wirtschaft kann kaum zu nachhaltigem Wachstum zurückkehren, wenn ihr Bankensystem ihre Vermittlungsfunktion nicht mehr ordnungsgemäß erfüllt. Genau das ist im Libanon passiert: Banken existieren noch legal, aber ein großer Teil von ihnen arbeitet mit Bilanzen, über die alte Verluste entstanden sind, während Bankkredite an die Wirtschaft zusammengebrochen sind. Sie überleben, aber sie spielen nicht mehr die Rolle, die eine Bank normalerweise bei der Schaffung von Wachstum spielen muss.
Dies nennt man eine Zombiebank: eine Institution, die weiterhin existiert, deren Bilanz jedoch so zerbrechlich ist, dass sie den größten Teil ihrer Energie dem eigenen Überleben widmet, anstatt die Wirtschaft zu finanzieren. Das Problem geht dann weit über Aktionäre und Einleger hinaus. Wenn eine Bank normalerweise nicht mehr leiht, muss ein profitables Unternehmen, das eine Maschine kaufen, eine neue Fabrik eröffnen, seinen Bestand erhöhen oder seine Exporte finanzieren möchte, das notwendige Kapital selbst finden. Ein Hotel, das fünfzig Zimmer hinzufügen möchte, muss Bargeld haben. Ein Haushalt, der ein Haus kaufen möchte, kann sich nicht mehr auf einen Immobilienkreditmarkt verlassen. Ein KMU mit einem guten Projekt, aber nicht genug Eigenkapital, kann es möglicherweise einfach nicht durchführen.
Das Ergebnis ist eine Wirtschaft, in der Investitionen viel mehr als anderswo von dem bereits akkumulierten Wohlstand abhängen. Wer auch immer die Dollars besitzt, kann investieren; wer nur ein profitables Projekt besitzt, aber Kredit braucht, bleibt blockiert. Dies ist genau das Gegenteil von dem, was ein effektives Finanzsystem ermöglichen sollte. Die wirtschaftliche Rolle einer Bank besteht gerade darin, das Kapital derjenigen, die vorübergehende Ersparnisse haben, auf diejenigen zu verlagern, die es produktiv nutzen können. Wenn dieser Mechanismus verschwindet, sind es nicht nur die Kredite, die verschwinden: Es sind Investitionen, Unternehmen, Arbeitsplätze und zukünftige Produktion, die niemals entstehen.
Diese Situation erklärt auch, warum die Erholung in einigen libanesischen Sektoren mit einer Wirtschaft koexistieren kann, die nach wie vor stark eingeschränkt ist. Dollar fließen, Konsum existiert, Tourismus und Diaspora-Transfers bringen Devisen, einige Unternehmen investieren in ihre eigenen Mittel, aber der Mechanismus zur systematischen Umwandlung dieser Einsparungen in produktives Kapital bleibt sehr schwach. Die Wirtschaft arbeitet mehr an Bargeld und Selbstfinanzierung. Sie kann so überleben. Sie kann sogar Rebounds erleben. Es ist viel schwieriger, eine wirkliche Dynamik der Kapitalakkumulation zu finden.
Hier werden die Kosten für Zombie-Banken erheblich. Ein Unternehmen, das jetzt eine Investition von 1 Million Dollar aufgibt, verliert in diesem Jahr nicht nur 1 Million Dollar an die Wirtschaft. Sie verzichtet auch auf die Produktion, die diese Investition im nächsten Jahr generiert hätte, auf die gezahlten Löhne, die von anderen Unternehmen getätigten Einkäufe, zukünftige Gewinne, mögliche Ausfuhren und entsprechende Steuern. Ein Teil dieser Einnahmen wäre wiederum verbraucht oder reinvestiert worden. Der anfängliche Verlust breitet sich daher im Laufe der Zeit aus. Dies ist ein potenzielles Wachstumsproblem, nicht nur die Liquidität der Banken.
Wir verstehen, warum die künstliche Aufrechterhaltung insolventer Banken viel teurer werden kann als ihre Liquidation. Ihr Verschwinden offenbart sofort einen Verlust, der bereits existiert. Ihre Aufrechterhaltung macht es einfach möglich, es nicht vollständig zu sehen, sondern um den Preis eines anderen, viel weniger sichtbaren Verlustes: des Reichtums, den die Wirtschaft nicht produziert, weil ihr Finanzsystem gelähmt bleibt. Der erste erscheint in einer Bilanz. Die zweite taucht nirgends auf, da sie Unternehmen entspricht, die nie gegründet wurden, Investitionen, die nie getätigt wurden und Einkommen, die nie existiert haben.
Es ist dieser unsichtbare Verlust, der jetzt mit den wenigen Milliarden Dollar an Bankkapital konfrontiert werden sollte, die immer noch bewahrt werden sollen. Das konsolidierte Buchhaltungskapital des Sektors belief sich zum Juli 2026 auf rund 5,4 Milliarden US-Dollar. Auch ohne vorzugeben, den potenziellen BIP-Verlust seit 2019 genau zu messen, wirft der Vergleich der Größenordnungen eine offensichtliche wirtschaftliche Frage auf: Wie viele Milliarden Produktion, Investitionen und Einkommen ist der Libanon bereit, erneut zu opfern, um das mögliche Verschwinden von einigen Milliarden Bankkapital nicht anzuerkennen?
Das Thema wird für die Bewerber selbst noch wichtiger. Eine private Kreditwirtschaft wächst weniger schnell; eine Wirtschaft, die weniger schnell wächst, generiert weniger Profit, weniger Steuereinnahmen und weniger Ersparnisse; Unternehmen machen es schwieriger, ihre Schulden zurückzuzahlen, und Vermögenswerte bleiben weniger geschätzt. All diese Phänomene reduzieren genau die zukünftigen Ressourcen, die zur Rückzahlung der alten Einlagen verwendet werden könnten. Durch den Versuch, bestehende Banken zu erhalten, kann der Libanon paradoxerweise die zukünftige Fähigkeit zur Rückzahlung seiner eigenen Einleger reduzieren.
Deshalb sollte die Restrukturierung von Banken nicht mehr nur als eine Operation zur Allokation von Verlusten im Jahr 2019 gesehen werden. Es ist auch eine Wachstumspolitik. Eine wirklich insolvente Bank, die verschwindet, befreit die Möglichkeit, ihre gesunden Vermögenswerte zu übertragen, neue Investoren hinzuzuziehen und um sie herum eine kreditfähige Institution wieder aufzubauen. Eine rentable, aber unterkapitalisierte Bank kann rekapitalisiert werden. Ein anderer kann verschmelzen. In jedem Fall sollte das Kriterium dasselbe sein: Ist die Institution, die aus der Umstrukturierung hervorgegangen ist, in der Lage, die Wirtschaft wieder zu finanzieren?
Der Libanon benötigte daher nicht unbedingt die gleiche Anzahl an Banken wie 2018. Er braucht Banken, die wirklich Banken sind. Zehn oder fünfzehn solide, liquide und angemessen kapitalisierte Institute können wirtschaftlich viel nützlicher sein als mehrere Dutzend Institute, die Einlagen normalerweise nicht in Kredite umwandeln können. Die Größe oder Anzahl des Bankensektors ist kein Maß für seine Qualität; seine Fähigkeit, Kapital effektiv zu verteilen, ist viel mehr.
Darüber hinaus argumentiert der IWF in diesem Licht, wenn er die Notwendigkeit eines tragfähigen Bankensystems betont, das aus der Umstrukturierung hervorgeht und in der Lage ist, Vertrauen und finanzielle Vermittlung wiederherzustellen. Ziel ist es nicht, die Bankenlandschaft vor 2019 zu rekonstruieren. Diese Landschaft war genau Teil des Modells, das zur Krise geführt hat. Ziel muss es sein, ein System zu schaffen, das in der Lage ist, die Wirtschaft zu finanzieren, die danach kommen wird.
Und das ist der Punkt, an dem die Umstrukturierung die Frage der Einlagen direkt verbindet. Je schneller der Kredit zurückkehrt, desto schneller kann die Investition zurückkehren. Mit zunehmender Investition steigt der Bestand an produktivem Kapital. Je mehr dieses Kapital generiert, desto mehr Einnahmen, Gewinne und Steuereinnahmen wachsen. Je mehr Unternehmen solvent werden, desto wertvoller sind die von Banken gehaltenen Vermögenswerte. Und wenn dieser Wert steigt, können die verfügbaren Ressourcen, um die alten Forderungen der Einleger schrittweise zu erfüllen, steigen.
Die Aufrechterhaltung von Zombiebanken ist daher kein neutraler Weg, um eine bessere Lösung zu erwarten. Jedes Jahr des Wartens kann einen Teil des Wachstums zerstören, das diese Lösung weniger schmerzhaft gemacht hätte.
Es ist dieser Mechanismus, der in den Mittelpunkt gestellt werden muss:bankenumstrukturierungen sind nicht mehr nur notwendig, um die Bankenkrise zu lösen. Es ist zu einer Bedingung für den Ausstieg aus der Wirtschaftskrise selbst geworden.
Wachstum ist Teil des Einlagenrückzahlungsmechanismus
Dies ist der wichtigste und wahrscheinlich am wenigsten integrierte Punkt in der Debatte. Wachstum entsteht nicht erst nach Bankenumstrukturierungen. Es kann die Rückgewinnung von Einlagen direkt beschleunigen. Ein Unternehmen, das einer Bank 10 Millionen Dollar schuldet, kann in einer Rezessionswirtschaft nur 5 oder 6 zurückzahlen. Wenn der Umsatz und die Gewinne dank der Rückforderung steigen, kann die gleiche Forderung allmählich einen Wert von 8, 9 oder 10 Millionen zurückgewinnen. Wachstum erhöht dann den Wert von Bankvermögen ohne künstliche Währungsschöpfung.
Derselbe Mechanismus gilt für Immobilien, Beteiligungen und öffentliche Schulden. Eine dynamischere Wirtschaft verbessert die Solvenz privater Schuldner, erhöht die Liquidität bestimmter Vermögenswerte, erweitert die Steuerbemessungsgrundlage und verbessert die Fähigkeit des Staates, seinen Verpflichtungen nachzukommen. Die umstrukturierten Banken können wieder Gewinne erwirtschaften. Neue Einsparungen kehren in das System zurück. All diese Zuflüsse erhöhen direkt oder indirekt die Fähigkeit, die aus 2019 übernommenen Verpflichtungen zu erfüllen.
Bestand und Strom müssen daher unterschieden werden. Restrukturierung verarbeitet einen Verlustbestand: Er bestimmt, was die vorhandenen Vermögenswerte wert sind und welche die Differenz absorbieren. Wachstum schafft neue Ströme: Gewinne, Löhne, Exporte, Steuereinnahmen, Kreditrückerstattungen und Einsparungen. Wir können die Verluste der Vergangenheit nicht durch Wachstum auslöschen, aber wir können die Fähigkeit, das, was noch zu zahlen ist, erheblich erhöhen.
Eine Verbindlichkeit von 20 Milliarden hat nicht das gleiche Gewicht bei einer Ersparnis von 30 oder 50 Milliarden
Nehmen wir ein freiwilliges, einfaches Beispiel. Angenommen, nach der Erfassung von Verlusten, der Mobilisierung von Kapital und der Rückgewinnung einiger Vermögenswerte müssen die Forderungen der Einleger nach und nach erfüllt werden. In einer Wirtschaft, die 30 Milliarden Dollar pro Jahr produziert, stellt diese Verbindlichkeit zwei Drittel eines Jahres der Produktion dar. Wenn die Wirtschaft zehn Jahre lang bei 30 Milliarden bleibt, ändert sich ihr relatives Gewicht wenig.
Mit einem jährlichen realen Wachstum von 3% ist eine Wirtschaft nach 10 Jahren um etwa 34% größer. Mit 5% ist es etwa 63% größer. Eine Einsparung von 30 Milliarden würde also nach zehn Jahren bei 5% auf rund 49 Milliarden steigen. Die gleiche nominale Verbindlichkeit von 20 Milliarden US-Dollar würde dann nur etwa 41% eines Produktionsjahres darstellen, noch bevor die in diesem Zeitraum bereits geleisteten Rückzahlungen berücksichtigt wurden.
Das BIP ist offensichtlich kein Fonds, in dem man 20 Milliarden nehmen kann, um Einleger zu bezahlen. Diese Berechnung zeigt noch etwas anderes: Die Fähigkeit, eine Haftung zu tragen, hängt von der Höhe des Einkommens ab, das sie unterstützt. Eine größere Wirtschaft generiert mehr Steuereinnahmen, Gewinne, Sparkapazitäten und Darlehensrückzahlungen. Alte Verbindlichkeiten werden immer leichter zu absorbieren.
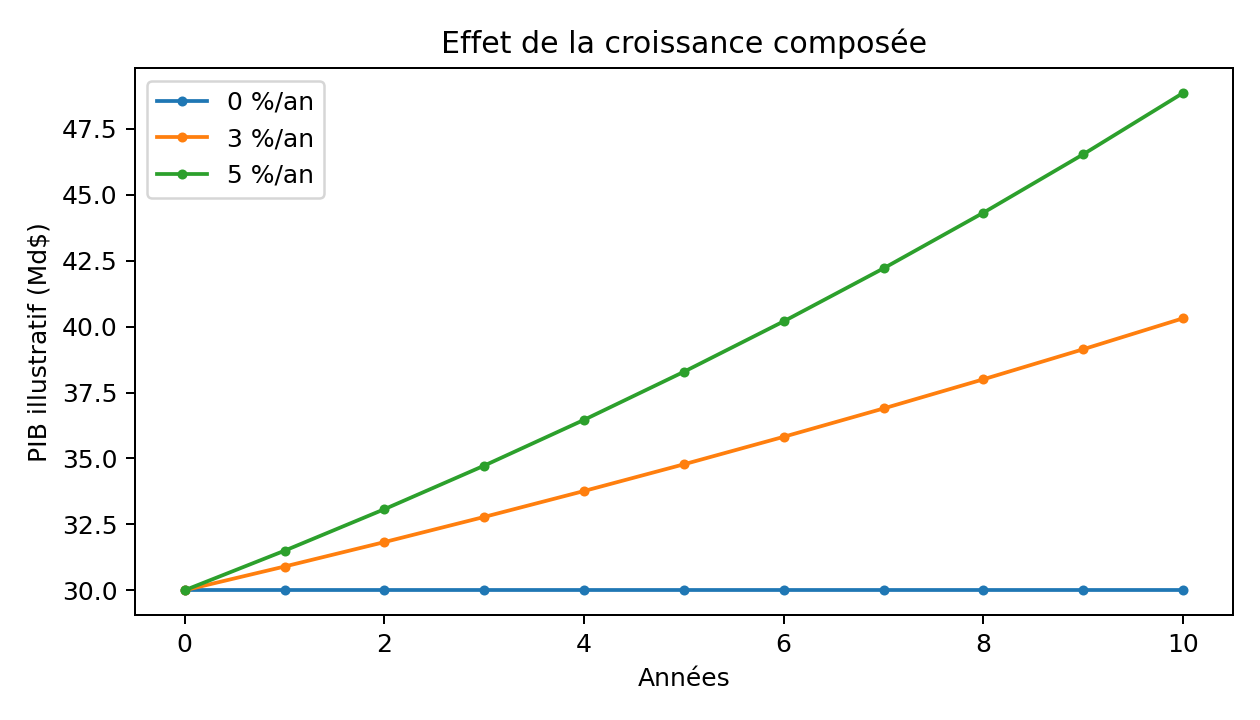
Abbildung 3 – Illustrationssimulation von einem anfänglichen BIP von 30 Milliarden Dollar. Das ist keine Prognose für den Libanon.
| Jährliches Realwachstum | BIP nach 10 Jahren (Basis $ 30 Milliarden) | 20 Mrd. USD an Verbindlichkeiten/BIP |
| 0 % | 30,0 Milliarden Dollar | 7. |
| 3 % | 40,3 Milliarden Dollar | 6. |
| 5 % | 48,9 Milliarden Dollar | 38 9. |
Jedes Jahr der Stagnation kostet auch Einleger Geld
Die Kosten des Status quo werden nicht nur an der Anzahl der Jahre des Wartens gemessen. Ein im Jahr 2035 erholter Dollar hat nicht den gleichen Wert wie ein heute verfügbarer Dollar. Der Antragsteller verliert die Rendite, die er hätte erzielen können, die Investitionen, die er hätte tätigen können, und die Verwendung seines Kapitals. Selbst eine volle nominale Rückerstattung nach sehr langer Zeit kann daher einen erheblichen wirtschaftlichen Verlust darstellen.
Aber die Kosten sind auch kollektiv. Jedes Jahr bleibt der Kredit marginal bedeutet Unternehmen, die nicht investieren, Hotels, die nicht wachsen, Maschinen, die nicht gekauft werden, Wohnungen, die nicht finanziert werden und Projekte, die nicht entstehen. Diese Investitionen hätten zu künftigen Einnahmen geführt, die wiederum zu Rückzahlungen von Darlehen, Gewinnen, Ersparnissen und Steuereinnahmen geführt hätten.
Hier werden die Opportunitätskosten der Bankenblockade potenziell enorm. Einige Wachstumspunkte, die jedes Jahr verloren gehen, addieren sich nicht einfach: Sie sind zusammengesetzt. Durch die Verzögerung der Umstrukturierung, um heute bestimmte Verluste zu vermeiden, kann das Land morgen eine Menge Reichtum zerstören, die größer ist, als es zu erhalten sucht.
Rettung einer Bank kann daher den Einleger mehr kosten
Stellen wir uns zwei Trajektorien vor. In der ersten werden die insolventen Banken künstlich am Leben gehalten, die ehemaligen Aktionäre werden gehalten und dem Einleger wird eine hohe nominale Erholung versprochen, die sich jedoch über 15 oder 20 Jahre in einer Wirtschaft verteilt, in der die Kredite nach wie vor niedrig sind. In der zweiten werden Verluste schnell erkannt, Aktionäre werden gelöscht, wenn ihr Kapital zerstört wird, nicht lebensfähige Institutionen werden liquidiert oder fusioniert und überlebende Banken werden rekapitalisiert, um die Kreditvergabe wieder aufzunehmen.
Die zweite Flugbahn mag am Anfang brutaler erscheinen. Sie kann jedoch für den Antragsteller günstiger sein. 70% relativ schnell zu erhalten, kann einen Barwert haben, der größer ist als ein Versprechen von 80% in 20 Jahren. Vor allem, wenn eine schnelle Umstrukturierung Kredite wiederherstellt und das Wachstum beschleunigt, steigt der Wert der erstattungsfähigen Vermögenswerte und neue Ströme entstehen. Der relevante Vergleich liegt also nicht nur bei 70 gegen 80. Es ist heute 70 mehr eine Wirtschaft, die neu beginnt, verglichen mit 80 hypothetischen in einer immobilisierten Wirtschaft.
| Beispielhaftes Szenario | Nominalversprechen | Frist | Wirtschaftliche Lesung |
| Schnelle Umstrukturierung | 70 % | Kürzer | Höherer Barwert möglich + Kreditrückgabe |
| Verlängerung des Status quo | 80 % | 20 jahre | Potenziell niedrigerer Barwert + verlorene Wachstumskosten |
Neues Kapital muss morgen finanzieren, nicht nur gestern reparieren
Der Libanon wird neues Kapital brauchen, um sein Bankensystem wieder aufzubauen. Aber jeder neue Dollar, der auf unbestimmte Zeit von alten Verlusten absorbiert wird, ist ein Dollar, der kein neues Geschäft, eine Fabrik, ein Hotel, eine Infrastruktur oder ein Technologieunternehmen finanziert. Die Umstrukturierung muss daher eine Grenze zwischen Vergangenheit und Zukunft schaffen.
Ein Teil der aus der Krise geerbten Vermögenswerte kann in Fahrzeugen isoliert werden, die für ihre Erholung im Laufe der Zeit verantwortlich sind. Nachhaltige Banken müssen auf Bilanzen zurückgreifen, die sauber genug sind, um neue Projekte zu finanzieren. Das Land kann nicht auf die Rückzahlung des letzten Dollars von 2019 warten, bevor es wieder mit der Finanzierung von 2027, 2028 oder 2030 beginnt. Wir müssen gleichzeitig den Bestand an alten Verlusten verwalten und neue Wohlstandsströme schaffen.
Die wahre Kette des Problems: Einleger, Bank, BDL, Staat
Schließlich ist das libanesische Problem komplexer als das gewöhnliche Bankversagen, weil es eine Kette von Forderungen gibt. Der Einleger hat einen Anspruch auf seine Bank. Die Bank hat massive Schulden bei der BDL. Die BDL besitzt ihre eigenen Vermögenswerte, hat aber auch die Folgen der vergangenen Geldpolitik, während sich ein Teil des Problems auf staatliche Finanzierung und Staatsschulden bezieht. Der Verlust kann daher nicht richtig analysiert werden, wenn man nur die Bilanz der Geschäftsbanken betrachtet.
Dies erklärt, warum eine ernsthafte Lösung vier Bilanzen umfassen muss: die des Einlegers, die der Bank, die der BDL und die des Staates. Die künstliche Übertragung von Verlusten von einem zum anderen lässt ihn nicht verschwinden. Den Staat wahllos zahlen zu lassen, kann einen Bankverlust in eine öffentliche Schuld und damit in zukünftige Steuern verwandeln. Die Zahlung des Einlegers vor dem Aktionär kehrt die Risikohierarchie um. Nichts anzuerkennen hält Schulden einfach zu Werten, die nicht unbedingt ihrem wirtschaftlichen Wert entsprechen.
Die Herausforderung besteht daher darin, die Verluste konsequent zu verteilen und gleichzeitig die zukünftigen Produktionskapazitäten des Landes zu erhalten. Eine Lösung, die heute mehr zurückzahlt, aber die öffentlichen Finanzen zerstört und Wachstum verhindert, kann letztendlich das reduzieren, was sich die Einleger morgen erholen werden. Umgekehrt zerstört eine Lösung, die den Staat und die Banken so sehr schützt, dass sie den Einlegern einen übermäßigen und sofortigen Verlust auferlegt, Vertrauen und Ersparnisse. Die Schlichtung muss intertemporal sein: Maximieren Sie die Gesamtwiederherstellung und verschieben Sie nicht einfach den Verlust in die nächste Bilanz.
Was gerettet werden muss, ist die Fähigkeit des Libanon, Wohlstand zu schaffen
Libanon hat immer noch eine beträchtliche Diaspora, Fähigkeiten, Dienstleistungen, Tourismus, Unternehmer, Universitäten und die Fähigkeit, Kapital anzuziehen, wenn ein glaubwürdiger Rahmen wiederhergestellt wird. Diese Elemente sind keine Slogans. Sie stellen die produktive Basis dar, aus der neue Ströme von Währungen, Gewinnen und Ersparnissen generiert werden können.
Deshalb muss die Restrukturierung von Banken sowohl als Wachstums- als auch als Verlustabwicklungspolitik gesehen werden. Sie muss Kredite freisetzen, das Vertrauen in Zahlungen wiederherstellen, Kapitalrenditen ermöglichen und den Unternehmen ausreichende Sichtbarkeit für Investitionen verschaffen. Eine solide Bank in einer Wirtschaft, die nicht wächst, wird begrenzt bleiben. Eine Wirtschaft, die ohne ein funktionierendes Finanzsystem wächst, wird auch fragmentiert bleiben. Beide müssen gemeinsam wieder aufgebaut werden.
Die Wahl ist also nicht zwischen der Rettung von Banken oder dem Verlust von Einlagen. In einigen Fällen kann die Wahl genau das Gegenteil sein: Der Erhalt insolventer Banken um jeden Preis kann die Immobilisierung von Einlagen verlängern, die Rückzahlung von Krediten verhindern und das Wachstum reduzieren, das es ihnen ermöglichen würde, zurückgezahlt zu werden. Das Verschwinden einiger Banken, der Verlust ihrer Aktionäre und die Ankunft von neuem Kapital zu akzeptieren, kann stattdessen den Wiederaufbau beschleunigen und den Wert erhöhen, den die Einleger zurückgewinnen.
Nach sieben Jahren der Krise muss auch die Zeit in die Konten eingehen. Vergangene Verluste müssen erkannt werden. Die Aktionäre müssen diejenigen aufnehmen, die ihrem Rang entsprechen. Nachhaltige Banken müssen rekapitalisiert werden und andere müssen verschwinden können. Aber das ultimative Ziel kann nicht sein, die Bankenlandschaft 2018 zu rekonstruieren. Es muss darum gehen, eine Wirtschaft wiederaufzubauen, die in der Lage ist, genügend Wohlstand zu produzieren, damit die Einlagen kein Versprechen mehr in einer Bilanz sind und allmählich verfügbares Geld werden.
Letztendlich werden Einlagen nicht schneller zurückgezahlt, indem insolvente Banken künstlich zurückgehalten werden. Sie werden dadurch erreicht, dass die noch vorhandenen Vermögenswerte zurückgewonnen werden, indem die Verluste zuerst denjenigen zugerechnet werden, die das Risiko des Kapitals akzeptiert haben, und dann Kredit, Investitionen und Wachstum wieder auf Kurs gebracht werden. Wenn wir einige Banken opfern müssen, um dies zu erreichen, ist die eigentliche Frage nicht mehr, wie wir sie retten können. Es geht darum, wie viel es den Einlegern und dem Libanon kostet, sie am Leben zu erhalten.
Lesezeichen, Quellen und Vorsichtsmaßnahmen
Die in dieser Datei verwendeten Bankdaten für Juli 2026 stammen aus den statistischen Reihen der Libanesischen Bank: Einlagen von Gebietsansässigen in Fremdwährung, Einlagen von Gebietsfremden in Fremdwährung, Einlagen von Banken bei BDL und konsolidierte Kapitalkonten. Umrechnungen in Dollar verwenden den Buchkurs von LL89.500 / $, der in der Geldstatistik übernommen wurde. Dieser Kurs wird hier verwendet, um Größenordnungen vergleichbar zu machen; er konvertiert keine Buchhaltungsposten in sofort verfügbare Dollar.
Der Grundsatz der Schuldenhierarchie leitet sich aus den IWF-Erklärungen vom Februar und September 2026 ab, die verlangen, dass keine Einleger Verluste vor Aktionären und nachrangigen Gläubigern absorbieren und dass aus der Umstrukturierung ein tragfähiges Bankensystem entsteht. Die Größenordnung von rund 70 Milliarden US-Dollar an auszuschüttenden Verlusten ist diejenige, die Ende September 2026 in den Diskussionen zum Financial Gap Act gemeldet wurde. Die in den Tabellen und Grafiken dargestellten Rabatt-, Wachstums- und Erholungsszenarien sind pädagogische Simulationen, keine Prognosen.

Kommentare