Der Wandel des Inflationsregimes seit 2019
Um zu verstehen, warum das Leben im Libanon 2026 teuer bleibt, müssen wir zuerst vermeiden, die letzten sieben Jahre als eine einzige Inflationsperiode zu behandeln. Das Land hat mehrere aufeinanderfolgende Regime durchlaufen. Der erste war der monetäre und finanzielle Zusammenbruch. Die zweite war die Abschaffung der Subventionen und die Korrektur der verwalteten Tarife. Die dritte ist Dollarisierung und Wechselkursstabilisierung. Der Krieg von 2026 fügte dann einen neuen Versorgungsschock zu einer Wirtschaft hinzu, die ihre Banken, Elektrizität und Infrastruktur noch nicht repariert hatte.
Im Jahr 2019 war die Wirtschaft noch offiziell in Betrieb rund 1.507,5 £ pro Dollar. Diese Rate konnte nur durch Kapitalzuflüsse, die Reserven der Bank des Libanon und ein Bankensystem aufrechterhalten werden, das einen Großteil seiner Ressourcen an die Zentralbank und den Staat recycelte. Als die Kapitalzuflüsse versiegten, wurde die Zahlungsbilanzkrise zu einer Bankenkrise und dann zu einer Währungskrise. Informelle Beschränkungen für Einlagen zerstörten das Vertrauen und die Nachfrage nach Dollar explodierte.
Im Jahr 2020 erreichte die jährliche Inflation etwa 84,9%. Im Jahr 2021 lag sie über 154 Prozent. Im Jahr 2022 erreichte es etwa 171 Prozent und 221% im Jahr 2023. Während dieser Phase ist der Wechselkurs der Hauptübertragungskanal. Eine Wirtschaft, die ihren Brennstoff, einen Großteil ihrer Lebensmittel, ihre Medikamente, ihre Ausrüstung und viele Inputs importiert, sieht jede Abwertung schnell zu Preisen passieren.
Aber der Anstieg geht nicht nur vom Wechselkurs aus. Das Subventionssystem wird allmählich abgebaut. Kraftstoffe, bestimmte Medikamente und andere Produkte können nicht mehr nachhaltig aus Devisenreserven finanziert werden. Das Verschwinden dieser Mechanismen überträgt dem Verbraucher Kosten, die zuvor von der Bank of Lebanon oder dem öffentlichen Sektor getragen wurden. Dies kann als Übergangsinflation bezeichnet werden: Der gezahlte Preis steigt stark an, selbst wenn die Weltkosten des Produkts nicht in den gleichen Proportionen gestiegen sind.
Die gleiche Logik gilt für öffentliche Tarife. Wenn Strom, Telekommunikation oder bestimmte administrative Rechte in Pfund festgelegt bleiben, während die Währung zusammenbricht, verschwindet ihr realer Wert. Ihre anschließende Verbesserung führt zu einem sehr starken statistischen Anstieg. Dieser Anstieg ist schmerzhaft für den Haushalt, entspricht aber auch der Erholung eines Preises, der seine Kosten nicht mehr decken konnte.
Ab 2023 stabilisiert sich der Wechselkurs allmählich um 89.500 LL pro Dollar. Die Dollarisierung beschleunigt sich. Immer mehr private Preise, Mieten, Dienstleistungen und Vergütungen werden direkt oder indirekt in Dollar ausgedrückt. Diese Transformation reduziert den klassischen Mechanismus der Preisspirale erheblich: Ein Unternehmen, das bereits in Dollars argumentiert, muss seine Preise nicht mehr täglich ändern, um eine neue Abwertung des Pfunds zu antizipieren.
Deshalb ist 2026 ein besonders interessanter Test. Wenn der Wechselkurs stabil ist und die Preise weitgehend dollarisiert sind, kann die Inflation von 15 bis 20 Prozent nicht mehr in erster Linie durch Währung erklärt werden. Wir müssen uns mit Öl, Fracht, Versicherungen, Krieg, Inlandskosten in Dollar, Steuern, privater Energie und insbesondere der Finanzstruktur der Wirtschaft befassen.
Die Zahl vom Juli 2026 fasst diese Transformation zusammen: Die Inflation bleibt trotz Wechselkursstabilität über ein Jahr bei 15,69 Prozent. Vor der regionalen Eskalation sah die Weltbank eine einstellige Rückkehr zur Inflation vor. Nach dem Schock im März projizierte er im Jahresdurchschnitt 17,5%. Die Währung ist nicht mehr der einzige Motor; die tatsächlichen Kosten für den Betrieb der Wirtschaft werden zentral.
Eine nützliche Zeitleiste, um Ursachen zu trennen
| Zeitraum | Dominanter Mechanismus | Auswirkungen auf die Preise |
| 2019-2020 | Bankenkrise und Beginn der Abschreibungen | Schnelle Wechselkursübertragung auf Importe |
| 2021-2022 | Abschreibungen + Auslaufen der Subventionen | Währungs- und Übergangsinflation |
| 2023 | Inflationsspitze und schrittweise Stabilisierung des Wechselkurses | Progressives Ende der Cambial-Spirale |
| 2024-2025 | Dollarisierung und Korrektur der Inlandspreise | Inflation in Dollar und Dienstleistungen |
| 2026 | Kriegs-, Öl-, Fracht-, Versicherungs- und Strukturkosten | Neuer Angebotsschock trotz stabilem Wechselkurs |
Was zu messen ist: Nominalpreis, Wirtschaftspreis und Kaufkraft
Ein Preis kann auf drei verschiedene Arten verglichen werden und jeder beantwortet eine andere Frage. Der Nominalpreis in Büchern zeigt das Ausmaß der Währungskrise. Es ist wichtig zu verstehen, was mit einem Mitarbeiter passiert ist, dessen Einkommen in Pfund festgelegt wurde. Aber er täuscht, wenn man wissen will, ob das Gute selbst wirtschaftlich hundertmal teurer geworden ist.
Der Preis in Dollar hilft, einen Großteil des monetären Schocks zu neutralisieren. Es ist besonders nützlich für importierte Brennstoffe, Energie und Waren. Aber Subventionen müssen noch berücksichtigt werden. Ein 2019 in Dollar zum offiziellen Kurs umgerechneter Preis ist nicht unbedingt ein Marktpreis, der mit dem nicht subventionierten Preis von 2026 vergleichbar ist.
Der dritte Indikator sind die tatsächlichen Kosten für den Haushalt. Es fragt nicht nur, wie viel das Produkt kostet, sondern auch, welchen Teil des verfügbaren Einkommens es absorbiert. Es ist diese Maßnahme, die es ermöglicht, ernsthaft über Kaufkraft zu sprechen. Ein Abonnement, volles Benzin oder eine Stromrechnung von $ 100 hat nicht die gleiche Bedeutung für einen Haushalt mit $ 500 monatlich und einem Haushalt mit $ 5.000.
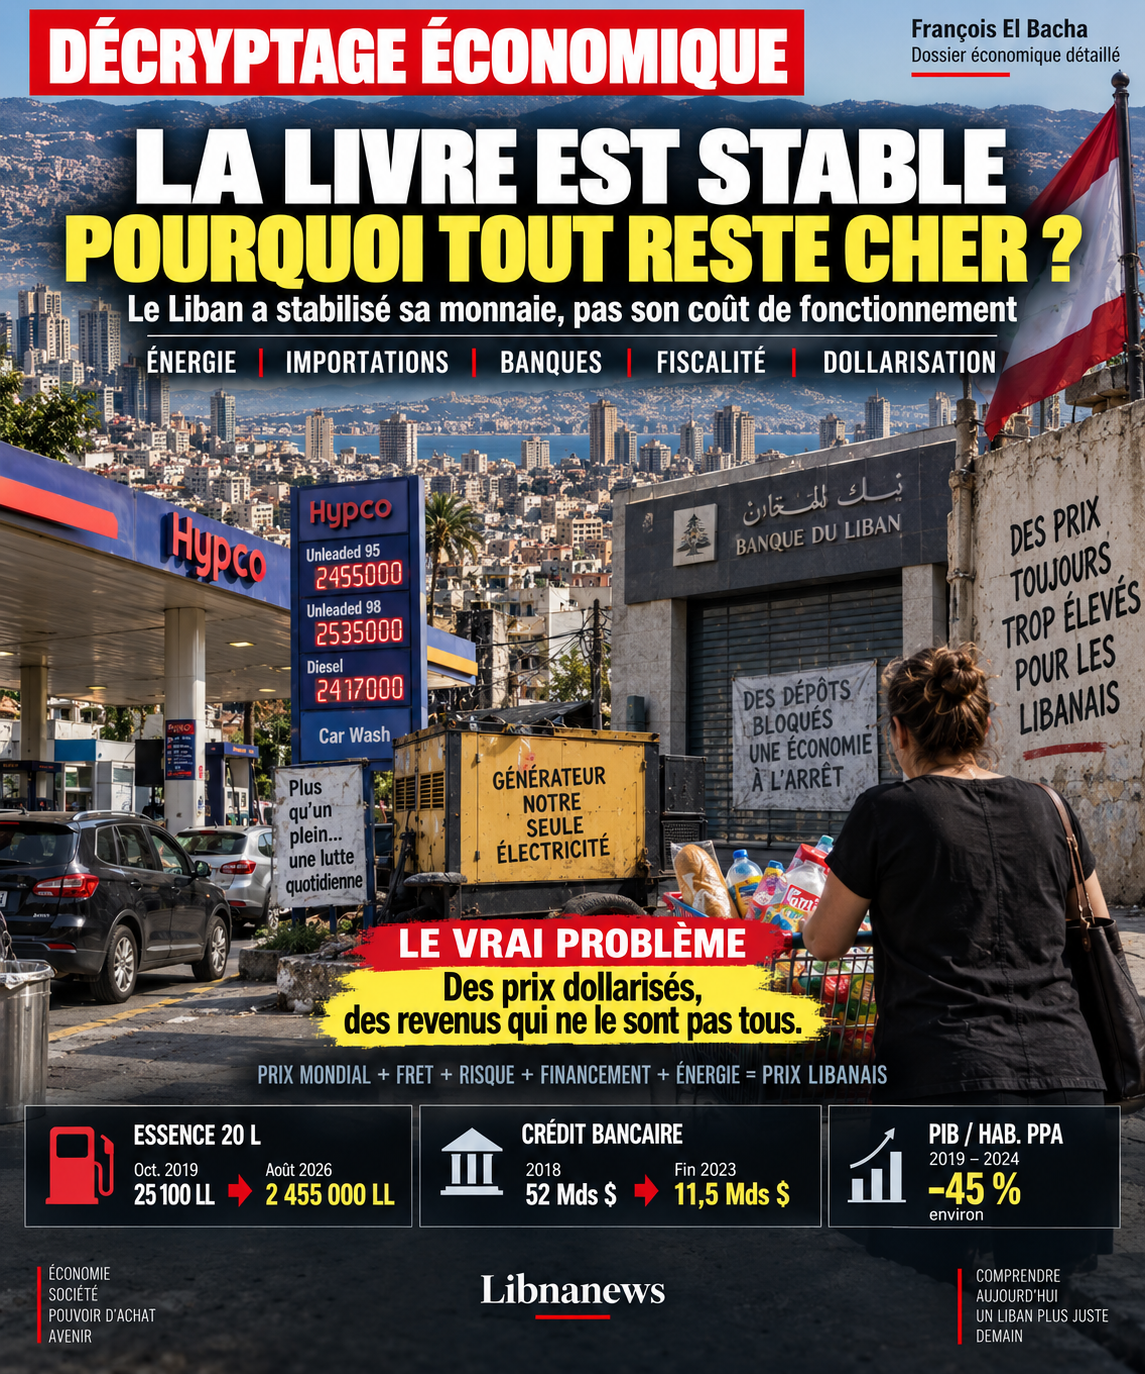
Die Kaufkraftparität erweitert diese Logik auf den internationalen Vergleich. Libanons Pro-Kopf-BIP in PPP stieg von etwa 21.710 US-Dollar im Jahr 2019 auf 11.918 US-Dollar im Jahr 2024, ein Rückgang von fast 45%. Selbst wenn die Preisunterschiede zwischen den Ländern korrigiert werden, bleibt der reale wirtschaftliche Rückgang massiv.
Diese Kontraktion ist wichtig, um das teure Leben zu verstehen. Der Libanon hat nach und nach viele Preise näher an internationale Referenzen in Dollar gebracht, während sich das reale Pro-Kopf-Einkommen nicht auf das Niveau vor der Krise erholt hat. Mit anderen Worten, die Preisstandardisierung war viel schneller als die Standardisierung der Einnahmen.
Dieser Durchschnitt maskiert auch große Unterschiede. Ein Privatangestellter, der in Dollar bezahlt wird, ein Haushalt, der Diaspora-Transfers erhält, ein Beamter, der hauptsächlich in Pfund bezahlt wird, und ein Rentner erleben nicht die gleiche reale Inflation. Dollarisierung schützt diejenigen, deren Einkommen selbst dollarisiert ist; Es setzt diejenigen aus, deren Einkommen an die lokale Währung oder die öffentlichen Finanzen gebunden bleibt.
Daher sollten die Lebenshaltungskosten niemals in der Entwicklung des ICC zusammengefasst werden. Der Index misst einen durchschnittlichen Korb. Es misst nicht die Verteilung der Einnahmen oder den Anteil der inkompressiblen Ausgaben in jedem Haushalt. Für einen schutzbedürftigen Haushalt machen Energie, Nahrung, Verkehr und Telekommunikation einen viel höheren Anteil am Einkommen aus. Ein Anstieg dieser Posten kann daher zu einem viel größeren Verlust an Wohlbefinden führen, als die durchschnittliche Inflation vermuten lässt.
Die Stabilisierung des Wechselkurses hat die Art der Krise grundlegend verändert, ohne ihre Folgen zu beseitigen. Solange das Pfund schnell abwertete, war die Diagnose relativ einfach: Eine importierende Wirtschaft sah, dass der Preis in lokaler Währung von fast allen ihren Inputs mit der Abwertungsrate stieg, mit Antizipationseffekten, die die Bewegung weiter beschleunigten. Da sich der Kurs um 89.500 LL für einen Dollar stabilisierte, reicht diese Erklärung nicht mehr aus. Die Tatsache, dass die Inflation zweistellig bleibt, bedeutet, dass sich der Preisanstieg auf andere Kanäle verlagert hat.
Diese Unterscheidung ist unerlässlich, um zu vermeiden, dass das Preisniveau mit dem Tempo der Preiserhöhungen verwechselt wird. Das allgemeine Preisniveau von 2026 zeigt immer noch den monetären Zusammenbruch und die Abschaffung von Subventionen. Aber die Inflation von 2026 misst, was nach diesem Übergang weiter zunimmt. Es ist daher viel informativer über die aktuellen Kosten der libanesischen Wirtschaft als die spektakulären Multiplikatoren, die seit 2019 in Pfund berechnet wurden.
Der Libanon hat jetzt eine Wirtschaft, in der ein Großteil des Preises in Dollar ausgedrückt oder gedacht wird, der Dollar jedoch nicht in einem institutionellen Umfeld zirkuliert, das mit dem einer offiziell dollarisierten und finanziell funktionierenden Wirtschaft vergleichbar ist. Das Land importierte die Rechnungseinheit, ohne automatisch die Institutionen zu importieren, die diese Rechnungseinheit stabil und effizient machen: Kredit, Infrastruktur, Wettbewerb, Vorhersehbarkeit der Regulierung und öffentliche Kapazitäten zur Erbringung wesentlicher Dienstleistungen.
Die Dollarisierung verhindert grundsätzlich, dass unkontrollierte inländische Geldschöpfung die Fremdwährungspreise kontinuierlich abwertet. Sie kann jedoch nicht verhindern, dass die realen Kosten für Energie, Fracht, Versicherung, Finanzierung, Miete oder Dienstleistungen steigen. Sie kann auch kein Stromnetz reparieren, Banken rekapitalisieren oder das Kriegsrisiko verringern. Die Währungsstabilität ist eine Voraussetzung für eine Normalisierung und keine vollständige Wirtschaftspolitik.
Die anhaltende Inflationsrate von 15,69 % über ein Jahr im Juli 2026 muss daher als Ergebnis einer Wirtschaft gesehen werden, deren Währung sich schneller stabilisiert hat als Strukturen. Vor der Eskalation im März glaubte die Weltbank, dass eine Beinahe-Collarisierung von Preisen und Wechselkursstabilität die Inflation auf einen Wert reduzieren könnte. Die Tatsache, dass diese Flugbahn durch den Krieg unterbrochen wurde, zeigt, wie empfindlich die Wirtschaft auf externe Schocks reagiert. Aber die Gewalt der Übertragung zeigt auch die Schwäche seiner inneren Stoßdämpfer.
Der Krieg von 2026: vom Ölschock bis zur Zerstörung der Produktionskapazitäten
Krieg wirkt zuerst durch den Preis der Importe. Der Schock vom März 2026 zeigt sich in der Statistik: Der allgemeine Preisindex steigt innerhalb eines Monats um 4,91% und der Kraftstoffindex um 36,48%. Die Inflation stieg im Jahresvergleich von 12,27 Prozent im Februar auf 17,26 Prozent im März und 20,02 Prozent im April. Die Weltbank, die im Januar noch ein Wachstum von 4 Prozent für 2026 auf stabiler Basis plante, prognostizierte nach der Eskalation einen Rückgang von 6,4 Prozent und eine durchschnittliche Inflationsrate von 17,5 Prozent.
Der erste Kanal ist Öl. In vielen Volkswirtschaften wird ein Anstieg des Öls an den Transport und bestimmte Industriekosten weitergegeben. Im Libanon hat es einen zusätzlichen Effekt, weil Diesel einen erheblichen Teil der privaten Stromerzeugung liefert. Der gleiche Schock betrifft den Autofahrer, den LKW, der die Waren transportiert, den Gebäudegenerator, den Supermarkt, das Hotel und die Fabrik. Der Energieschock hat mehrere Leben, bevor er den Verbraucher erreicht.
Der zweite Kanal ist maritimer. Eine Konfliktzone erhöht Versicherungsprämien, Sicherheitsanforderungen und manchmal Umwege. Längere Fristen erfordern, dass Importeure mehr Lagerbestände halten. Eine Aktie ist nicht frei: Sie immobilisiert Kapital, benötigt Platz, Versicherungen und setzt das Unternehmen dem Risiko einer sinkenden Nachfrage oder einer Verschlechterung des Produkts aus. In einer Wirtschaft mit knappen Krediten wird dieser Anstieg der Lagerbestände hauptsächlich aus eigenen Mitteln des Unternehmens finanziert.
Der dritte Kanal ist die Nachfrage. Die Weltbank schätzt, dass der Konflikt das Wachstum um 10,4 Punkte im Vergleich zu einem kriegsfreien Szenario reduziert. Tourismus, Konsum und Investitionen gehen zurück. Ein Unternehmen kann daher weniger verkaufen und gleichzeitig mehr für seine Energie, seinen Transport und seine Finanzierung bezahlen. Fixkosten müssen dann einem geringeren Volumen zugeordnet werden, was die Stückkosten erhöhen kann. Dies ist ein Grund, warum eine Rezession nicht automatisch zu einem allgemeinen Preisverfall führt.
Der vierte Kanal ist die physische Zerstörung. Eine beschädigte Straße, zerstörte Wohnungen, geschlossene Werkstatt oder betroffene elektrische Infrastruktur reduzieren die Produktionskapazität. Der Wiederaufbau mobilisiert Ressourcen, die anderswo hätten investiert werden können. Bevölkerungsbewegungen verändern lokale Bedürfnisse, stören die Beschäftigung und verursachen zusätzliche Kosten für Unterkunft, Transport und Dienstleistungen.
Der fünfte Kanal ist menschlich. Störungen in Bildung und Gesundheit, längere Reisen und das Ausscheiden von Fachkräften können die zukünftige Produktivität beeinträchtigen. So erzeugt der Krieg nicht nur einen vorübergehenden Höhepunkt der Inflation. Es kann ein Erbe höherer Kosten und geringerer Produktionskapazität hinterlassen. In einer bereits seit 2019 geschwächten Wirtschaft ist dieser Mechanismus besonders gefährlich.
Banken: Die Einlagenkrise ist auch eine Lebenshaltungskostenkrise
Das Versagen des Bankensystems muss in den Mittelpunkt der Analyse gestellt werden. Nach Angaben der Weltbank überschreiten die finanziellen Verluste des Systems 75 Milliarden Dollar. Ende 2023 waren 73 Prozent des Bankvermögens dem allgemeinen Staat ausgesetzt, 88 Prozent davon bei der Libanesischen Zentralbank. Das Kreditportfolio, das 2018 rund 52 Milliarden US-Dollar betrug, war Ende 2023 auf 11,5 Milliarden US-Dollar gefallen, und 78% dieses Portfolios entwickelten sich nicht gut. Diese Zahlen beschreiben nicht nur eine Solvenzkrise, sondern das Verschwinden einer wirtschaftlichen Funktion.
Eine Bank wird nicht nur verwendet, um Einlagen zu halten. Es verwandelt Einsparungen in Kredite, verteilt das Risiko im Laufe der Zeit und ermöglicht es einem Unternehmen, nicht jede Transaktion vollständig aus seiner eigenen Liquidität zu finanzieren. Wenn diese Funktion verschwindet, steigen die Kapitalkosten, auch wenn keine offiziellen Zinssätze angezeigt werden.
Betrachten Sie einen Importeur. Vor der Krise konnte er ein Akkreditiv eröffnen. Die Bank verpflichtete sich unter bestimmten dokumentarischen Bedingungen, den Lieferanten zu bezahlen. Der ausländische Lieferant musste daher nicht das volle Risiko des libanesischen Unternehmens tragen. Der Einführer könnte auch eine Finanzhandelslinie oder eine Cashflow-Fazilität erhalten. Heute sind diese Instrumente viel schwieriger zu bekommen und erfordern möglicherweise eine sehr große Bargelddeckung.
Die Folge ist eine stärkere Vorfinanzierung. Ein Unternehmen, das $ 5 Millionen für drei Monate immobilisieren muss, hat Opportunitätskosten von etwa $ 100.000, wenn sein Kapital mit 8% pro Jahr und etwa $ 150.000 mit 12% bewertet wird. Diese Kosten bestehen auch dann, wenn keine Bank formell Zinsen verlangt. Anlagekapital kann keine anderen Aktien, Investitionen, Rekrutierungen oder Expansionen finanzieren.
Der Mangel an Kredit erhöht auch den Bedarf an Marge. In einer normalen Bankenwirtschaft kann ein Unternehmen eine geringere Marge akzeptieren und durch eine schnelle Rotation von kreditfinanzierten Aktien ausgeglichen werden. Wenn es jede Sendung selbst finanzieren muss, wird es natürlich eine höhere Rendite für jeden eingesperrten Dollar anstreben. Die Kapitalkosten werden dann zu einer unsichtbaren Komponente des Preises.
Das gescheiterte System bestraft die KMU weiter. Eine große Gruppe kann ausländische Liquidität, internationale Bankbeziehungen oder Aktionäre haben, die in der Lage sind, Kapital bereitzustellen. Ein kleines Unternehmen ist stärker von lokalen Krediten abhängig. Die Kontraktion von Krediten begünstigt daher bereits Barmittel, verringert den Wettbewerb und erhöht die Eintrittsbarrieren. Auf lange Sicht kann weniger Wettbewerb höhere Margen bedeuten.
Schließlich erhöht die Bankenkrise das Gegenseitigkeitsrisiko. Ein ausländischer Lieferant mit libanesischen Bankbeschränkungen kann eine Vorauszahlung anstelle einer 30-, 60- oder 90-tägigen Zahlung verlangen. Diese Änderung verkürzt den Lieferantenkredit und erhöht den Bedarf an Cashflow weiter. Die Bankenkrise verwandelt sich damit in eine Working Capital Krise.
Deshalb ist das Sprechen über eine „unsichtbare Steuer der Bankenkrise nicht nur ein Bild. Diese Steuer wird nicht vom Staat erhoben, aber sie entspricht systemischen Zusatzkosten: Bareinzahlung, höhere Garantien, längere Fristen, Risiko einer Gegenleistung, verringerter Wettbewerb und aufgeschobene Investitionen. Dies spiegelt sich im Endpreis vieler importierter Waren und in den Kosten der lokal produzierten Dienstleistungen wider.
Cash Economy: eine Überlebenslösung, die selbst Kosten verursacht
Die Dollarisierung in bar ermöglichte es der Wirtschaft, trotz der Banken weiter zu operieren. Es hat verhindert, dass ein Teil des Handels durch Kontobeschränkungen gelähmt wird. Aber es ist keine kostenlose Alternative zu einem normalen Finanzsystem.
Bargeld muss transportiert, gezählt, gesichert und gelagert werden. Ein Unternehmen, das große Summen in Banknoten einlöst, muss die physische Sicherheit seiner Einnahmen und Zahlungen organisieren. Es besteht die Gefahr von Diebstahl und Verlust. Große Zahlungen werden logistisch belastender. Interne Kontrollen sind schwieriger und die Compliance-Kosten steigen für Unternehmen, die internationale Beziehungen pflegen wollen.
Die Cash Economy reduziert auch die Fähigkeit, Investitionen zu finanzieren. Ein funktionierendes Bankensystem wandelt Tausende von Einlagen in Kredite an Unternehmen und Haushalte um. Wenn Einsparungen in Form von Banknoten, in Safes oder außerhalb des Bankensystems verbleiben, finanziert dies nicht automatisch eine Fabrik, ein Hotel, eine Unterkunft oder ein KMU. Das Land kann daher über erhebliche physische Liquidität verfügen, während es unter einer Kreditknappheit leidet.
Diese Situation erklärt zum Teil das libanesische Paradox: Viele Transaktionen werden in Dollar getätigt, aber die finanzielle Tiefe ist extrem gering. Eine Wirtschaft kann dollarisiert werden, ohne finanziell standardisiert zu sein. Die Dollarnote löst das Problem der Rechnungseinheit; sie ersetzt nicht die Bilanz einer solventen Bank oder die Kreditrisikoanalyse.
Bargeld verringert auch die Transparenz der Steuerbemessungsgrundlage. Je mehr Transaktionen formalen Kanälen entgehen, desto schwieriger ist es, Einkommen und Gewinne zu messen. Der Staat ist dann versucht, sich den am einfachsten zu erhebenden Steuern zuzuwenden: Mehrwertsteuer, Zölle, Verbrauchsteuern und Zölle. Dies kann den regressiven Charakter des Steuersystems verstärken, da der Konsum leichter zu besteuern ist als schlecht dokumentiertes Einkommen oder Vermögen.
Schließlich fragmentiert die Cash Economy die Haushalte. Diejenigen, die ausländische Überweisungen, Dollarlöhne oder tourismusbezogene Einnahmen erhalten, haben einen relativen Schutz. Diejenigen, deren Einkommen in Büchern verbleiben oder von öffentlichen Leistungen abhängen, sind stärker von steigenden Dollarpreisen betroffen. Die Dollarisierung kann daher die Rechnungseinheit stabilisieren und gleichzeitig die Kaufkraftlücke vergrößern.
Strom: eine private Kostenverteilung in der gesamten Wirtschaft
Der Stromsektor ist das beste Beispiel für strukturelle Kosten, die weit über die Haushaltsrechnung hinausgehen. Vor der Krise verkaufte EDL hoch subventionierten Strom. Eine Zollreform war notwendig, um Verluste zu reduzieren und den Preis näher an die wirtschaftlichen Kosten zu bringen. Aber der Verbraucher erhielt keine kontinuierliche Versorgung im Gegenzug.
Es zahlt daher für mehrere Systeme. Er zahlt EDL. Er zahlt einen privaten Generator für die fehlenden Stunden. Er hat möglicherweise in Solarmodule, Batterien und einen Wechselrichter investiert. Jedes dieser Systeme hat seine eigenen Investitions-, Wartungs- und Ersatzkosten. Der tatsächliche Energieaufwand ist die Summe dieser Posten, nicht die einzige EDL-Rechnung.
Für ein Unternehmen ist der Mechanismus noch wichtiger. Der Supermarkt muss seine Kühlkette aufrechterhalten, die Hotelklimatisierung seine Zimmer, das Krankenhaus, das seine Geräte füttert, das Restaurant, das seine Lebensmittel hält, die Fabrik, die seine Maschinen betreibt. Private Energie wird daher in den Preis von fast allen Waren und Dienstleistungen einbezogen.
Dies schafft eine doppelte Zahlung für den Verbraucher. Er zahlt direkt seinen eigenen Generator und indirekt den Generator des Händlers im Preis seiner Einkäufe. Wenn Gasöl zunimmt, erscheint dieser Anstieg in mehreren Linien seines Budgets, ohne immer als Energieaufwand identifizierbar zu sein.
Die Stromkosten verringern auch die Wettbewerbsfähigkeit. Ein libanesisches Unternehmen, das mit teurer privater Energie produziert, steht ausländischen Konkurrenten gegenüber, die von zuverlässigeren und manchmal weniger teuren Netzwerken angetrieben werden. Die reale Abwertung der Währung führte daher nicht zu dem erwarteten Exportboom: Zuwächse bei der Devisenwettbewerbsfähigkeit wurden durch strukturelle Zwänge ausgeglichen.
Krieg stärkt diesen Mechanismus. Ein Ölschock erhöht den Dieselpreis, während Schäden an der Infrastruktur die öffentliche Versorgung weiter reduzieren können. Energie wird dann sowohl zu einer direkten Inflationsquelle als auch zu einem Multiplikator anderer Kosten.
Besteuerung: Wiederherstellung der Einnahmen, ohne mehr für diejenigen zu zahlen, die bereits am meisten verloren haben
Der Libanon braucht Staatseinnahmen. Ohne Einnahmen kann sie nicht Strom, Wasser, Straßen, Sicherheit, Bildung, Gesundheit oder Sozialschutz finanzieren. Der Wiederaufbau eines funktionierenden Staates erfordert daher eine nachhaltige Erhöhung der öffentlichen Mittel nach dem tatsächlichen Zusammenbruch der Einnahmen während der Krise.
Das Problem ist die Zusammensetzung dieses Steuersystems. In einer stark importierenden Wirtschaft sind Zölle, Mehrwertsteuer, Verbrauchsteuern und Verbrauchersteuern leicht zu erheben, da sie sich auf Eintrittspunkte und sichtbare Transaktionen konzentrieren. Aber sie können sozial regressiv sein.
Eine Steuer von 11% stellt den gleichen Satz für einen reichen und einen armen Haushalt dar, aber nicht das gleiche Opfer. Ein einkommensschwacher Haushalt gibt fast alles aus, was er verdient, für Nahrung, Energie, Transport, Wohnen, Telekommunikation und Gesundheit. Ein wohlhabender Haushalt kann einen erheblichen Teil seines Einkommens sparen. Eine Verbrauchssteuer wird daher proportional stärker auf die Lebenshaltungsfähigkeit ersterer erhoben.
Der Effekt ist in einem Importland noch stärker. Die Besteuerung eines importierten Produkts kann den Verbraucher direkt besteuern, aber auch einen Input, der von einem lokalen Unternehmen verwendet wird. Ein abgetrenntes Teil, Ausrüstung, Brennstoff oder Zwischenprodukt, das bei der Einfuhr besteuert wird, erhöht die Kosten der inländischen Produktion. Die Grenze zwischen Importsteuer und Besteuerung der lokalen Produktion verschwimmt.
Es gibt auch Kaskadeneffekte. Eine Erhöhung der Kraftstoffsteuer erhöht den an der Pumpe gezahlten Preis, kann aber auch die Kosten für den Transport von Waren und Generatoren erhöhen. Diese Kosten werden dann in den Verkaufspreis einbezogen, für den die Mehrwertsteuer gilt. Ein und dieselbe Steuerentscheidung kann daher mehrere indirekte Auswirkungen haben.
Die Frage ist nicht, dass keine Steuer erhöht werden sollte. Es geht darum, wer die Erholung finanzieren soll. Mehr Steuern basierend auf Beitragskapazität, hohen Einkommen, bestimmten Annuitäten und Vermögenswerten können den Aufwand anders als die konsumdominierte Besteuerung verteilen. Die Weltbank und der IWF betonen auch die Notwendigkeit, die Einnahmen zu stärken und gleichzeitig eine modernere und progressivere Besteuerung zu entwickeln.
In unserer analytischen Schätzung könnten Steuern, Zölle, verwaltete Zölle und andere Abgaben direkt oder indirekt zu etwa 0,7 bis 1,5 Punkten der aktuellen Inflation beitragen. Dieser Bereich ist keine offizielle Aufschlüsselung des ICC. Vor allem unterschätzt er die soziale Bedeutung der Besteuerung: Ein zusätzlicher Inflationspunkt kann für einen Haushalt ohne Sparkapazität viel schmerzhafter sein als für einen leichten Haushalt.
Warum Libanon mit Panama, Ecuador, El Salvador und Montenegro vergleichen
Der internationale Vergleich beantwortet eine grundlegende Frage: Ist eine dollarisierte Wirtschaft notwendigerweise zu hoher Inflation verdammt? Die Daten zeigen deutlich, dass nein. Panama verwendet den Dollar seit über einem Jahrhundert. Ecuador übernahm El Salvador im Jahr 2000 im Jahr 2001. Montenegro nutzt einseitig den Euro. Diese Volkswirtschaften haben unterschiedliche Strukturen, Einkommensniveaus und Schwachstellen, aber sie haben ein gemeinsames Fehlen einer konventionellen nationalen Geldpolitik.
Die Projektionen 2026 sind weit entfernt von der libanesischen Situation. Der IWF prognostiziert etwa 1,4 Prozent der Inflation in Panama, 2,9 Prozent in Ecuador, 2,5 Prozent in El Salvador und 3,2 Prozent in Montenegro. Die Weltbank rechnet mit 17,5% im Libanon. Die Lücke ist zu groß, um allein durch die Einführung einer Fremdwährung erklärt zu werden.
Panama ist besonders lehrreich. Die Weltbank erinnert daran, dass die Inflation seit Mitte der 2010er Jahre den größten Teil des Zeitraums unter 2 Prozent geblieben ist. Die Dollarisierung hat zur Währungsstabilität beigetragen, operiert aber mit einem offenen, wettbewerbsfähigen und tiefen Finanzsektor. Banken müssen erhebliche Liquiditätspuffer aufrechterhalten, da es keinen traditionellen Kreditgeber letzter Instanz gibt. Damit vermied das Land eine systemische Bankenkrise vergleichbar mit der des Libanon.
Der Vergleich bedeutet nicht, dass Panama ein replizierbares Modell ist. Seine Wirtschaft profitiert vom Kanal, einem internationalen Finanzplatz und einer anderen institutionellen Architektur. Es zeigt jedoch, dass eine dollarisierte Wirtschaft eine niedrige Inflation erfahren kann, wenn ihr Bankensystem funktioniert, wenn Zahlungskanäle normal sind und wenn die Inlandskosten den monetären Anker nicht zerstören.
Ecuador bietet eine zweite Ausbildung. Die durchschnittliche Inflation lag 2025 nur bei 0,7%, und der IWF prognostizierte 2026 einen moderaten Anstieg, hauptsächlich aufgrund von Öl und der Reform der Dieselsubventionen. Dies ist genau die Art von Unterscheidung, die für den Libanon nützlich ist: Die Abschaffung einer Subvention kann zu einer Übergangsinflation führen, ohne die allgemeine Stabilität des Währungssystems in Frage zu stellen.
El Salvador zeigt, dass die Dollarisierung fiskalische, soziale oder Produktivitätslücken nicht beseitigt. Der IWF hebt hohe Schulden, erheblichen Finanzierungsbedarf und Starrheiten bei der Dollarisierung hervor. Die prognostizierte Inflation bleibt jedoch bei 2,5%. Daher führen strukturelle Schwierigkeiten nicht automatisch zu einer Inflation von 15% oder 20%.
Montenegro ist ein europäischer Vergleicher. Sie benutzt den Euro, ohne die Geldpolitik der EZB zu haben. Seine Inflation könnte die des Euroraums übertreffen, da die Löhne und Inlandspreise schneller steigen; im September 2025 erreichte er 4,9%. Aber selbst in diesem Fall bleiben die Projektionen 2026 bei 3,2 Prozent, sehr weit vom Libanon entfernt.
Schließlich dient Simbabwe als Gegenbeispiel. Die Verwendung des Dollars kann einige monetäre Ungleichgewichte verringern, aber eine Multiwährungswirtschaft mit fragilen Institutionen, inkonsistenter Politik und geringem Vertrauen kann hohe Preisschwankungen aufrechterhalten. Die Lektion ist wichtig: Die Fremdwährung kann dem Staat einen Teil ihrer Fähigkeit entziehen, durch Geldemissionen Inflation zu erzeugen, aber sie ersetzt keine Institutionen.
Der Libanon befindet sich in einer hybriden Situation. Der Dollar ist zur dominierenden Rechnungseinheit geworden, ohne das Pfund zu verpassen, das Bankensystem ist gelähmt, der Staat bleibt unterfinanziert, die Infrastruktur ist mangelhaft und der Krieg fügt ein großes Risiko hinzu. Die Dollarisierung hat somit einen Inflationskanal stabilisiert, aber die anderen Kanäle sind außergewöhnlich mächtig.
Was der internationale Vergleich wirklich über den Libanon aussagt
Der Vergleich sollte nicht verwendet werden, um festzustellen, dass der Libanon mechanisch panamaische Inflation haben sollte. Die wirtschaftlichen Strukturen sind unterschiedlich. Es wird verwendet, um einen Mechanismus zu isolieren: Wenn mehrere Volkswirtschaften, die eine Fremdwährung verwenden, eine niedrige Inflation erfahren, kann die Dollarisierung nicht die ausreichende Ursache für die libanesische Inflation sein.
Im Gegenteil, die Dollarisierung sollte normalerweise einen Teil des monetären Risikos eliminieren. Ein Unternehmen, das seinen Preis in Dollar festlegt, muss nicht mehr eine tägliche Prämie hinzufügen, um die nächste Abwertung des Pfunds zu antizipieren. Ein in Dollar bezahlter Haushalt ist dem Zusammenbruch der lokalen Währung weniger ausgesetzt. Ein ausländischer Lieferant kann in derselben Rechnungseinheit argumentieren wie sein Kunde.
Aber der Libanon akkumuliert Kosten, die nicht alle diese Komparatoren gleichzeitig kumulieren. Sie zahlt für teure private Energie, Eigenkapitalfinanzierung, Kriegsrisiken, gestörte Logistik, unzureichende öffentliche Infrastruktur und eine finanzielle Risikoprämie. Es unterstützt auch eine Fragmentierung des Einkommens zwischen Dollar, Büchern, öffentlichen Renten, Transfers und informellen Einkommen.
Die Inflationsdifferenz kann daher als indirekter Indikator für die Kosten von Störungen gelesen werden. Es erlaubt nicht, genau 14 Punkte einer bestimmten Ursache zuzuordnen, aber es zeigt, dass die Währung nicht mehr die dominierende Erklärung ist. Wenn Panama bei 1,4% und Libanon bei 17,5% mit der gleichen internationalen Referenzwährung steht, stellt sich die Frage: Was macht diesen Unterschied in der libanesischen Wirtschaft aus?
Die Antwort ist vielfältig: Krieg, Energie, Fracht, Versicherung, Mangel an Krediten, indirekte Steuern, inländische Dienstleistungen und schwacher Wettbewerb auf bestimmten Märkten. Die Lebenshaltungskosten werden daher zu einem Problem für die Realwirtschaft und Institutionen sowie zu einem monetären Problem.
Nominalkosten, Realkosten und Kaufkraft: Preis allein reicht nicht
Um die soziale Krise zu messen, müssen drei Konzepte unterschieden werden. Die nominalen Kosten sind der angezeigte Preis. In Büchern misst es das Ausmaß der Abwertung und der monetären Inflation. Aber es kann spektakuläre Zahlen produzieren, die nicht direkt sagen, was der Lebensstandard geworden ist.
Die Kosten in Dollar helfen, einen Großteil des Wechselkurseffekts zu neutralisieren. Es beantwortet eine andere Frage: Ist das Produkt in starker Währung teurer geworden? Dieser Vergleich ist für Benzin, Elektrizität, Telekommunikation und importierte Waren unerlässlich. Aber es kann immer noch irreführend sein, wenn der Startpreis subventioniert wurde.
Die tatsächlichen Kosten sind letztlich die wichtigsten für den Haushalt. Es misst die Höhe des Einkommens, der Arbeit oder des alternativen Verbrauchs, die für den Kauf der Immobilie geopfert werden müssen. Eine 25-Dollar-Gasdose kann für einen Haushalt, der 5.000 US-Dollar verdient, kostengünstig und für einen Haushalt, der 500 US-Dollar verdient, extrem schwer sein.
Daher muss der Vergleich mit Löhnen und verfügbarem Einkommen jeden Preisvergleich begleiten. Die Dollarisierung hat die Situation fragmentiert. Eine Person, die im Jahr 2019 2.000 US-Dollar verdiente und jetzt ein Einkommen von fast 2.000 US-Dollar beibehält, erlebte nicht die gleiche Krise wie ein Beamter oder Rentner, dessen Realeinkommen zerstört und dann nur teilweise aufgewertet wurde.
Die Kaufkraftparität ermöglicht es, im internationalen Vergleich weiter zu gehen. Es korrigiert die Tatsache, dass ein Dollar es nicht erlaubt, in allen Ländern die gleiche Menge an Waren und Dienstleistungen zu kaufen. Das Pro-Kopf-BIP im libanesischen PPP stieg von rund 21.710 US-Dollar im Jahr 2019 auf 11.918 US-Dollar im Jahr 2024, ein Rückgang von fast 45%. Selbst nach Anpassung an das allgemeine Preisniveau bleibt die Verarmung massiv.
Dieser Rückgang zeigt, dass die Krise nicht nur ein Umwandlungsartefakt zum Wechselkurs ist. Das reale wirtschaftliche Niveau pro Kopf ist gesunken. Gleichzeitig lagen einige der Preise – Kraftstoffe, Energie, importierte Produkte und bestimmte Dienstleistungen – nahe an internationalen Referenzen. Libanon kombiniert daher zunehmend internationale Preise mit einer tatsächlichen Einkaufskapazität, die deutlich niedriger ist als 2019.
Armut bestätigt diese Lesart. Die Weltbank schätzte, dass sie in den 2022 untersuchten Gebieten 44 Prozent der Bevölkerung erreicht hatte, verglichen mit 12 Prozent ein Jahrzehnt zuvor nach einer vergleichbaren Methodik. Haushalte ohne Zugang zu Dollar sind besonders anfällig. Diaspora-Transfers, die eine wichtige Rolle spielen, schützen einen Teil der Bevölkerung, erhöhen aber auch die Segmentierung zwischen Haushalten, die Währungen erhalten, und Haushalten, die von fragilen Haushaltseinkommen abhängig sind.
Benzin, Telekommunikation und Importe: Drei Illustrationen des Modellwechsels
Benzin ist wahrscheinlich das einfachste Beispiel, um zu verstehen, warum ein Bruttovergleich in Pfund unzureichend ist. Der 20 Liter 95-Octan kann im Herbst 2019 rund 25 100 LL kosten. Im letzten offiziellen Raster, das im August 2026 verfügbar war, waren es rund 2,455 Millionen Pfund. Nominal wurde der Preis mit fast hundert multipliziert.
Dieser Multiplikator bedeutet offensichtlich nicht, dass das Weltöl mit 100 multipliziert wurde. Bei der offiziellen Rate für 2019 betrug LL 25.100 etwa 16,65 $. Bei LL 89.500 für einen Dollar, $2.455 Millionen entspricht etwa $27.43. Der Anstieg der Dollar ist signifikant, aber es ist in einer ganz anderen Größenordnung.
Dieser Vergleich muss dann für die Subventionsregelung korrigiert werden. Im Jahr 2019 stellte die Bank of Lebanon Devisen zur Verfügung, um Kraftstoffimporte zu einem Kurs zu finanzieren, der nicht den wirtschaftlichen Kurs widerspiegelte, der dann entstehen würde. Ein Teil der Kosten wurde daher durch die Verwendung von Rücklagen sozialisiert. Heute trägt der Verbraucher viel direkter den internationalen Preis für das raffinierte Produkt, Fracht, Versicherung, Finanzierung, Lagerung, Vertrieb, Margen und Abgaben.
Bankfinanzierung fügt einen zusätzlichen Unterschied hinzu. Eine Ladung Kohlenwasserstoffe stellt große Mengen dar. Wenn der Importeur vor der Lieferung mehr Dollar immobilisieren muss, weil der Akkreditiv oder die Finanzhandelslinie unter den gleichen Bedingungen nicht mehr verfügbar ist, steigen seine finanziellen Kosten. Der Weltmarktpreis des Produkts ist daher nur die erste Linie einer Kostenkette.
Telekommunikation zeigt einen anderen Aspekt der Übergangsinflation. Die Buchpreise hatten während der Krise den größten Teil ihres realen Wertes verloren. Ihre Modernisierung war notwendig, um es den Betreibern zu ermöglichen, Ausrüstung, Löhne, Energie und Lieferanten zu bezahlen, deren Kosten weitgehend in Fremdwährung lagen. Für den Haushalt scheint dieser Anstieg jedoch ein sehr starker Anstieg der Rechnung zu sein.
Es ist daher zu vermeiden, ein altes Abonnement mit einem aktuellen Abonnement nur nach ihrem Betrag in Büchern zu vergleichen. Kapazität, Datenvolumen und Servicequalität haben sich ebenfalls verändert. Der gute Vergleich besteht darin, nach einem gleichwertigen Service zu suchen, die Preise in eine stabile Einheit umzuwandeln und dann das Gewicht der Rechnung im Haushaltseinkommen zu messen.
Diese Beispiele zeigen, dass die Krise den Libanon von einem Modell, in dem viele Inlandspreise von ihren internationalen Kosten entkoppelt wurden, zu einem Modell bewegt hat, in dem die Dollarkosten viel direkter weitergegeben werden. Eine solche Übertragung verbessert manchmal die wirtschaftliche Transparenz, macht die Verbraucher aber auch viel stärker globalen Schocks ausgesetzt.
Können wir die derzeitige Inflation von 15 bis 17,5% aufschlüsseln?
Es gibt keine offizielle Aufschlüsselung, um zu sagen, dass jeder Inflationspunkt aus einer einzigen Ursache stammt. Die Kategorien überschneiden sich: Ein Anstieg des Öls ist sowohl eine importierte Inflation, ein Energieschock, ein Anstieg der Transportkosten als auch ein Anstieg der Kosten der Generatoren. Eine Zunahme der Fracht kann mit Krieg verbunden sein und den Preis der von den inländischen Diensten verwendeten Vorleistungen erhöhen.
Es können jedoch analytische Größenordnungen vorgeschlagen werden, um die Kanäle zu verstehen. Direkt importierte Inflation könnte etwa 2,5-3,5 Punkte betragen. Energie und ihre zweiten Dreheffekte könnten etwa 2,5 bis 4 Punkte betragen. Fracht-, Versicherungs-, Versorgungsunterbrechungs- und Konfliktrisikoprämie könnte 1,5 bis 3 Punkte betragen.
Inländische Zinsanpassungen in Dollar – Miete, Bildung, Catering, Dienstleistungen und Margen – könnten im Bereich von 2 bis 3 Punkten beitragen. Finanzielle Ausfälle und die Finanzierungskosten, einschließlich des Mangels an Krediten und normalen Akkreditiven, könnten etwa 1-2 Punkte betragen. Steuern, Zölle, verwaltete Zölle und andere Abgaben könnten etwa 0,7 bis 1,5 Punkte betragen.
Diese Bereiche sollten nicht mechanisch addiert werden. Sie stellen eine Kartierung der Mechanismen und nicht eine formale Abrechnung des ICC dar. Ihr Interesse ist es zu zeigen, dass die aktuelle Inflation keinen einzigen Motor mehr hat.
Es muss auch eine eigene Kategorie für die Übergangsinflation geben. Es erklärt einen erheblichen Anteil des Preisniveauunterschieds zwischen 2019 und 2026, aber viel weniger die aktuelle jährliche Variation. Die Abschaffung einer Subvention führt zu einer Änderung der Höhe. Sobald der neue Preis erreicht ist, kann er die zweistellige Inflation nicht für immer erklären.
Die Unterscheidung zwischen Beständen und Strömen ist hier wichtig. Das Erbe der monetären Inflation und der Übergangsinflation bestimmt das sehr hohe Preisniveau. Importierte Inflation, Krieg und Strukturkosten bestimmen weiter die Geschwindigkeit, mit der diese Preise weiter steigen.
Dieses Netz hilft auch zu verstehen, warum ein Rückgang des Öls nicht ausreichen würde, um alle Preise auf das Niveau von 2019 zu bringen. Einige der früheren Erhöhungen sind dauerhaft geworden, weil sie das Verschwinden von Subventionen, die Dollarisierung von Zöllen und Strukturkosten widerspiegeln, die nicht korrigiert wurden.
Libanesischer Kostenmultiplikator
Das nützlichste Konzept zur Zusammenfassung der gegenwärtigen Situation ist ein libanesischer Kostenmultiplikator. Ein importiertes Produkt hat einen internationalen Preis. Aber zwischen diesem Preis und dem, den der Verbraucher zahlt, liegen Transport, Versicherung, Finanzierung, Lagerung, Verteilung, Energie, Steuern und Margen. Jeder dieser Schritte kann im Libanon teurer sein als in einer funktionierenden Wirtschaft.
Das Länderrisiko erhöht die Kosten für Versicherungen und Lieferantenanforderungen. Die Bankenkrise erhöht die Finanzierungskosten. Niedrige Energiekosten erhöhen die Energiekosten. Krieg erhöht Fracht, Risiko und Bestände. Indirekte Besteuerung fügt Abgaben auf eine bereits stark importabhängige Wirtschaft hinzu. Kleine Marktgrößen und die Schrumpfung der Kaufkraft verringern Größenvorteile.
Diese Kosten erzeugen nicht notwendigerweise die gleiche Inflation jedes Jahr. Stattdessen schaffen sie eine Preisuntergrenze und verstärken jeden neuen Schock. Eine 10%ige Erhöhung des Weltmarktpreises geschieht nicht in einer neutralen Wirtschaft: Sie kommt in eine Wirtschaft, in der der Händler bereits seinen Generator bezahlt, der Importeur mehr Bargeld sperrt und der Versicherer eine Risikoprämie integriert.
Die wirtschaftliche Formel lässt sich wie folgt zusammenfassen: internationaler Preis + Fracht + Versicherung + Länderrisiko + Finanzierung + private Energie + Logistik + Steuern + Marge = libanesischer Endpreis. Der Verbraucher sieht nicht immer jede dieser Komponenten, sondern zahlt sie alle.
Deshalb ist das teure Wohnen im Libanon heute ebenso ein Problem der Produktivität und der Institutionen wie ein Problem des Geldes. Bankenreformen, nachhaltige Stromverbesserungen oder ein geringeres Sicherheitsrisiko können die Preise beeinflussen, auch wenn sich der Wechselkurs nicht ändert. Umgekehrt lässt die Aufrechterhaltung stabiler Wechselkurse ohne Reformierung dieser Strukturen einen Großteil der zusätzlichen Kosten intakt.
Internationale Preise, immer noch fragmentierte Einkommen und eine Wirtschaft, die für ihre eigenen Misserfolge bezahlt
Die Lebenshaltungskostenkrise seit 2019 kann nicht durch eine einzige Kurve zusammengefasst werden. Die erste Preisexplosion kommt von der Währung. Die zweite ist der Übergang von einem Modell künstlicher Subventionen und Zölle zu einem weithin dollarisierten Modell. Der dritte kommt von den Weltmärkten. Der vierte stammt aus dem Krieg. Und hinter all diesen Phasen steckt eine Reihe struktureller Kosten, die Schocks verstärken.
Die Stabilisierung des Pfunds war ein großer makroökonomischer Fortschritt. Es entfernte die tägliche Spirale des Wechselkurses und machte die Preise berechenbarer. Aber es allein konnte Banken nicht solvent machen, Kredite wiederherstellen, 24 Stunden am Tag Strom liefern, Versicherungsprämien reduzieren oder die Infrastruktur wieder aufbauen.
Der Vergleich mit Panama, Ecuador, El Salvador und Montenegro zeigt dies deutlich. Eine Wirtschaft, die eine Fremdwährung verwendet, kann eine niedrige Inflation haben. Der Libanon hatte daher kein Inflationsproblem, weil er dollarisiert war. Es hat ein Problem, weil seine Dollarisierung in einer finanziell gelähmten, stark importierenden Wirtschaft stattgefunden hat, die dem Krieg ausgesetzt war und gezwungen war, einen Teil ihrer wesentlichen Infrastruktur zu privatisieren.
Das Bankensystem ist hier zentral. Solange Unternehmen ihre eigenen Importe, Bestände und Investitionen finanzieren müssen, bleiben die Kapitalkosten hoch. Solange Akkreditive und der Finanzhandel nicht normal funktionieren, werden Lieferanten mehr Garantien und Vorauszahlungen verlangen. Solange Einsparungen weitgehend außerhalb des Bankensystems verbleiben, kann sie Investitionen nicht effektiv finanzieren.
Energie ist das zweite Projekt. Ein Haushalt, der für EDL, einen Generator und möglicherweise eine Solaranlage zahlt, kann nicht mit einem Haushalt verglichen werden, der einen kontinuierlichen Service aus einem einzigen Netz erhält. Ein Strom erzeugendes Unternehmen kann nicht die gleiche Kostenstruktur haben wie ein Wettbewerber mit einem zuverlässigen Netz.
Die Besteuerung ist das dritte Schiedsverfahren. Der Staat muss seine Einnahmen wiederherstellen, aber die Art und Weise, wie er dies tut, bestimmt, wer die Anpassung zahlt. Zu konsum- und importabhängige Steuern können schutzbedürftigen Haushalten, gerade denen, deren Kaufkraft bereits am stärksten zerstört wurde, mehr Gewicht verleihen.
Schließlich erinnert der Krieg an die Fragilität jedes Normalisierungsszenarios. Es erhöht Öl, Fracht, Versicherung und Risiko, zerstört Kapital, reduziert Tourismus und Investitionen und kann qualifizierte Arbeitskräfte zum Verlassen drängen. Es verwandelt ein strukturelles Problem in einen neuen inflationären Schock.
Die zentrale Frage ist nicht mehr nur: Wie viel kostet ein Produkt in Pfund? Es ist: Wie viel kostet es in Dollar, wie viel von diesem Preis entspricht vermeidbaren Fehlfunktionen und welcher Anteil des realen Einkommens eines Haushalts muss geopfert werden, um es zu kaufen?
Es ist diese letzte Maßnahme, die die Krise am besten zusammenfasst. Der Libanon hat seine Preise weitgehend internationalisiert, ohne die Einkommen seiner gesamten Bevölkerung zu internationalisieren. Es zahlt globale Preise zuzüglich lokaler Krisenkosten mit einer realen Kaufkraft, die viel niedriger ist als 2019.
Die monetäre Stabilisierung hat aufgehört zu bluten. Sie hat die Wirtschaft noch nicht geheilt. Um die Lebenshaltungskosten nachhaltig zu senken, müssen wir jetzt auf das reagieren, was zwischen dem Weltmarktpreis und dem Verbraucher liegt: Finanzierung, Energie, Logistik, Wettbewerb, Steuern, Infrastruktur und Risiko. Mit anderen Worten, der nächste Kampf gegen die libanesische Inflation wird weniger auf der Wechselkurstabelle stehen als auf dem Wiederaufbau der Wirtschaftsinstitutionen selbst.
Zentrale statistische Verwaltung (CAS): Verbraucherpreisindizes 2025-2026, einschließlich Januar bis Juli 2026.
Weltbank: Libanon Economic Monitor, 2025 und Sommer 2026; Poverty and Equity Assessment 2024; Papers on the financial sector crisis; World Development Indicators for GDP per capita in PPP; Global Economic Prospects Januar 2026 zum Vergleich mit Panama.
Internationaler Währungsfonds: Artikel IV Libanon 2023 und Mission vom Februar 2026; Länderdaten und Berichte 2025-2026 für Panama, Ecuador, Salvador und Montenegro.
Elektrizität im Libanon und das Ministerium für Energie und Wasser: Tarife und offizielle Energiepreise.
Bei den in diesem Dossier dargestellten Beitragsbereichen zur Inflation handelt es sich um analytische Schätzungen zur Ermittlung der Übertragungskanäle. Sie stellen keine formale Aufschlüsselung des IStGH dar und sollten nicht mechanisch mit mehreren sich überschneidenden Mechanismen kombiniert werden.
Hauptquellen und methodische Vorsichtsmaßnahmen
Central Statistical Administration (CAS): Verbraucherpreisindizes 2019-2026, einschließlich monatlicher Veröffentlichungen von Januar bis Juli 2026.
Weltbank: Libanon Economic Monitor; Poverty and Equity Assessment; Berichte über den libanesischen Finanzsektor; Weltentwicklungsindikatoren für das Pro-Kopf-BIP in Kaufkraftparität; Januar und August 2026 wirtschaftliche Aktualisierungen; Global Economic Prospects for International Comparisons.
Internationale Währungsfonds: Artikel IV und Libanon-Dokumente; Konsultationen und Hochrechnungen 2025-2026 für Panama, Ecuador, El Salvador und Montenegro.
Strom aus dem Libanon, Ministerium für Energie und Wasser, Ogero und offizielle Tarife für Energie und Telekommunikation.
Die Bereiche, die den verschiedenen Inflationskanälen Größenordnungen zuordnen, sind analytische Schätzungen. Sie stellen keine offizielle Aufschlüsselung des IStGH dar und sollten nicht mechanisch kombiniert werden, da sich Energie, Fracht, Krieg, Finanzierung und Steuern teilweise überschneiden.