Einlagen von Angesicht zu Angesicht zwischen Banken und Sparern entfernen
Die Bankeinlagendatei kann sich in der Natur ändern. Nach Jahren, in denen es als das Herz der libanesischen Finanzkrise behandelt wurde, sind die Reflexionen in den untersuchten Dokumenten jetzt Teil eines viel größeren Projekts des staatlichen Wiederaufbaus. Die Rückvergütung der Sparer wäre nicht mehr nur eine Operation, um die Folgen des Bankenzusammenbruchs auszugleichen. Es würde zu einem Instrument werden, um das Vertrauen in Institutionen wiederherzustellen, Kapital in das Finanzsystem zurückzubringen und den wirtschaftlichen Wandel des Landes zu begleiten. Dieser Ansatz stellt die Einleger auf die gleiche strategische Ebene wie der Wiederaufbau des Südens, die Stärkung der Armee, die Verwaltungsreform und die Wiederherstellung der finanziellen Souveränität.
Veränderung ist wichtig. Seit der Krise konzentriert sich die libanesische Debatte auf eine zentrale Frage: Wer soll die angesammelten Verluste tragen? Der Staat, die Bank des Libanon, Geschäftsbanken, ihre Aktionäre oder Einleger? Die bisherigen Reaktionen haben kein normales Verhältnis zwischen Bürgern und Finanzinstituten wiederhergestellt. Sparer haben gesehen, wie ihr Geld blockiert oder restriktiven Auszahlungsmechanismen unterworfen wurde. Gleichzeitig hat sich die Wirtschaft angepasst. Physische Dollars haben eine bedeutende Rolle übernommen, Barzahlungen sind weit verbreitet und ein erheblicher Teil der Transaktionen hat sich von Banken entfernt.
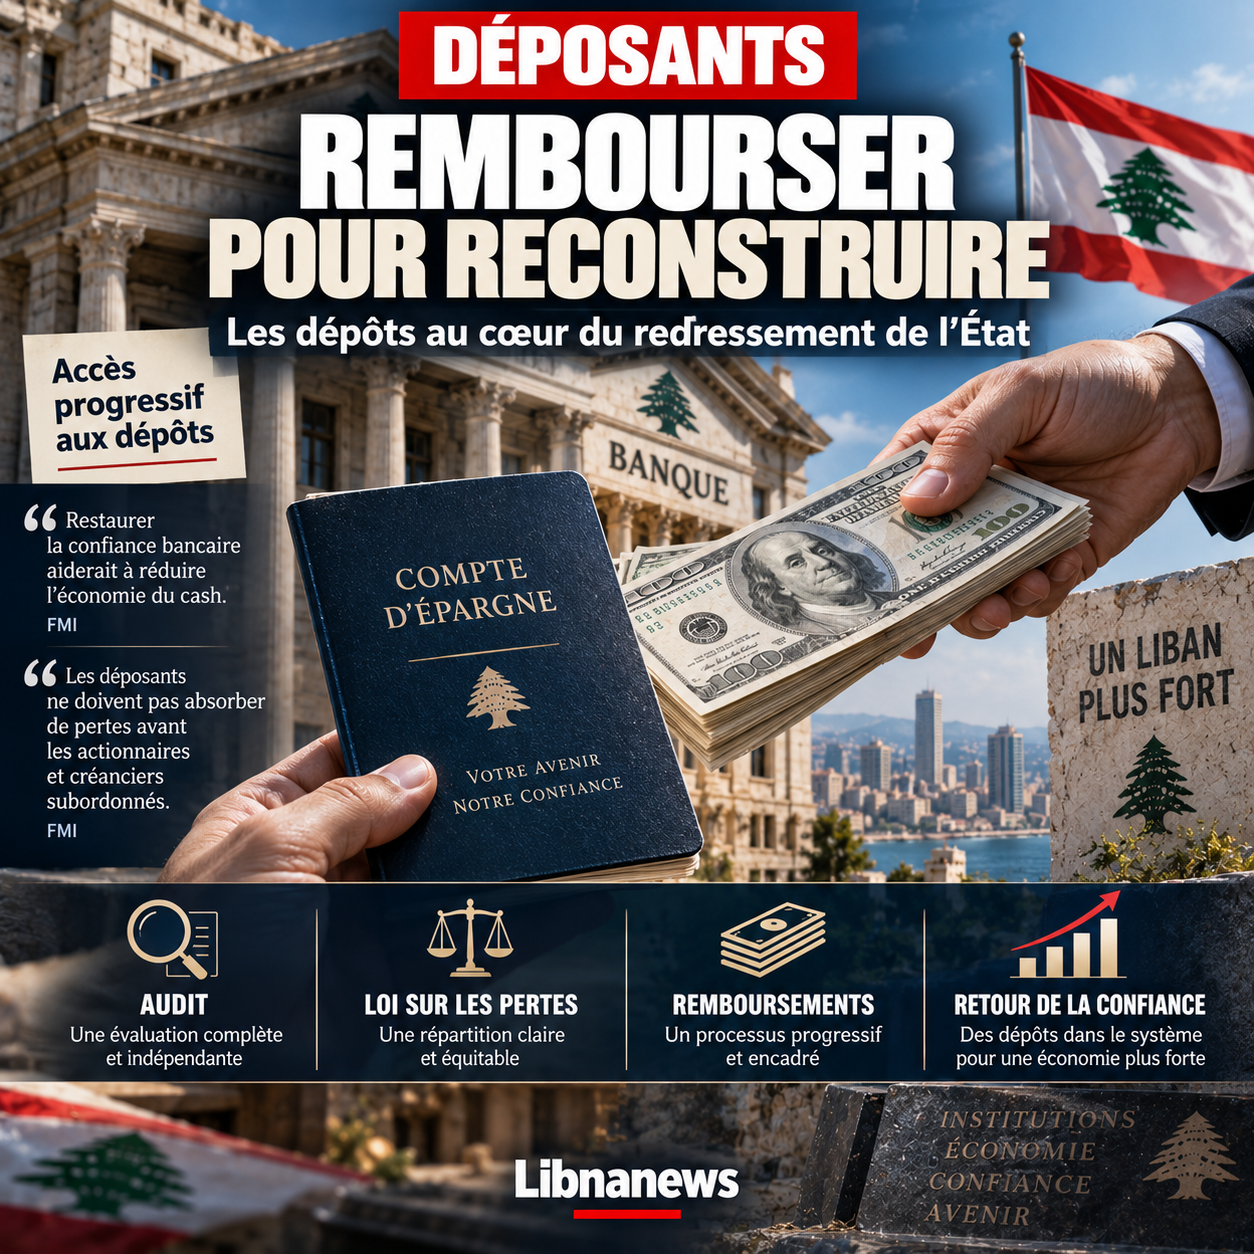
Der neue Ansatz versucht, diese Dynamik umzukehren. Es basiert auf einer einfachen Idee: Es ist kein nachhaltiger Wiederaufbau des Finanzsystems möglich, wenn die Einleger weiterhin davon überzeugt sind, dass das Investieren von Geld in eine Bank ein Risiko darstellt. Die schrittweise Einziehung von Einlagen wird nicht nur eine Frage der finanziellen Gerechtigkeit, sondern eine Voraussetzung für die Rückkehr zu einem normalen wirtschaftlichen Funktionieren.
Ein vollständiges Audit, bevor festgestellt wird, wer bezahlen soll
Die erste geplante Phase wäre eine gründliche und unabhängige Prüfung der Bank of Lebanon und der Geschäftsbanken. Es geht nicht nur darum, einige Bewertungen zu aktualisieren. Ziel wäre es, Verpflichtungen, Verluste und Verantwortlichkeiten genau festzulegen, bevor festgelegt wird, wie sie verteilt werden sollen.
Dies ist ein grundlegender Schritt. Eine dauerhafte Lösung kann nicht auf umstrittenen Zahlen oder einer politischen Verlustschätzung beruhen. Es besteht die Notwendigkeit, die tatsächliche Situation der Institutionen zu bestimmen, die verfügbaren Vermögenswerte zu identifizieren und die Fähigkeit aller zu messen, sich an der Reorganisation zu beteiligen. Der geplante Prozess sollte Kriterien erfüllen, die mit denen des Internationalen Währungsfonds übereinstimmen, und einer Struktur mit internationaler Glaubwürdigkeit anvertraut werden.
Der Zeitplan für die Prüfung und Gesetzesänderungen würde einen Zeitraum von sechs bis zwölf Monaten umfassen. Diese Laufzeit zeigt, dass das Projekt keine sofortige Rückgabe aller Einlagen vorsieht. Vielmehr soll ein Mechanismus zum Beginn der Rückzahlungen bei gleichzeitiger Umstrukturierung des Sektors geschaffen werden.
Die Herausforderung wird auch darin bestehen, zu verhindern, dass das Audit zu einer neuen Übung ohne Konsequenzen wird. Libanon hat bereits viele Diskussionen über Verlustbewertung, Umstrukturierung und Haftung geführt. Der Unterschied läge diesmal in der direkten Verbindung zwischen der Prüfung, einem Verlustverteilungsgesetz und der effektiven Auslösung von Rückerstattungen.
Ein Gesetz zur Verteilung von Verlusten
Die zweite Stufe wäre die Gesetzgebung. Die Verteilung der Verluste sollte durch Rechtsvorschriften des Parlaments festgelegt werden. Diese Bestimmung ist von wesentlicher Bedeutung, weil sie grundsätzlich verhindern würde, dass die Behandlung einer der größten Finanzkrisen in der Geschichte des Landes nur durch Verwaltungsentscheidungen oder durch Vereinbarungen zwischen Institutionen geregelt wird.
Das Gesetz sollte die jeweiligen Verantwortlichkeiten des Staates, der Bank des Libanon und der Geschäftsbanken festlegen. Sie sollte auch festlegen, wie sich die Aktionäre an der Verlustabsorption beteiligen würden. Vor allem soll sie kleinen und mittleren Antragstellern einen besonderen Schutz bieten.
Dieser letzte Punkt ist eine der klarsten Leitlinien der vorgeschlagenen Regelung. Nicht alle Antragsteller würden gleich behandelt. Vorrang haben diejenigen, deren Ersparnisse ein Familienerbe oder das Produkt eines Arbeitslebens darstellen, und nicht viel größeres Kapital.
Die verfügbaren Dokumente bieten jedoch keinen vollständigen Zeitplan, um genau den Betrag zu bestimmen, der einen kleinen, mittleren oder großen Einleger definieren würde. Sie erlauben auch nicht die Bestimmung des genauen Anteils der Einlagen, die an jede Kategorie zurückgezahlt werden müssen. Diese Elemente sollten im Gesetzgebungs- und Finanzrahmen festgelegt werden. Spezifische Schwellenwerte heute vorzulegen, würde daher über das hinausgehen, was die Quellen vermuten lassen.
Erste Rückzahlungen im ersten Jahr
Der vorgesehene Zeitplan ist ehrgeizig. Nach der Prüfungs- und legislativen Vorbereitungsphase werden die ersten Rückzahlungen voraussichtlich im ersten Jahr beginnen. Die Wiederherstellung der vollständigen Solvabilität würde dann in ein Programm von bis zu fünf Jahren aufgenommen.
Diese Zeitlichkeit entspricht sowohl der politischen als auch der finanziellen Logik. Wenn Sie mehrere Jahre warten, bevor Sie den ersten Dollar an die Einleger zahlen, können Sie das Projekt verurteilen, sobald es gestartet wurde. Um Glaubwürdigkeit zurückzugewinnen, muss der Staat schnell ein sichtbares Ergebnis hervorbringen.
Die ursprüngliche Erstattung hätte somit eine symbolische Funktion. Es würde zeigen, dass der Prozess nicht darin besteht, neue Gesetze zu erlassen oder einen neuen Plan anzukündigen. Es würde den Sparern den Beweis liefern, dass die Restitution tatsächlich begonnen hat.
Aber diese Geschwindigkeit schafft eine große Schwierigkeit: Woher wird das Geld kommen? Ein Rückzahlungsversprechen ist nur dann von Wert, wenn die Finanzierungsquellen identifiziert werden. Die untersuchten Dokumente geben eine allgemeine Architektur, aber sie erlauben keine endgültige Tabelle der verfügbaren Liquidität Jahr für Jahr. Das Audit wird daher gerade deshalb unverzichtbar, weil es bestimmen muss, was jeder Akteur tatsächlich unterstützen kann.
Bank of Lebanon Gold als Garantie des Vertrauens, nicht als Kiste zu leeren
Die Frage der Goldreserven spiegelt sich auch in den untersuchten Überlegungen wider. Ihre Rolle würde sich jedoch sehr von der unterscheiden, die man sich manchmal in der öffentlichen Debatte vorstellt. Gold würde nicht als Reserve für den sofortigen Verkauf angesehen werden, um die Antragsteller zu erstatten.
Vielmehr würde es als Vertrauensbasis für den Wiederaufbau der finanziellen Glaubwürdigkeit des Landes dienen. Ziel wäre es, diesen Vermögenswert zu erhalten, anstatt ihn zu verkaufen, zu verpfänden oder neue Anleihen ohne Kontrolle zu erhöhen.
Jede Verwendung von Gold sollte auch eine ausdrückliche Genehmigung des Parlaments erfordern. Diese Anforderung führt zu einer institutionellen Sperre. Solch ein wichtiges nationales Gut konnte nicht einfach durch administrative Entscheidung mobilisiert werden.
Diese Vorsicht ist ein klares Problem. Die Verwendung von Goldreserven zur sofortigen Deckung von Verlusten könnte Liquidität bereitstellen, würde aber die Ursachen der Krise nicht lösen. Sobald das Land seine Vermögenswerte verbraucht hat, wäre es immer noch mit einem geschwächten Bankensystem konfrontiert, wenn Strukturreformen nicht umgesetzt würden. Die Philosophie ist daher, die Existenz von Gold als Glaubwürdigkeitsfaktor und nicht als sofortige Haushaltslösung zu verwenden.
Rückzahlung als Mittel zur Bekämpfung der Cash Economy
Das strategische Interesse des Falles zeigt sich insbesondere dann, wenn er der Entwicklung der libanesischen Wirtschaft seit der Krise nahe kommt. Misstrauen gegenüber Banken hat zu weit verbreiteten Bargeldtransaktionen geführt. Für viele Haushalte und Unternehmen ist das Halten von physischen Dollars nach der Erfahrung von blockierten Einlagen zu einem rationalen Verhalten geworden.
Diese Situation erschwert jedoch den wirtschaftlichen Wiederaufbau. Banken haben weniger Ressourcen. Kredit bleibt begrenzt. Transaktionen sind schwerer zu verfolgen. Die Behörden haben die Sichtbarkeit eines Teils der Finanzbewegungen verringert. Schließlich sind internationale Partner besorgt über die Möglichkeit der Geldwäsche und die Finanzierung sanktionierter Netzwerke.
Die Rückerstattung von Einlegern wird zu einem Mittel, um diese Logik umzukehren. Wenn ein Sparer feststellt, dass sein Geld allmählich an ihn zurückgegeben wird und dass die neuen Regeln seine Rechte besser schützen, kann er anfangen, die Bank wieder als normales Werkzeug zu betrachten.
Die Rückgabe der Einlagen erfolgt jedoch nicht automatisch. Es wird mehr als eine erste Rückerstattung erfordern. Die Einleger müssen davon überzeugt werden, dass die neuen Mittel, die sie in Banken einzahlen, nicht das Schicksal der alten erleiden werden. Dies impliziert eine klare Trennung zwischen der Behandlung von aus der Krise geerbten Verbindlichkeiten und dem Betrieb neuer Einlagen.
Eine Bankenrekonstruktion, die die institutionelle Landschaft verändern würde
Die Prüfung und die Verteilung der Verluste werden zwangsläufig Konsequenzen für die Banken selbst haben. Nicht alle haben die gleiche finanzielle Situation. Einige könnten in der Lage sein, ihre Aktivität zu rekapitalisieren und fortzusetzen. Andere müssen möglicherweise fusionieren oder umstrukturiert werden. Betriebe, die nicht in der Lage sind, die neuen Anforderungen zu erfüllen, könnten in ihrer jetzigen Form verschwinden.
Das Projekt kann daher nicht als Plan zur Rettung aller Banken ohne Unterschied verstanden werden. Die ausgewiesene Priorität betrifft die Wiederherstellung des Systems und den Schutz der Antragsteller, nicht die Erhaltung jedes Betriebs.
Die Umstrukturierung muss auch einen kleineren, aber stärkeren Sektor schaffen. Nach einer solchen Krise würde die künstliche Aufrechterhaltung insolventer Institutionen das Problem nur noch zurückdrängen. Andererseits könnte die abrupte Schließung von Betrieben ohne Schutzmechanismus die Verluste der Sparer verschlimmern.
Das Gleichgewicht wird schwierig. Überlebende Banken müssen stärkere Kapitalisierungs-, Governance- und Compliance-Anforderungen erfüllen. Sie werden auch ihre Auslandskorrespondenten davon überzeugen müssen, dass sich die Kontrollmechanismen geändert haben.
Eine politische Dimension, die weit über das Finanzwesen hinausgeht
Die Akte der Antragsteller wird noch sensibler, wenn sie in das umfassendere Wiederaufbauprogramm, auf das sich die Dokumente beziehen, integriert wird. Es kombiniert Bankenerholung, Wiederaufbau von vom Krieg betroffenen Gebieten, digitale Regierung, militärische Stärkung und die Rückkehr der staatlichen Autorität.
In dieser Architektur erzeugt das Geldverdienen für Einleger einen politischen Effekt. Während der Krise hat die Unfähigkeit des Staates, Spareinlagen zu schützen, seine Glaubwürdigkeit stark geschwächt. Die Wiederherstellung finanzieller Rechte wird daher zu einer Möglichkeit, die institutionelle Autorität wiederherzustellen.
Die Logik ist vergleichbar mit der für den Wiederaufbau des Südens vorgesehenen. Wenn der Staat direkt eine Dienstleistung erbringt, einen Wiederaufbau finanziert oder eine Einlage schützt, verringert er die Abhängigkeit der Bürger von politischen, gemeinschaftlichen oder privaten Vermittlern.
Das Projekt geht damit über den Rahmen eines Bankplans hinaus. Sie versucht, die Verbindung zwischen Bürger und Institution wieder herzustellen. Diese Ambition erklärt, warum Bewerber einen so wichtigen Platz in einer Strategie einnehmen, die sich gleichzeitig mit Sicherheit, Souveränität und Wiederaufbau befasst.
Das Risiko, ein finanzielles Versprechen in ein politisches Instrument zu verwandeln
Diese Architektur ist jedoch gefährlich. Je mehr die Rückzahlung von Einlegern in eine internationale Transformationsstrategie im Libanon integriert wird, desto wahrscheinlicher wird sie als an politische Ziele geknüpft wahrgenommen.
Einige Leute mögen befürchten, dass der Zugang zu den notwendigen Finanzmitteln von Entscheidungen abhängen wird, die in anderen Fragen getroffen werden, einschließlich Sicherheit, Hisbollah-Waffen oder Beziehungen zu Israel. Die untersuchten Dokumente stellen strategische Verbindungen zwischen diesen verschiedenen Projekten her, aber sie erlauben nicht die Behauptung, dass die individuelle Erstattung eines Antragstellers rechtlich von einer sicheren Entscheidung abhängig wäre.
Unterscheidung ist unerlässlich. Ein internationales Programm kann mehrere Reformen in derselben Strategie zusammenfassen, ohne dass eine formelle Zahlung von allen anderen Maßnahmen abhängig gemacht wird. Der Artikel muss daher vermeiden, als rechtliche Bedingung zu präsentieren, was in diesem Stadium eine allgemeine politische Architektur ist.
Diese Mehrdeutigkeit könnte jedoch zu einer Quelle von Konflikten werden. Die Einleger warten seit Jahren auf ihr Geld. Sie könnten sich weigern, ihre Situation als Hebel in umfassenderen politischen Verhandlungen zu nutzen. Umgekehrt könnten die Geber der Ansicht sein, dass sie keine nennenswerten Mittel ohne Reformgarantien bereitstellen sollten.
Wer kontrolliert das Geld?
Das Problem der Governance ist daher von zentraler Bedeutung. Die rückgewinnungsbezogene Finanzierung sollte mit Reformindikatoren und -mechanismen kombiniert werden, um die Einziehung von Ressourcen zu verhindern. Diese Forderung entspricht dem angesammelten Misstrauen der öffentlichen Verwaltung und der Bankenverwaltung.
Die im allgemeinen Programm vorgesehene digitale Transformation könnte auch die Überwachung der Zahlungen betreffen. Ziel wäre es, Intermediäre zu reduzieren, Begünstigte zu identifizieren und eine genauere Kontrolle der Stromflüsse zu ermöglichen.
Für Antragsteller könnte eine solche Architektur die Rückzahlungen transparenter machen. Sie würde Auskunft darüber geben, welche Kategorien bezahlt wurden, zu welchem Zeitplan und auf welcher Rechtsgrundlage. Es würde auch das Risiko einer Vorzugsbehandlung bestimmter Akteure begrenzen.
Aber Transparenz muss vor Rückzahlungen beginnen. Die Verteilung der Verluste selbst muss verständlich sein. Ohne die Veröffentlichung von Berechnungsmethoden und Verantwortlichkeiten riskieren die Bürger, den Mechanismus als einen weiteren Versuch zu sehen, sie dazu zu bringen, an anderer Stelle beschlossene Verluste zu tragen.
Der wahre Test wird die freiwillige Rückgabe von Geld an die Banken sein
Der Erfolg kann letztlich nicht allein an dem erstatteten Betrag gemessen werden. Der beste Indikator wird das Verhalten der Libanesen nach den ersten Zahlungen sein.
Wenn die Einleger einen Teil ihrer Gelder zurückerhalten und sie sofort zu Hause in bar aufbewahren oder ins Ausland überweisen, hat die Rückgabe auf eine legitime Anfrage reagiert, aber das Finanzsystem nicht wiederhergestellt. Wenn im Gegenteil einige Sparer wieder Banken nutzen, wird der Mechanismus eine viel tiefere Wirkung erzielt haben.
Um dieses Ergebnis zu erreichen, müssen die Behörden eine klare Grenze zwischen dem alten und dem neuen System festlegen. Die Bürger müssen sich bewusst sein, dass neue Einlagen durch unterschiedliche Regeln geschützt sind, dass überlebende Banken über ausreichendes Kapital verfügen und dass Kontrollen verhindern, dass sich Praktiken wiederholen, die zum Zusammenbruch führen.
Unter dieser Bedingung kann die Akte der Antragsteller ein echtes Stück des Wiederaufbaus des Staates werden. Die Rückkehr von Ersparnissen würde nicht nur zu Schulden für Hunderttausende von Menschen führen. Es würde Kapital in institutionelle Kanäle zurückbringen, die Cash Economy reduzieren, Kredite wiederherstellen und die Finanzkontrolle effektiver machen. Nach Jahren, in denen die Bankenkrise die öffentliche Machtlosigkeit symbolisierte, könnte die Rückzahlung von Einlegern zu einem der konkretesten Tests für die Fähigkeit des Libanon werden, ein Vertrauensverhältnis zwischen Staat, Banken und Bürgern wiederherzustellen.