Der Kampf um libanesische Bankeinlagen geht nicht mehr nur um Milliarden Dollar. Es wird auch auf dem Informationsfeld gespielt. Während in einem Mediengespräch die mit dem Internationalen Währungsfonds ausgehandelten Reformen als Versuch dargestellt werden, die Einleger zahlen zu lassen, sagt die offizielle Position des IWF noch etwas anderes: Verluste müssen zuerst die Aktionäre und untergeordneten Gläubiger der Banken erreichen. Dieser Unterschied ist wesentlich, wenn Beirut das Gesetz zur finanziellen Stabilisierung und Rückführung von Einlagen aushandelt.
Die letzte Mission des Internationalen Währungsfonds im Libanon wurde am Freitag, den 18. September 2026 abgeschlossen. Die Pressemitteilung bietet ein direktes Mittel, um zu überprüfen, was die internationale Institution in Bezug auf dieeinlagen im Libanon.
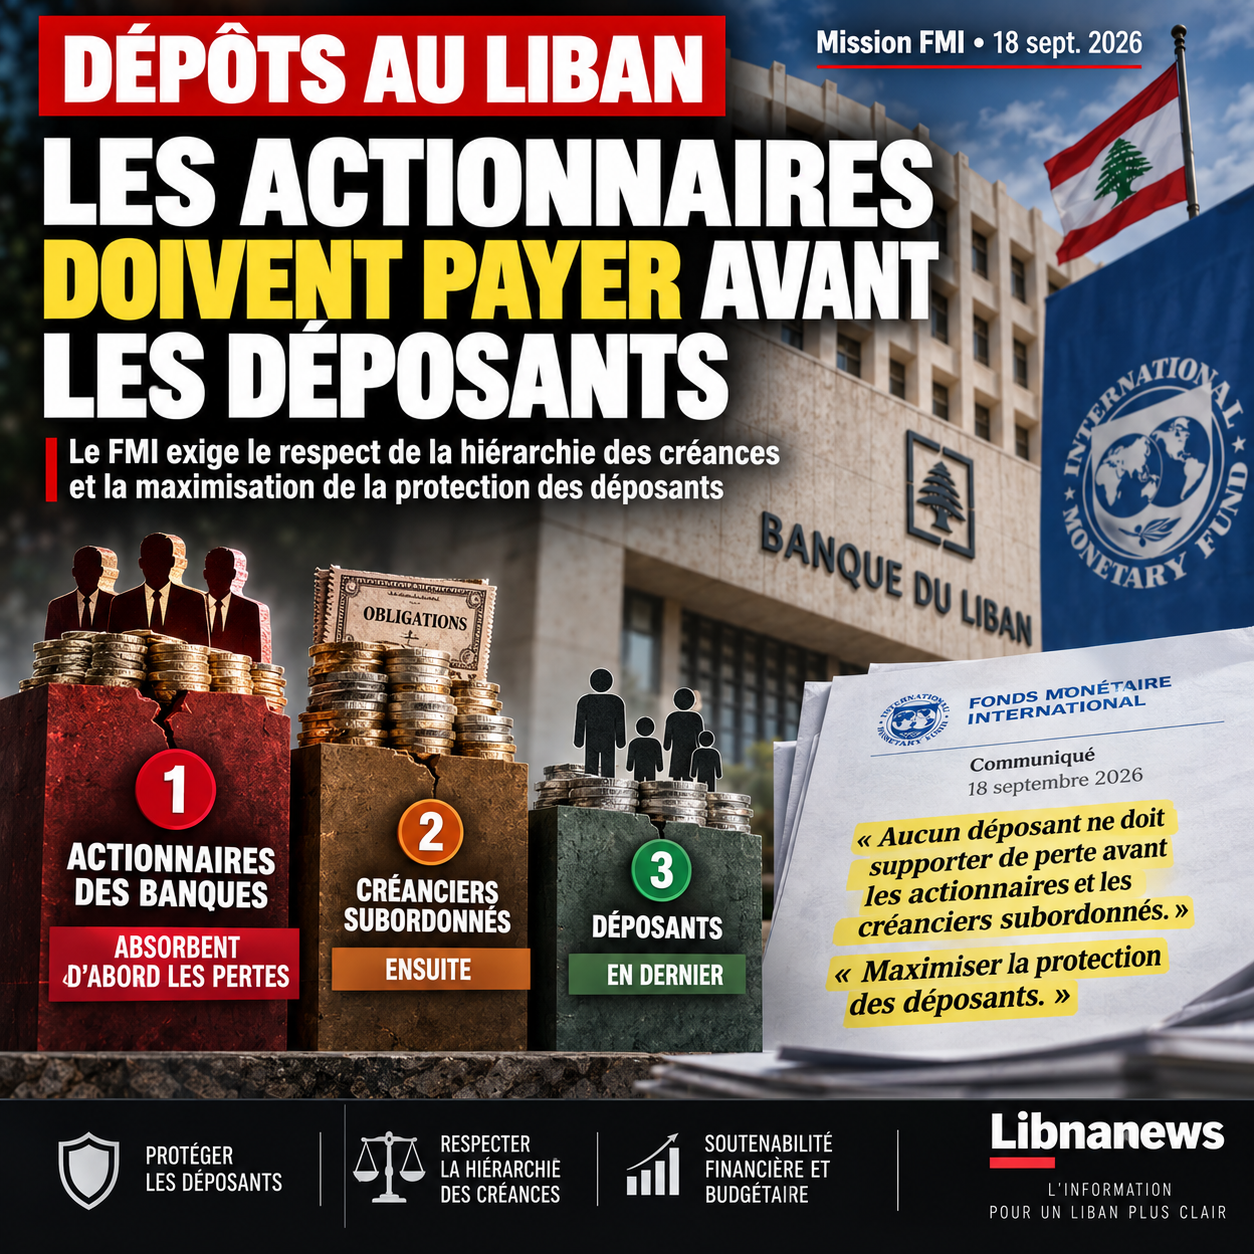
Der vom IWF formulierte Grundsatz ist spezifisch. Die Hierarchie der Ansprüche muss respektiert werden. Kein Einleger darf Verluste vor den Aktionären der Banken und ihren unteren Gläubigern auffangen.
Diese Position garantiert nicht, dass sich jeder Einleger sofort und in voller Höhe jeden in sein Konto eingegebenen Dollar erholt. Es erlaubt uns auch nicht, heute zu wissen, welcher endgültige Betrag zurückgegeben werden kann. Aber es widerspricht einer Darstellung, dass der IWF zuerst versuchen würde, Geld von Einlegern zu nehmen, um Bankkapital zu erhalten.
Dies ist in einem grundlegenden Punkt sogar umgekehrt: Das Kapital der Aktionäre liegt in der Reihenfolge der Verlustabsorption vor den Einlagen.
Einlagen im Libanon: IWF bekräftigt Einlegerpriorität
Der Wortlaut, der nach der Mission vom 15. bis 18. September veröffentlicht wurde, lässt wenig Raum für Mehrdeutigkeiten.
Der IWF fordert den Libanon auf, das künftige Gesetz zur Finanzstabilisierung und Rückgabe von Einlagen an internationale Standards anzupassen. Das erklärte Ziel ist es, « den Schutz der Einleger zu maximieren », während die finanzielle und haushaltspolitische Nachhaltigkeit des Landes erhalten bleibt.
Vor allem bekräftigt der Fonds den Grundsatz, dass kein Einleger Verluste vor Aktionären und nachrangigen Gläubigern tragen sollte.
Diese Hierarchie ist entscheidend.
Ein Aktionär besitzt einen Teil der Bank und profitiert von jeglichen Gewinnen. Seine Investition hat im Gegenzug ein Kapitalrisiko. Ein Einleger ist ein Gläubiger der Bank. Wenn eine Niederlassung insolvent wird, können diese beiden Kategorien daher nicht auf eine Ebene gestellt werden.
Im IWF-Schema muss Eigenkapital absorbiert werden, bevor ein Verlust an die Einleger zurückgehen kann. Die untergeordneten Instrumente kommen auch vor den letzteren.
Diese Doktrin erschien im September 2026 nicht. Der IWF verteidigt ihn seit mehreren Jahren im libanesischen Fall. Im vergangenen Februar hatte er bereits angedeutet, dass kein Verlust den Einlegern zugeschrieben werden sollte, bevor er Aktionären oder nachrangigen Gläubigern zugeschrieben wurde.
Die gegenwärtige Debatte kann daher nicht richtig als Konfrontation zwischen denjenigen auf der einen Seite, die die Einlagen retten wollen, und einem IWF, der versucht, sie zu konfiszieren, auf der anderen Seite zusammengefasst werden.
Die Realität ist komplexer.
Was der IWF den Einlegern nicht verspricht
Der umgekehrte Fehler muss jedoch vermieden werden.
Zu sagen, dass der IWF Einlegern Vorrang vor Aktionären einräumt, bedeutet nicht, dass die Institution die vollständige Rückzahlung aller Bankkonten verspricht. Gleichzeitig besteht der Fonds auf den tatsächlich verfügbaren Mitteln.
Genau das ist das Problem des finanziellen Zusammenbruchs, der 2019 begann.
Banken haben Verpflichtungen gegenüber ihren Kunden. Sie selbst haben große Forderungen an die Bank des Libanon. Die Zentralbank hat nach Jahren der Finanzierung des libanesischen Wirtschafts- und Währungsmodells erhebliche Verluste angehäuft. Der Staat seinerseits ist im März 2020 mit seinen Fremdwährungsschulden in Verzug geraten.
Infolgedessen ist ein großer Teil der im Bankensystem erfassten Dollar nicht mehr sofort verfügbar.
Künftige Rechtsvorschriften müssen dies in einen rechtlichen und finanziellen Mechanismus umwandeln. Sie wird bestimmen müssen, welche Verluste tatsächlich bestehen, welche Vermögenswerte zurückgefordert werden können und in welcher Reihenfolge die verschiedenen Akteure beitragen müssen.
Hier liegt der wahre Konflikt.
Die Aktionäre haben ein Interesse daran, ihr Kapital so weit wie möglich zu erhalten. Banken versuchen, ihre Verluste zu begrenzen. Der Staat will einen Beitrag vermeiden, der seine Schulden wieder untragbar machen würde. Einleger wollen ihre Vermögenswerte zurückerhalten. Gleichzeitig muss die Libanesische Zentralbank ausreichende Liquidität aufrechterhalten, um eine weitere monetäre Destabilisierung zu vermeiden.
Die Darstellung dieser Gleichung als einfacher Wille, « Geld von den Einlegern zu nehmen », verdeckt daher die Hauptfrage:wer muss die vor 2019 akkumulierten verluste zuerst auffangen?
In diesem Punkt antwortete der IWF.
Die Aktionäre sind den Einlegern voraus.
Ein Interessenskampf hinter dem Kampf der Worte
Diese Unterscheidung wird besonders wichtig, wenn die Kritik am Plan von Medien kommt, die direkt oder indirekt mit Akteuren mit wirtschaftlichen Interessen im Finanzsektor verbunden sind.
Der Libanon hat eine lange Geschichte starker Verflechtungen zwischen Banken, großen Vermögen, Politikern und Medien. Diese Tatsache erlaubt es offensichtlich nicht, dass ein Artikel einfach nach seinem Besitzer für falsch erklärt wird. Die Informationen müssen nach den darin enthaltenen Fakten beurteilt werden.
Aber das Eigentum an einem Medium ist eine relevante Information, wenn es in eine Debatte eingreift, die die wirtschaftlichen Interessen seiner Eigentümer oder ihrer Mitarbeiter direkt beeinflussen kann.
Dies gilt umso mehr, wenn es um die Verteilung von zig Milliarden Dollar an Verlusten geht.
Die Leser müssen dann in der Lage sein, zwischen drei Dingen zu unterscheiden: der offiziellen Position des IWF, den Vorschlägen der libanesischen Behörden und den Argumenten des Bankensektors.
Sie zu verwirren führt zu einer irreführenden Darstellung der Datei.
Die Position des IWF ist in schwarz-weiß verfügbar. Es besteht darin, die Hierarchie der Forderungen zu respektieren und zu verhindern, dass Einleger vor Aktionären und nachrangigen Gläubigern einen Verlust erleiden.
Warum Aktionäre im Zentrum des Konflikts stehen
Das Prinzip mag technisch erscheinen. Doch ihre Folgen sind beträchtlich.
Angenommen, eine Bank verfügt über Vermögenswerte, die nicht ausreichen, um alle ihre Verbindlichkeiten zu decken. Wenn sein Kapital künstlich intakt bleibt, während ein Teil der Einlagen storniert wird, tragen die Sparer einen Verlust, während die Eigentümer des Unternehmens ihre Investition behalten.
Genau das will die IWF-Hierarchie verhindern.
Dies bedeutet, dass die Eigentümer einer nicht nachhaltigen Bank ihr Kapital normalerweise nicht behalten können, als ob das Institut solvent wäre, und dann die Kunden bitten, das Defizit zu absorbieren.
Die im Jahr 2026 verabschiedete Reform des Bankenbeschlusses geht in diese Richtung. Insbesondere wird eine Hierarchie zwischen verschiedenen Kategorien von Kapital, Gläubigern und Einlegern festgelegt. Institutionen müssen auch individuell auf ihre tatsächliche Situation untersucht werden.
Dieser Ansatz ist im Libanon politisch heikel.
Der Zusammenbruch von 2019 zerstörte nicht nur die Liquidität des Systems. Es hat einen Verteilungskonflikt zwischen Gruppen geschaffen, deren Interessen jetzt entgegengesetzt sind.
Jeder Dollar Verlust, der dem Bankkapital in Rechnung gestellt wird, ist ein Dollar, der von Bankbesitzern getragen wird. Jeder Dollar, der an den Staat überwiesen wird, belastet schließlich die öffentlichen Finanzen. Jeder Dollar, der von Einlagen abgeschnitten wird, wirkt sich direkt auf einen Sparer aus.
Die Debatte über Hierarchie ist daher keine Buchhaltungsabstraktion.
Er bestimmt, wer zahlt.
Präzedenzfall für Kleineinleger
Der Schutz der Sparer ist auch ein ständiges Merkmal der öffentlichen Position des IWF seit den frühen Verhandlungen mit Beirut.
Bis 2022 forderte die Institution den vollen Schutz von Kleineinlegern und erinnerte an die Notwendigkeit, die Hierarchie der Forderungen zu respektieren. Sie warnte auch vor einer übermäßigen Nutzung öffentlicher Ressourcen.
Die letzte Frage ist wichtig.
Der massive Einsatz von Staatsvermögen zur Rekapitalisierung von Banken oder zur Rückzahlung von Konten läuft darauf hinaus, die gesamte Bevölkerung beizutragen, einschließlich der Libanesen, die keine großen Bankeinlagen haben.
Der IWF ist daher der Ansicht, dass der Schutz der Einleger mit einer anderen Anforderung in Einklang gebracht werden sollte: private Verluste nicht uneingeschränkt auf öffentliche Vermögenswerte zu übertragen.
Dies ist einer der Hauptunterschiede zu einem Teil des libanesischen Bankensektors. Seit einigen Jahren legen einige Bankvertreter mehr Wert auf die Verantwortung des Staates und der Bank des Libanon beim Zusammenbruch des Systems.
Diese öffentliche Verantwortung ist Teil der Akte. Es entfernt jedoch nicht die Politik der Bank und ändert nicht automatisch die Reihenfolge der Verlustabsorption.
Wenn die Verteidigung des Antragstellers anderen Interessen dienen kann
Hier wird der öffentliche Diskurs besonders heikel.
Ein Bankakteur kann eine als günstig für Einleger präsentierte Lösung verteidigen und gleichzeitig eine Architektur verteidigen, die das Bankkapital besser schützt oder einen Teil der Rechnung an den Staat überträgt.
Beide Ziele können sogar mit dem gleichen Slogan umhüllt werden: « Schutz von Lagerstätten ».
Daher sollten Mechanismen statt Erklärungen betrachtet werden.
Wer verliert zuerst sein Kapital? Wer rekapitalisiert lebensfähige Institutionen? Was passiert mit insolventen Banken? Welcher Beitrag wird vom Staat verlangt? Welche Vermögenswerte der Bank des Libanon können mobilisiert werden? Welche Einlagen werden in bar und welche über Finanzinstrumente zurückgezahlt? In welchem Kalender?
Es sind diese Antworten, die dazu beitragen werden, festzustellen, wer die Krise tatsächlich unterstützt.
Das Thema Medieneigentum nimmt dann eine besondere Dimension an. Wenn ein Informationsgremium einem mit dem Finanzsystem verbundenen Akteur gehört, zeigt diese Beziehung allein keine redaktionelle Manipulation. Es ist jedoch ein potenzieller Interessenkonflikt, den der Leser bei der Bewertung einer Rede über die Verteilung von Bankverlusten kennen muss.
Diese Vorsichtsmaßnahme gilt für alle Lager.
Das libanesische Bankensystem verteidigt auch sein Kapital
Der Bankensektor hat ein Argument, das er seit mehreren Jahren wiederholt: Banken hätten nicht allein Verluste verursacht. Sie legten einen beträchtlichen Teil ihrer Liquidität bei der Bank des Libanon und finanzierten den Staat, während die Behörden ein Währungsmodell aufrechterhielten, das jahrelang unhaltbar geworden war.
Dieses Argument muss gehört werden.
Aber die Anerkennung der Verantwortung des Staates oder der Bank des Libanon befreit die Aktionäre nicht automatisch von privaten Institutionen.
Genau das lehnt die IWF-Doktrin ab.
Banken sind Privatunternehmen, deren Aktionäre in den Jahren der Rentabilität Gewinne erzielt haben. Das internationale Prinzip der Bankenabwicklung ist, dass ihr Kapital auch die erste Absorptionslinie ist, wenn Verluste die Institution insolvent machen.
Bei dem Konflikt geht es also weniger um die Existenz von Verlusten als um ihre Zuschreibung.
Und diese Unterscheidung erklärt einen Teil der Gewalt der aktuellen politischen und medialen Debatte.
Nachprüfbare Informationen nach der Mission vom 18. September
Das nach der IWF-Mission herausgegebene Kommuniqué bietet nun einen besonders aktuellen Bezugspunkt.
Der Fonds begrüßt die vom Libanon angenommenen Änderungen des Bankenabwicklungsgesetzes. Er forderte nun weitere Arbeiten am Gesetz zur finanziellen Stabilisierung und Rückgabe von Einlagen.
Dieses zweite Gesetz ist entscheidend, da es sich in der Praxis mit dem finanziellen Loch befassen muss.
Der IWF fordert, dass er den Schutz der Einleger maximiert. Er fordert auch die Achtung der Nachhaltigkeit der öffentlichen Finanzen und des Finanzsystems. Schließlich bekräftigt sie ausdrücklich, dass kein Einleger Verluste vor Aktionären und nachrangigen Gläubigern auffangen sollte.
Diese drei Elemente müssen zusammen gelesen werden.
Sie sind kein Versprechen einer sofortigen und vollständigen Erstattung. Sie rechtfertigen auch nicht die gegenteilige Behauptung, dass der IWF zuerst die Einleger opfern würde, um die Banken zu retten.
Der nächste Schritt wird viel konkreter sein. Parlament und Regierung müssen diese Hierarchie in Gesetze umsetzen und bestimmen, welche Ressourcen tatsächlich für die Rückgabe von Einlagen zur Verfügung stehen.
Dann werden die Positionen messbar: nicht mehr durch Slogans zum « Schutz der Einleger », sondern durch Beobachtung, wie Aktionäre, Banken, die Bank des Libanon, der Staat und möglicherweise die verschiedenen Kategorien von Einlegern wirklich zu tragen haben.