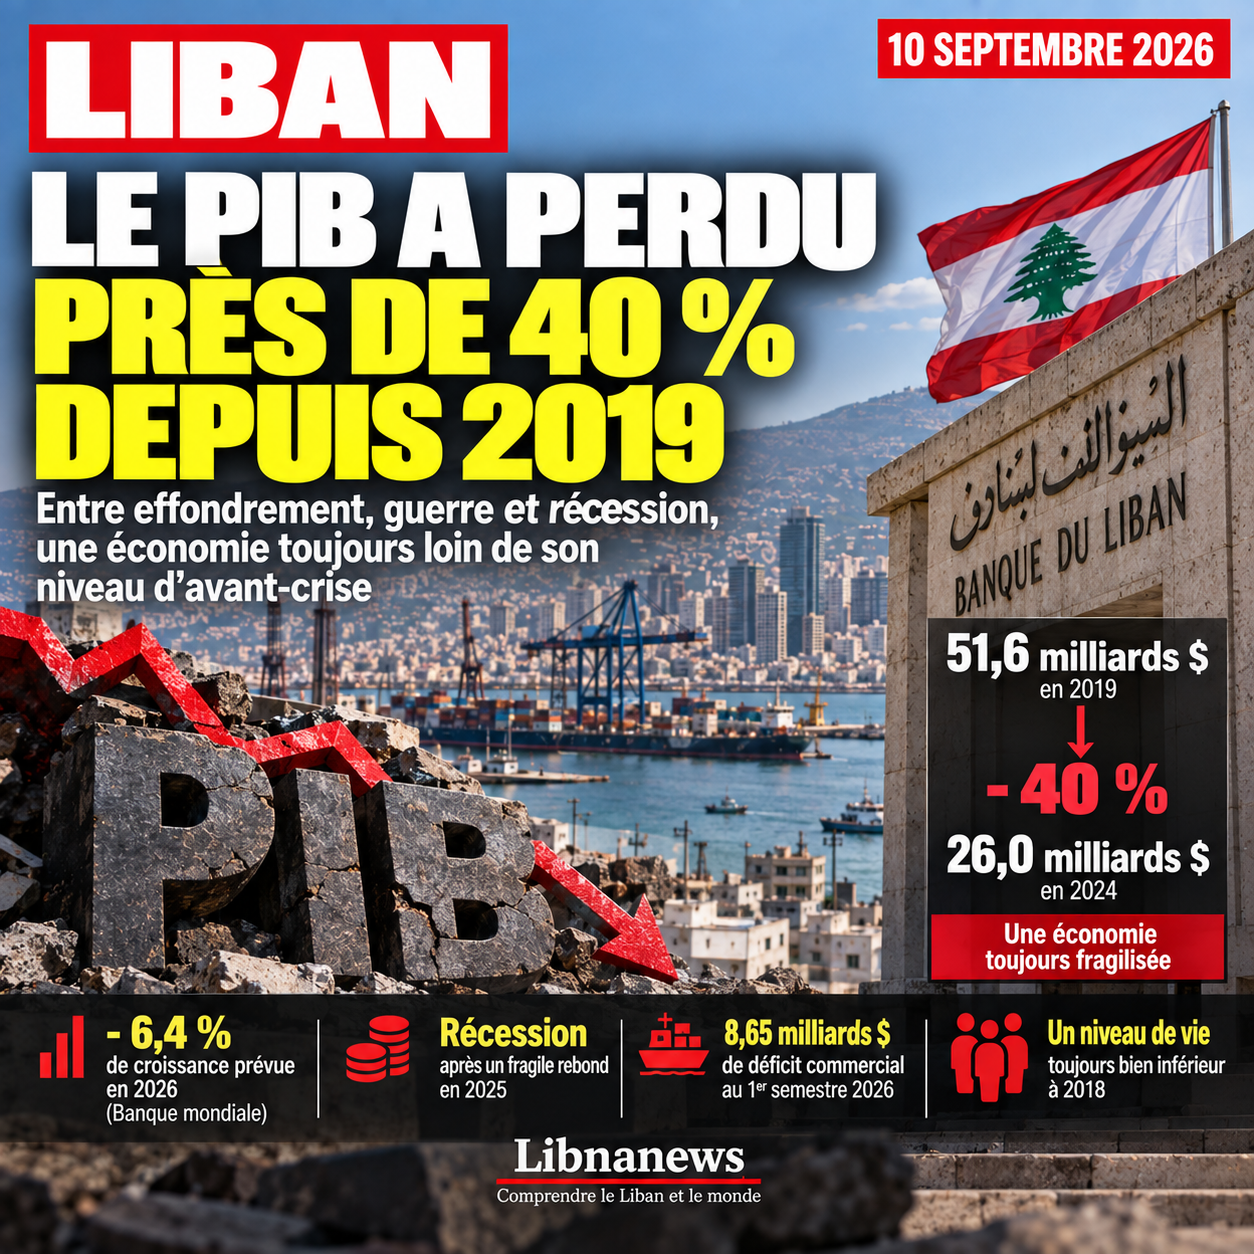
Sieben Jahre nach Beginn der Finanzkrise bleibt die libanesische Wirtschaft weit von ihrem Vorkrisenniveau entfernt. Das nominale BIP, ausgedrückt zu aktuellen Preisen und in Dollar umgerechnet, stieg von 51,6 Milliarden Dollar im Jahr 2019 auf 2023 20,1 Milliarden Dollar, bevor es 2024 auf fast 26 Milliarden Dollar stieg. Dieser nominale Aufschwung bedeutet jedoch nicht, dass das Land mehr produziert: Das reale BIP ging 2024 um 7,1% zurück. Nach einer geschätzten Erholung von 4,2 Prozent im Jahr 2025 prognostiziert die Weltbank einen weiteren realen Rückgang von 6,4 Prozent im Jahr 2026 als Folge des Konflikts. Die Unterscheidung zwischen nominalem und realem BIP ist daher wichtig, um eine Wirtschaft zu verstehen, in der Abwertung, Inflation und Dollarisierung den Dollarwert erhöhen können, ohne die verlorene Produktion wiederherzustellen.
Nominales BIP und reales BIP: zwei Maßnahmen, zwei Fragen
Nominal GDP misst den Wert aller in einem Jahr produzierten Endprodukte und Dienstleistungen zu Preisen desselben Jahres. Es beantwortet eine Frage der monetären Größe: Wie viel ist die Wirtschaft zu aktuellen Preisen wert? Im Libanon ist diese Maßnahme seit 2019 besonders volatil, da die Preise in Pfund explodiert sind und sich der Wechselkurs zur Umwandlung dieser Produktion in Dollar dramatisch verändert hat. Ein Anstieg des nominalen BIP kann daher auf höhere Preise, eine Änderung der Währungsumrechnung oder eine reale Steigerung der Produktion zurückzuführen sein – oft eine Kombination der drei.
Im Gegenteil, das reale BIP versucht, die tatsächlich produzierte Menge zu isolieren. Statistiker halten die Preise konstant, so dass der Preisanstieg für eine Mahlzeit, eine ärztliche Beratung oder eine Dienstleistung nicht als Produktionssteigerung gezählt wird. Wenn ein Restaurant genau 100 Mahlzeiten pro Jahr und dann 100 Mahlzeiten pro Jahr serviert, sich der Durchschnittspreis jedoch verdoppelt, verdoppelt sich seine nominale Aktivität, während seine tatsächliche Aktivität unverändert bleibt. Auf Länderebene ist das Prinzip dasselbe.
Diese Unterscheidung erklärt das Paradox von 2024. Libanons nominales BIP stieg von etwa 2023 auf 26,0 Milliarden Dollar im Jahr 2024 oder fast 29 Prozent Anstieg der aktuellen Dollar. Dennoch schätzt die Weltbank, dass das reale BIP um 7,1 Prozent gesunken ist. Der Libanon produzierte daher keine 29 Prozent zusätzlichen Waren und Dienstleistungen. Der Anstieg des Nominalwerts spiegelt weitgehend die Auswirkungen von Preis, Dollarisierung und Umrechnung wider, während das Wirtschaftsvolumen weiter zurückging.
Von 51,6 Milliarden Dollar zu einer amputierten Wirtschaft
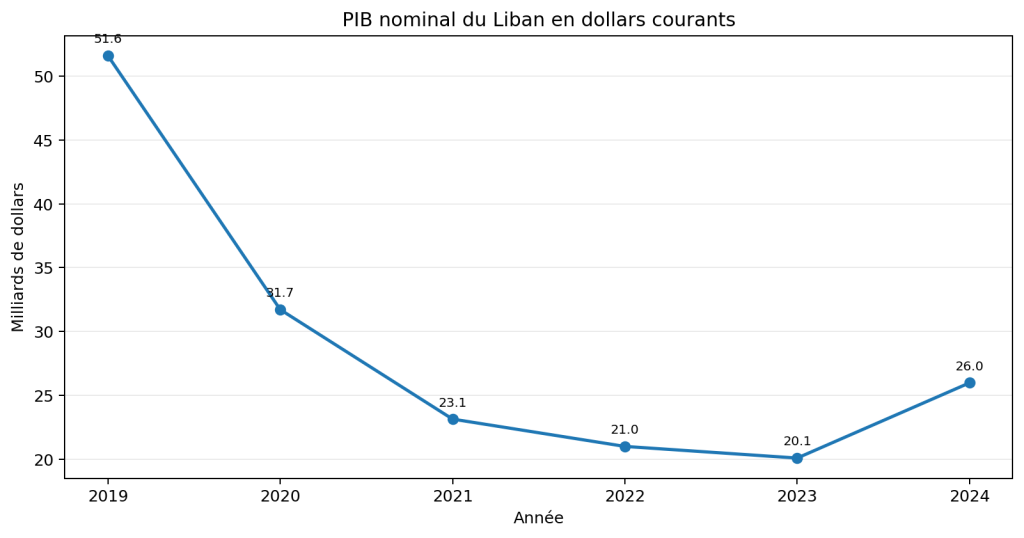
Nominales BIP in jeweiligen Dollar. Quelle: Weltbank, WDI.
Im Jahr 2019 betrug das nominale BIP des Libanon 51,6 Milliarden US-Dollar. Sie fiel auf 31,7 Milliarden im Jahr 2020, dann auf 23,1 Milliarden im Jahr 2021, 21,0 Milliarden im Jahr 2022 und 2023. Zwischen 2019 und 2023 sank der aktuelle Wert in Dollar um etwa 31,5 Milliarden Dollar oder 61%. Dieser dramatische Rückgang spiegelt sowohl den Zusammenbruch der Aktivität als auch den Zusammenbruch der Währung wider. Sie sollte daher nicht mit einem realen Rückgang von 61 % gleichgesetzt werden.
Um den Produktionsverlust zu messen, ist die tatsächliche Serie relevanter. Das reale BIP war bereits 2019 um 6,9%, 2020 um 21,4% und 2021 um 7,0% gesunken. Die Kontraktionen von 0,6% im Jahr 2022, 0,8% im Jahr 2023 und 7,1% im Jahr 2024 verlängerten die Depression. Durch die Wiederherstellung eines Index auf der Grundlage der Wachstumsraten der Weltbank, der 2018 100 entspricht, sank das Produktionsniveau 2024 um 62. Mit anderen Worten, die Wirtschaft produzierte dann fast 38% weniger als 2018.
Der Rebound 2025 korrigierte diesen Verlust nur teilweise. Die jüngste Schätzung der Weltbank sieht ein reales Wachstum von 4,2 Prozent vor und bringt den Index auf rund 65 Prozent. Die im Jahr 2026 erwartete Kontraktion von 6,4% würde sie auf 61 zurückbringen. Auf diesem Niveau würde die libanesische Wirtschaft rund 39% unter dem Niveau von 2018 bleiben. Diese Berechnung ist ein rekonstruierter Index, der auf jährlichen Veränderungen basiert, nicht auf einer neuen offiziellen Schätzung des BIP.
Warum das nominale BIP während einer Rezession steigen kann
Der libanesische Fall veranschaulicht insbesondere die Grenzen des BIP in aktuellen Dollars. Nach dem Zusammenbruch des Pfunds wurde ein zunehmender Anteil der privaten Preise und Einnahmen direkt in Dollar denominiert. Die Stabilisierung des Wechselkurses um ein neues Niveau machte dann statistische Umrechnungen weniger unregelmäßig. Infolgedessen wurde der Nominalwert vieler Dienste in Dollar angehoben, ohne das Vorkrisenniveau wiederzuerlangen.
Inflation erzeugt den gleichen Effekt. Angenommen, eine Wirtschaft produziert nur zehn Einheiten eines verkauften Gutes von 10 Dollar: ihr nominales BIP beträgt 100 Dollar. Im folgenden Jahr produzierte es nur neun, aber der Preis stieg auf 15 $. Das nominale BIP stieg auf 135 US-Dollar, was einem Anstieg von 35 Prozent entspricht, während die reale Produktion um 10 Prozent zurückging. Gerade um Verwechslungen bei Preisen und Mengen zu vermeiden, verwenden Ökonomen das reale BIP, um das Wachstum zu messen.
Diese Unterscheidung macht das nominale BIP nicht nutzlos. Es bleibt wichtig, bestimmte Finanzaggregate mit dem Gewicht der Wirtschaft zu vergleichen: Schulden, Steuereinnahmen, Bankeinlagen oder öffentliche Ausgaben hängen oft mit dem nominalen BIP zusammen. Es gibt auch einen Hinweis auf die monetäre Größe des Marktes. Aber um die Frage « Erzeugt der Libanon mehr als zuvor? » zu beantworten, muss das reale BIP vorherrschen.
Eine Depression, die mit dem finanziellen Zusammenbruch beginnt
Der Verlauf seit 2019 entspricht keiner gewöhnlichen Rezession. Das Bankensystem hörte auf, Einlagen normal zurückzugeben, der Kredit brach zusammen und das Pfund verlor den größten Teil seines Wertes. Die Covid-19 und die Explosion des Hafens von Beirut am 4. August 2020 trafen eine Wirtschaft, die sich bereits in der Krise befand. Das Jahr 2020 bleibt der heftigste Schock mit einer realen Kontraktion von 21,4%.
Die allmähliche Stabilisierung ab 2022 hat die Wachstumsmotoren nicht wieder aufgefüllt. Die Wirtschaft hat sich durch Dollarisierung, Bargeld, Diaspora-Transfers und Tourismus angepasst. Dies hat das Funktionieren von Handel und Dienstleistungen ermöglicht, aber es hat kein Bankensystem ersetzt, das in der Lage ist, Einsparungen in Kredite für Investitionen umzuwandeln. Unternehmen finanzieren ihre Projekte mehr aus eigenen Mitteln, was die Größe und Anzahl der möglichen Investitionen mechanisch begrenzt.
Die Investitionsschwäche ist eine der schwersten Folgen der Krise. Ohne normale Bankkredite, ohne erhebliche öffentliche Investitionen und mit hoher politischer und sicherheitspolitischer Unsicherheit erneuert das Land seine Ausrüstung und Infrastruktur weniger schnell. Der Verlust des BIP ist daher nicht nur ein vorübergehender Rückgang der Nachfrage, sondern spiegelt auch eine Verschlechterung der Produktionskapazitäten wider.
2025: ein echter rebound, aber sehr unzureichend
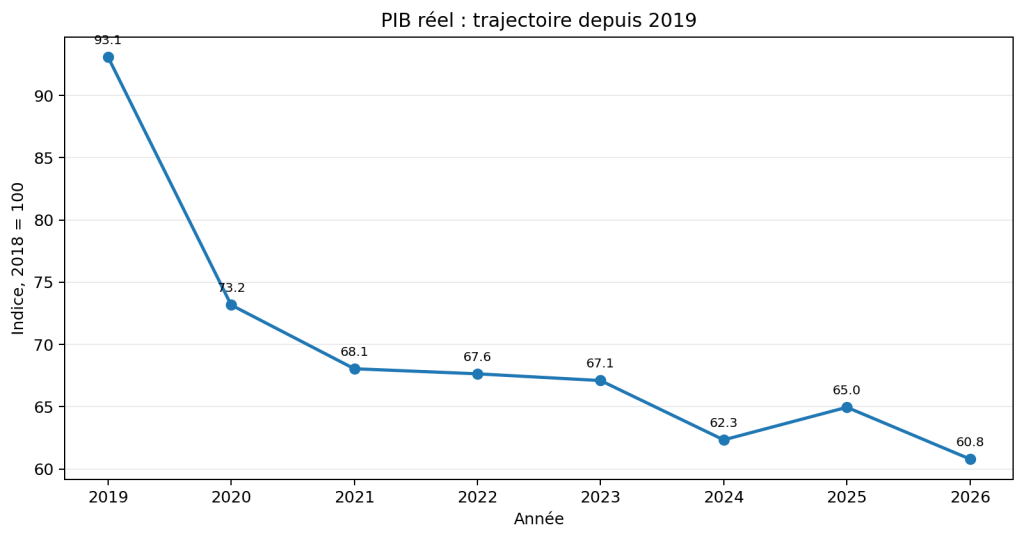
Rebuilt real GDP Index, Basis 2018 = 100. 2025: Schätzung; 2026: Prognose.
Das Jahr 2025 war die erste Nettoverbesserung seit Beginn der Krise. Die Weltbank revidierte ihre letzte Schätzung des realen Wachstums in ihrem Sommerbericht 2026 auf 4,2 Prozent. Die Erholung basierte auf höherem Verbrauch, Tourismus, Investitionen und einer Verbesserung mehrerer Aktivitätsindikatoren. Er bestätigte, dass sich eine so komprimierte Wirtschaft schnell erholen könnte, wenn sich die Sicherheit und die politischen Bedingungen verbesserten.
Aber ein Wachstum von 4,2% nach einem kumulativen Verlust von fast 40% ist keine Rückkehr zum Ausgangspunkt. Die Prozentsätze sind nicht symmetrisch: Eine Wirtschaft, die von 100 auf 60 fällt, verliert 40 Prozent, muss dann aber um 66,7 Prozent auf 100 steigen. Der Libanon steht vor dieser ungünstigen Arithmetik. Selbst mehrere Jahre Wachstum bei 4% oder 5% würden nicht ausreichen, um die seit 2019 akkumulierten Verluste schnell zu beseitigen.
2026: Krieg stoppt Wiederaufbau des BIP wieder
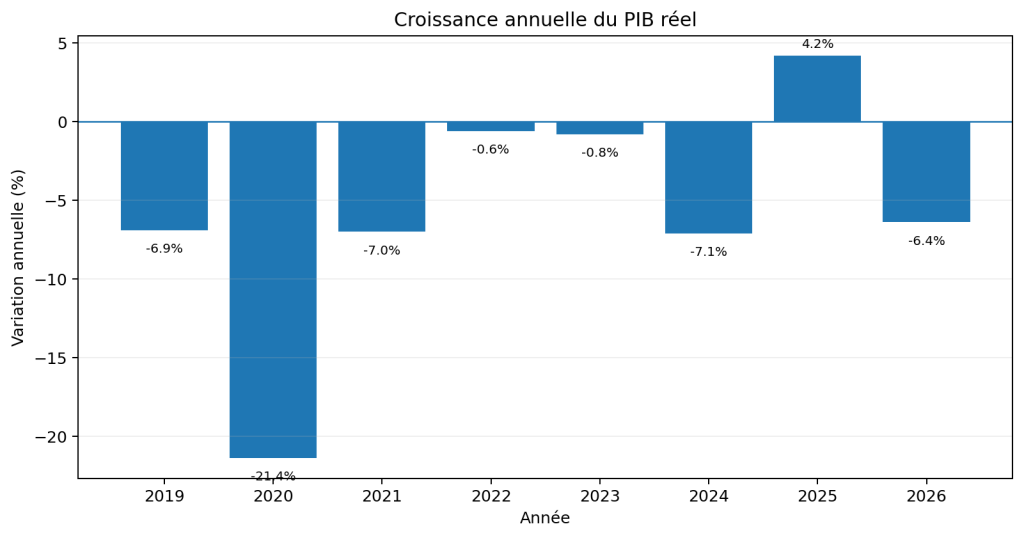
Jährliches reales Wachstum. 2025: revidierte Schätzung; 2026: Prognose.
Die neue Eskalation vom März 2026 unterbrach diese Bewegung. Die Weltbank prognostiziert nun einen realen Rückgang von 6,4 Prozent im Jahr 2026. Es schätzt, dass der Konflikt etwa 10,4 Wachstumspunkte aus einem kriegsfreien Szenario reduziert, hauptsächlich durch sinkende Tourismuseinnahmen und privaten Konsum. Die Zerstörung von Wohnraum und Infrastruktur, Bevölkerungsvertreibung und logistische Störungen wirken sich auch auf den Kapitalstock und damit auf das Potenzial für zukünftiges Wachstum aus.
Der Schock kommt, wenn die Inflation bis 2026 voraussichtlich durchschnittlich 17,5% beträgt. Diese Kombination verdeutlicht erneut den Unterschied zwischen nominal und real: Die Preise können weiter steigen, wenn die Menge der produzierten Waren und Dienstleistungen sinkt. Für Haushalte ist dies das ungünstigste Muster: weniger Wirtschaftstätigkeit und höhere Lebenshaltungskosten.
Pro-Kopf-BIP bestätigt Vermögensverlust
Das nominale BIP pro Kopf ergänzt die Tabelle. Nach Angaben der Weltbank erreichte es 2019 etwa 8.906 US-Dollar, bevor es 2020 auf 5.561 US-Dollar, 2021 auf 4.045 US-Dollar, 2022 auf 3.654 US-Dollar und 2023 auf 3.478 US-Dollar fiel. Es war etwa 4.473 $ im Jahr 2024. Dieser Anstieg bedeutet nicht, dass der reale Lebensstandard in den gleichen Proportionen gestiegen ist: Inflation, Wechselkurs und die sehr ungleiche Einkommensverteilung verändern erheblich, was dieser Betrag tatsächlich zu kaufen erlaubt.
Darüber hinaus ist das Pro-Kopf-BIP kein Durchschnittslohn. Sie teilt die nationale Produktion durch die Bevölkerung und sagt nichts über die Verteilung dieses Reichtums aus. Zwei Länder mit dem gleichen Pro-Kopf-BIP können sehr unterschiedliche Armuts- und Ungleichheitsniveaus aufweisen. Im Libanon wird der Indikator hauptsächlich verwendet, um das Ausmaß der Verringerung der verfügbaren wirtschaftlichen Basis pro Einwohner seit der Krise zu zeigen.
Die Wiederherstellung des Vorkrisenniveaus erfordert mehr als nur einen Touristenaufschwung
Die zentrale Frage ist daher nicht nur, zu positivem Wachstum zurückzukehren. Der Libanon muss die Mechanismen wieder aufbauen, die es ihm ermöglichen, dieses Wachstum fortzusetzen: Bankenumstrukturierung, Regelung der Frage der Einlagen, Rückgabe von Krediten, Finanzierung des Wiederaufbaus, der Infrastruktur, der Elektrizität und eines glaubwürdigen fiskalischen Rahmens. Tourismus und Diaspora-Transfers bringen Währung und unterstützen den Konsum, aber sie allein können produktive Investitionen nicht ersetzen.
Die Entwicklung des BIP seit 2019 zeigt zwei überlagerte Krisen. Der erste ist nominell und monetär: der Zusammenbruch des Pfunds, die Inflation und eine starke Wertminderung der Wirtschaft, die in Dollar umgewandelt wurde. Die zweite ist real: Schließung von Unternehmen, Rückgang der Investitionen, Zerstörung von Kapital und ein anhaltender Rückgang der Menge der produzierten Waren und Dienstleistungen. Der Anstieg des nominalen BIP seit 2023 sollte den zweiten nicht verschleiern.
Zukünftige Schätzungen werden die Kosten des Konflikts 2026 verfeinern. Um einen realen Ausstieg aus der Krise zu messen, bleibt der entscheidende Indikator jedoch das reale BIP: Solange die preisbereinigte Produktion mehrere Jahre lang nicht nachhaltig voranschreitet, kann ein Anstieg des nominalen BIP in Dollar ein Normalisierungsbild ergeben, ohne dass die libanesische Wirtschaft den seit 2019 verlorenen Wohlstand zurückgewonnen hat.
Die Illusion der Standardisierung
Der Anstieg des nominalen BIP, die Wechselkursstabilität und die Dollarisierung geben jetzt ein Gefühl der Normalisierung, das von einer echten wirtschaftlichen Erholung zu unterscheiden ist. Geschäfte funktionieren, Restaurants können voll sein, einige private Löhne werden in Dollar zurückgezahlt und die Preise sind vorhersehbarer geworden als auf dem Höhepunkt der Krise. Diese Zeichen sind real. Sie zeigen, dass sich die Wirtschaft an den monetären Zusammenbruch angepasst hat. Sie bedeuten nicht, dass sie Produktion, Investitionen und Wohlstand seit 2019 zurückgewonnen hat.
Eine Wirtschaft kann sich nach einer starken Kontraktion stabilisieren. Genau das ist im Libanon passiert. Haushalte reduzierten oder änderten ihren Verbrauch, Unternehmen passten ihre Kosten an und ein Teil der Aktivität wechselte in Bargeld und den frischen Dollar. Die Stabilität des Wechselkurses um ein neues Niveau stellt keine blockierten Einlagen, verlorene Reallöhne oder fehlende Unternehmen wieder her. Es verhindert vor allem, dass der Abschreibungs-Inflationsmechanismus die gleichen Schocks wie zwischen 2019 und 2023 erzeugt.
Dieser Unterschied erklärt, warum sichtbare Aktivitäten ein günstigeres Bild vermitteln können als die Volkswirtschaftlichen Gesamtrechnungen. Verbraucher- und Dienstleistungssektoren können sich schnell mit Diaspora- und Tourismusdollar erholen. Sie erfordern oft weniger langfristige Finanzierung als eine Fabrik, ein Immobilienprojekt oder eine Infrastruktur. Daher ist eine lebhafte Einkaufsstraße allein kein Indikator für den Wiederaufbau der Produktionskapazitäten.
Fehlende Bankenumstrukturierung hält Wachstum
Das größte strukturelle Hindernis bleibt das Bankensystem. Seit 2019 sind die alten Einlagen weitgehend fix geblieben und die kumulierten Verluste zwischen dem Staat, der Libanesischen Bank und den Geschäftsbanken wurden im Rahmen einer abgeschlossenen Umstrukturierung noch nicht verteilt. Banken bieten weiterhin Dienstleistungen an, aber sie bieten nicht mehr den notwendigen Umfang ihrer zentralen wirtschaftlichen Funktion: Ersparnisse zu sammeln und sie in Kredite für Haushalte und Unternehmen umzuwandeln.
Die Auswirkungen auf das potenzielle BIP sind direkt. Ein KMU, das eine Maschine kaufen, eine Werkstatt erweitern oder eine große Aktie finanzieren möchte, muss sich stark auf eigene Mittel, einen Investor oder eine externe Finanzierung verlassen. Ein profitables, aber nicht ausreichend kapitalisiertes Unternehmen kann daher ein Projekt aufgeben, das ein normales Bankensystem finanziert hätte. Wiederholt auf einer Skala von Tausenden von Unternehmen, reduzieren diese Entscheidungen Investitionen, Produktivitätsgewinne, die Schaffung von Arbeitsplätzen und letztlich die Produktion.
Derselbe Mechanismus betrifft Haushalte. Immobilienkredite, Ausrüstungsfinanzierung und ein Teil des Verbraucherkredits bleiben deutlich unter ihrem Vorkrisenniveau. Die Nachfrage ist mehr abhängig von aktuellen Einnahmen und verfügbaren Dollar. Diese Situation begünstigt diejenigen, die bereits über Liquidität verfügen, und bestraft neue Investoren. Solange das Problem der Bankverluste und -einlagen nicht glaubwürdig gelöst wird, bleibt es schwierig, das Vertrauen wiederherzustellen und die Ersparnisse nachhaltig in das Bankensystem zurückzubringen.
Cash Economy bevorzugt Dienstleistungen, weniger hohe Investitionen
Das seit der Krise entstandene Modell begünstigt mechanisch Tätigkeiten, die mit sofortigen Zahlungen und relativ begrenzten Kapitalanforderungen arbeiten können. Restaurierung, Handel, persönliche Dienstleistungen und Tourismus können schnell von den durch die Diaspora gebrachten Dollars profitieren. Sie unterstützen Beschäftigung und Aktivität, ersetzen aber nicht die Investitionen, die für eine produktivere Wirtschaft erforderlich sind.
Industrie, modernisierte Landwirtschaft, Wohnraum und Infrastruktur erfordern mittel- bis langfristige Finanzierung. Ein Industrieunternehmen muss Maschinen kaufen, Gebäude finanzieren und Betriebskapital immobilisieren. Ein Landwirt, der seine Produktivität steigern will, muss in Bewässerung, Lagerung und Ausrüstung investieren. Ohne Kredit müssen diese Investitionen von Anfang an fast vollständig finanziert werden, was die Anzahl der Akteure, die in der Lage sind, sie durchzuführen, erheblich reduziert.
Diese Einschränkung hilft zu erklären, warum der Libanon Perioden dynamischen Konsums erleben kann, ohne ein starkes reales BIP-Wachstum zurückzugewinnen. Bargeld ermöglicht es der Wirtschaft zu funktionieren; Sie ersetzt viel weniger den Mechanismus der Kapitalakkumulation, der eine dauerhafte Steigerung der Produktion ermöglicht.
Elektrizität, Infrastruktur, Staat und Humankapital: Andere Blockaden
Das Finanzsystem ist nicht das einzige Hindernis. Die Stromkosten für Unternehmen, die öffentliche Netze, Generatoren und Solarinvestitionen kombinieren, sind nach wie vor hoch. Verkehrsinfrastruktur und mehrere öffentliche Dienste haben lange Jahre unter Unterinvestitionen gelitten. Diese Kosten verringern die Rentabilität des Projekts und verringern die Wettbewerbsfähigkeit des Libanon angesichts von Volkswirtschaften, in denen Energie, Logistik und Finanzierung vorhersehbarer sind.
Gleichzeitig hat der Staat nur einen begrenzten Spielraum, um schwache private Investitionen auszugleichen. Die Bedürfnisse beziehen sich gleichzeitig auf Gehälter und Renten im öffentlichen Sektor, Infrastruktur, Gesundheit, Bildung, Sicherheit und Wiederaufbau. Öffentliche Investitionen bleiben daher eingeschränkt, während sie einen Teil des seit 2019 zerstörten oder abgebauten physischen Kapitals wiederherstellen sollten.
Emigration fügt einen weniger sichtbaren Verlust hinzu. Ärzte, Ingenieure, Lehrer, Führungskräfte und junge Absolventen, die seit Beginn der Krise gegangen sind, senden manchmal Überweisungen, die den Konsum und die Devisenreserven unterstützen. Aber ihr Ausscheiden reduziert gleichzeitig das verfügbare Humankapital. Die Diaspora hilft somit der Wirtschaft zu halten und spiegelt gleichzeitig einen Brain Drain wider, der ihr Wachstumspotenzial reduzieren kann.
Warum ein paar Jahre Rebound nicht genug sein werden
Das geschätzte Wachstum von 4,2% im Jahr 2025 zeigte die Rebound-Kapazität einer stark komprimierten Wirtschaft. Es bedeutet nicht, dass die Krise vorbei war. Die Prozentsätze sind asymmetrisch: Eine Wirtschaft, die von 100 auf 60 fällt, verliert 40%, muss dann aber um 66,7% wachsen, um 100 zu erholen. Von einem realen Niveau nahe 61 nach der für 2026 erwarteten Kontraktion wären mehrere Jahre starken Wachstums erforderlich, um auf das Vorkrisenniveau zurückzukehren.
Das Problem besteht also in zweierlei Hinsicht. Der Libanon muss zum Wachstum zurückkehren, aber auch seine Zusammensetzung ändern. Eine Erholung, die vor allem durch Konsum, Tourismus und Transfers getrieben wird, bleibt anfällig für Sicherheitskrisen und saisonale Schwankungen. Nachhaltiges Wachstum erfordert produktivere Investitionen, Exporte, Kredite, Infrastruktur und Produktivitätssteigerungen.
In diesem Sinne sollte der Anstieg des nominalen BIP mit Vorsicht interpretiert werden. Es zeigt eine monetäre Aufwertung der Aktivität und eine Anpassung an die Dollarisierung. Es zeigt nicht, dass die Wirtschaft ihre Finanzierungsmechanismen repariert oder ihre Produktionskapazitäten wiedergewonnen hat. Der wahre Test bleibt das reale BIP, aber auch die Fähigkeit des Landes, Einsparungen in Investitionen umzuwandeln und das Wachstum für mehrere Jahre aufrechtzuerhalten.
Übersichtstabelle
| Jahr | Nominales BIP ($ Milliarden) | Reales Wachstum | Realer Index (2018=100) |
| 2019 | 51.6 | -6,9 % | 93.1 |
| 2020 | 31.7 | -21,4% | 73.2 |
| 2021 | 23.1 | -7,0 % | 68.1 |
| 2022 | 21.0 | -0,6 % | 67.6 |
| 2023 | 20.1 | -0,8 % | 67.1 |
| 2024 | 26.0 | -7,1 % | 62.3 |
| 2025 | n/a. | +4.2 % | 65.0 |
| 2026 | n/a. | -6,4 % | 60.8 |
Hinweis: WDI nominales BIP ist bis 2024 verfügbar. Wachstum 2025 ist die im August 2026 veröffentlichte revidierte Schätzung; 2026 ist eine Prognose.
Referenzen und Links
Weltbank, Weltentwicklungsindikatoren — nominales BIP und reales Wachstum im Libanon, Daten für 2019-2024: https://databank.worldbank.org/reports.aspx?country=LBN&source=2
Die Kommission ist daher der Auffassung, dass die in Rede stehenden Maßnahmen nicht als mit dem Binnenmarkt vereinbar angesehen werden können
Weltbank, vollständiger Bericht Libanon Economic Monitor, Sommer 2026: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099613508202629849
Weltbank, ausgewählte Daten über Libanon — reales Wachstum und Pro-Kopf-BIP: https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228ee1e3e70-0500042021/related/data-lbn.pdf